 产业资讯
 医药经济报
 2026-09-16
 655
“A 股向港、港股回 A” 的双向奔赴,绝非简单的融资渠道叠加,而是头部药企在跨越商业化与全球化门槛后,对单一资本市场承载力的必然突围。与 2018 年港交所为未盈利生物科技公司雪中送炭的求生逻辑截然不同,如今的“A+H”浪潮,是成熟创新药企主动寻求多元投资者体系、重塑全球估值坐标的战略进阶。
信立泰于9月3日再次向港交所递交H股上市申请,康诺亚在8月下旬悄然完成科创板上市辅导备案……中国创新药企的融资版图正在经历一场深刻的重构。
9月10日,在国务院新闻办公室召开的“开局起步‘十五五’”系列主题新闻发布会上,证监会相关负责人指出,将实施更具包容性的发行上市、并购重组等制度,努力将A股市场打造为境内优质企业上市首选地;支持企业用好境内境外两个市场两种资源。
一边是企业用脚投票双向奔赴,一边是监管层主动拓宽制度闸门;市场在欢呼融资渠道扩面的同时,也直面一个冷峻的追问:在A股与H股长期存在估值价差的现实下,“A+H”究竟是提升资本效率的利器,还是为已经长大的药企增加了一层昂贵的资本结构?这不仅是上市策略的迭代,更是中国创新药企在全球资本博弈中,在全球化进阶走向成熟的过程中必然面临的机遇和暗礁。
01
对接国际
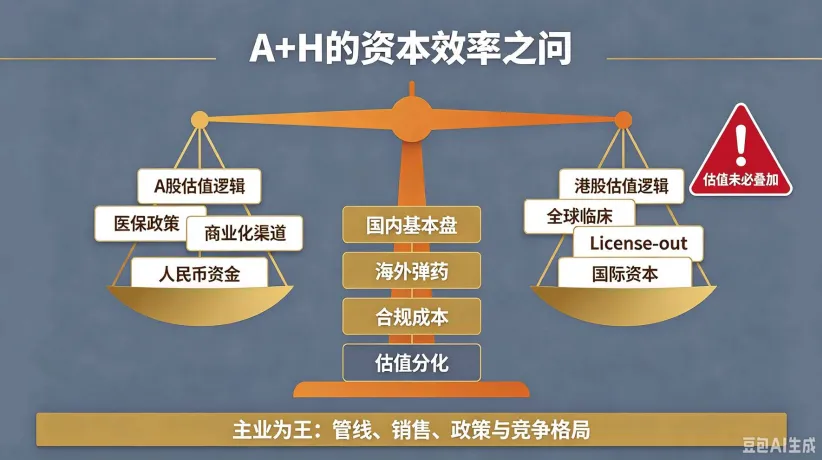
创新药企掀起“A+H”浪潮,其核心机遇在于突破了单一市场的资本瓶颈,为企业的全球化战略构建完整的资本闭环。双平台上市实现了资本属性的完美互补。A股与港股的投资者结构、估值逻辑和资金属性存在显著差异。A股市场流动性充裕,本土投资者对国内医保政策、商业化渠道及产业竞争格局更为熟悉,能够提供稳定的人民币资金和长期的产业支持。而港股则汇聚了大量国际机构投资者、主权基金及海外医药专业资本,其估值体系更看重全球多中心临床数据、海外授权(License-out)潜力及跨国合作能力。通过“A+H”,企业既能稳固国内基本盘,又能精准对接国际资本,为海外临床推进、全球商业化网络建设及潜在产业并购储备充足弹药。
“A+H”的双重上市是提升全球品牌影响力和商务拓展(BD)谈判筹码的信用背书。在创新药出海成为行业共识的当下,能同时满足A股与港股两地的监管规则、信息披露和公司治理标准,就是向全球市场传递了企业合规经营、财务透明的强烈信号。这种双重资质能够显著降低跨国药企的合作顾虑,提升企业在License-out、NewCo等BD交易中的信任度与议价能力,从而获取更优厚的首付款和里程碑分成,将资本优势转化为实实在在的商业价值。
02
资本风险
然而,“A+H”并非稳赚不赔的灵丹妙药,其资本风险与运营挑战同样不容忽视。
最核心的风险在于,两个市场并不必然带来估值的简单叠加,反而可能放大分化。现实中,同一家公司的A股和H股经常存在明显价差,甚至H股长期处于折价状态。如果企业缺乏真正的全球化业绩支撑,仅仅为了追求所谓的国际估值而盲目赴港,H股不仅无法带来溢价,反而可能因国际投资者对临床数据、竞争格局的严苛审视而遭遇市值重估。正如信立泰在关键管线临床数据不及预期后,其创新转型的确定性受到资本市场的重新评估,这警示企业:进入第二个市场,意味着要接受一套全新的,甚至更为严苛的价值检验体系。
此外,双重上市会让企业的资本结构变得相对昂贵。维持“A+H”双平台,意味着企业要同时应对两地监管机构的问询、满足双重信息披露要求、管理不同偏好的投资者关系。对于尚未形成稳定商业模式或产生全球化收入的企业而言,这些合规成本、审计费用及管理层精力的消耗,可能远超多融一笔资金所带来的边际收益。若企业自身业务结构不足以支撑两个市场的差异化定价,第二个上市地很可能沦为沉重的成本负担。
03
主业为王
更深层次的风险在于,“A+H”模式无法替代企业自身的商业成功。资本市场的扩容打开了估值窗口,但不能掩盖企业基本面的挑战。
当前,国内创新药行业竞争已进入白热化阶段,肿瘤靶向赛道内卷加剧,医保谈判与集采常态化持续压缩单产品毛利。企业若过度依赖少数大单品,一旦面临竞品冲击或政策降价,业绩便会出现剧烈波动。例如,部分企业虽实现阶段性盈利,但核心产品受集采影响收入骤降,且第二增长曲线迟迟未能成型,产能利用率低下,导致折旧与运营成本不断侵蚀利润。这些经营风险,无论企业在多少个市场上市,都无法被资本运作抹平。港股市场对医药企业的风险定价往往更为直接,即便已经盈利,若主营业务增长乏力、管线迭代不及预期,同样会面临估值压制。
04
适配标的
由此看来,“A+H”未来可能成为头部创新药企的资本基础设施,但绝不会是所有企业的标准动作,更不是万能解药。真正适合双重上市模式的,是那些具备临床价值、全球竞争力和持续造血能力的企业;是那些业务结构足够复杂、已经跨越单一市场边界的全球化生物制药企业;是那些已经拥有成熟的国内商业化收入,海外研发和BD实质性推进的公司,核心因素是其价值维度已经超出了单一市场的定价能力。
信立泰杀向港股,康诺亚冲回A,这场“A+H”市值争夺战,是中国创新药企从“产品出海”迈向“资本出海”、从本土制药企业走向全球生物制药大航母的关键标志。它既是企业走向成熟的可选之路,也对企业的全球化运营和跨市场管理能力提出了前所未有的考验。
于投资者而言,“A+H”上市本身是资本动作,不是股价上涨的直接逻辑。投资判断依旧要回归管线进展、产品销售、行业政策与竞争格局。尚未“A+H”上市的企业真正需要追问的,不是“还有多少家公司会递表”,而是“我是否真的需要两个市场”。如果只是为了多一个上市地,“A+H”未必是好选择。只有当企业真正成长为能够同时面对中国市场和全球市场的制药企业,两个资本市场才刚刚够用,才能在机遇与风险的博弈中,赢得资本的长期青睐。
 产业资讯
思齐俱乐部 2026-10-12
583
 产业资讯
MedTrend医趋势 2026-10-12
703
 产业资讯
医药笔记 2026-10-12
606
 热门资讯
 微信公众号