 产业资讯
 BiG生物创新社
 2026-11-06
 386
图源:RA Capital Management官网
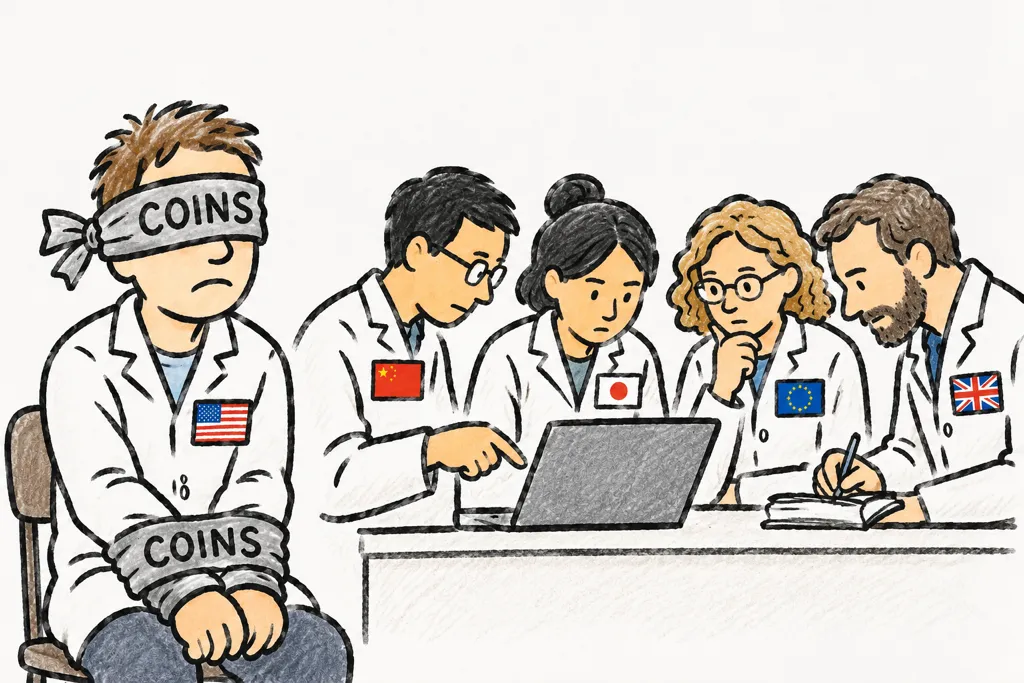
RA Capital Management计划于2026年12月7日向美国财政部提交一份关于拟将制药和生物技术加入《COINS法案》的公众意见。该意见信已提前公开,以便赞同的同行联署,也方便其他人提交自己的意见。这封信由RA Capital多位合伙人领衔,并获多机构生物技术投资人和企业高管联署。
信的开篇即表明立场:署名者是“美国生物技术行业的领导者、投资者和企业家”,与本届政府一样致力于保护美国国家安全和技术领先地位,也感谢财政部就生物技术加入COINS法案征求意见的机会。但结论很明确:COINS草案按当前形式会无意中削弱国家安全。
一、草案可能让欧洲受益,却只约束美国
这封联署信警告,草案按当前形式会从两个方向削弱美国:一方面,它可能把源自中国的药物的控制权和利润拱手让给欧洲;另一方面,它会抑制对美国生物技术公司的早期投资,因为美国投资者和企业家将无法了解全球创新格局,而这种了解对于评估任何美国公司项目的竞争力至关重要。
草案不会减缓中国生物技术的发展。即使没有美国股权投资,中国生物技术也将拥有充足资本。真正的问题在于:美国公司是否还能处于有利地位,去许可并因此控制那些他们认为值得为美国和其他西方市场开发的中国候选药物的制造、开发和商业化。
从能力角度看,中国在生物制药研发方面已经非常出色;即使规则使与中国制药公司的共同开发和共同商业化变得更加困难,中国公司也能继续从欧洲合作伙伴那里学习其缺乏的能力。
更关键的是,按当前形式,COINS草案可能阻断甚至符合CFIUS要求的基于股权的许可交易,从而削弱美国生物技术领导地位,使跨国制药公司和欧洲NewCo相对于作为美国生物技术生态系统骨干的建设者、投资者和企业家获得优势。
信中提出一个关键判断:新药开发并不会给中国提供一个可以在全球冲突中用来对付美国的“咽喉点”,因为任何保留制药能力的国家都可以很容易地生产药物。美国需要的是促进和加速国内生物医学研发、推动已批准药物“友岸外包”制造的政策,而不是禁止跨境研发合作——后者只会反噬美国自身行业和国家利益。
草案声称关注与美国供应链相关的国家安全风险,但它对加强国内制造、限制中国公司在美国境内控制药品分销的能力“毫无作为”,无论是否有欧洲合作伙伴协助。
二、阻断中国交易,为什么会“掏空”美国生物技术?
如果规则阻止美国企业家和投资者以符合CFIUS要求的少数股权为对价、从中国公司获得项目许可,那么COINS草案将导致中国公司连与美国投资者交谈都失去兴趣,使美国方面对中国正在发生的创新“视而不见”。
如果拟议规则禁止某些中国公司可能偏好的共同开发/共同商业化交易,那些中国公司可能根本懒得与美国制药公司交谈,而宁愿只考虑来自欧洲制药公司的共同开发/共同商业化提议。
结果是,整个美国生物制药行业和美国投资者对中国正在发生的事情的可见度都将降低。一些美国生物制药公司可能寻求在美国境外重新注册,以恢复竞争定位,进一步削弱美国领导地位。
拟议规则还将抑制美国对美国原产早期生物技术的投资。原因在于:被COINS蒙蔽、看不到中国正在发生什么的美国投资者,将不再能够识别一个美国原产项目究竟是“首创”还是“同类最佳”。相比之下,仍然被允许与中国公司接触的欧洲投资者,将处于更有利的位置,能够知道一家美国公司何时拥有世界级项目。这项起草政策“合乎逻辑但不受欢迎的后果”,将是限制美国创新者不得不向欧洲投资者寻求资金。
草案的净效果将是约束美国生物技术和制药行业,削弱美国国家安全和经济利益。用信中的话说:“COINS草案按现有文本将反噬美国。但可以通过修正来避免损害。”
三、问题出在“股权”和“合资企业”的解释上
按现有文本,COINS草案似乎允许美国公司向中国公司支付前期现金、现金里程碑付款和未来销售特许权使用费,以许可候选药物。然而,草案可以被解释为限制授予股权以及共同开发和共同商业化交易,只要此类交易被视为草案下被禁止的“合资企业”。这将使欧洲公司获益,并将源自中国的最佳药物的控制权和利润转移到欧洲。
欧洲制药公司和投资者(而非美国同行)将可以自由提供许可方认为有吸引力的任何交易条款。有志于在全球开发和商业化药物的中国公司,可能优先考虑保留对这些活动的控制权或参与权,而非现金或股权。如果美国公司被阻止签署此类交易,中国制药公司将转而与欧洲公司和投资者达成交易,而不是放弃其抱负。毕竟,COINS并不阻止中国公司直接在美国开发和商业化药物,无论是自行进行,还是通过欧洲合资企业或合作协议进行。
COINS按当前形式还会抑制对美国生物技术的早期投资,造成它试图防范的对美国能力的损害。当企业家提出一个想法并寻求资金时,投资者的第一个问题通常是:“还有谁已经在做这个,他们是否有更好的药物?”如果美国公司和投资者没有预期能够投资或许可他们的化合物,中国生物技术公司就没有动力与美国投资者交谈,更不用说允许尽职调查。这将使美国公司和投资者对真正的全球竞争格局一无所知。
因此,按现有文本,COINS将使生物技术投资者难以对美国生物技术企业家提出的任何早期项目抱有必要的信心。欧洲公司和投资者将保留对全球竞争格局的完全可见度,并能够更有信心地进行投资。具有讽刺意味的是,只有外国投资者才能知道一家美国生物技术公司是否拥有世界级技术,并能够有信心地对其进行投资。
四、NewCo模式为什么重要?
组建新公司(NewCo)以许可中国项目并为西方市场开发的美国企业家和投资者,往往无法与大型制药公司的全现金报价竞争。小公司则提供少数股权,将部分经济风险转移给中国许可方。
这些少数股权安排已经受到CFIUS和DSP的严格控制,以维护美国对经济、治理和敏感患者数据的控制。鉴于这些现有法规,中国许可方的股权“不过是公司成功之上的特许权使用费”。
当前提案的净效果是,COINS只会约束美国公司和投资者,而不会约束其他任何人,结果只是美国受损、他人获益。
为了保护对所有美国生物技术公司的投资,尤其是来自美国投资者的投资,允许NewCo符合CFIUS要求的许可安排(包括少数股权),而非仅允许中国项目的全现金许可交易,仍然符合美国利益。这将保持中国创新者与美国企业家和投资者接触的兴趣,进而保持对任何生物医学投资决策所必需的全球格局的可见度。
五、制药不应被纳入COINS
制药不应被纳入COINS,既因为它会反噬美国,也因为药物的发现和开发并非全球冲突中的潜在“咽喉点”。
生物技术创新不同于稀土——稀土必须被开采。电动汽车的先例也不适用于生物技术:中国的电动汽车领先地位建立在其国家补贴的制造规模和电池材料控制之上,而新药的价值来源于美国颁发的专利,因为任何药物的大部分盈利能力来自美国批准和报销。因此,美国公司的许可伴随着制造移出中国,实际上加强了美国对资产的控制。
即使在与中国的冲突或其他贸易中断的情况下,一家中国公司试图向美国扣留一个有前景的候选药物,任何能够生产药物的国家都可以打破专利。
六、具体建议:白名单、重新界定与澄清规则
第一,白名单药物化合物。 财政部应确认:尽管31 C.F.R. 851.226中有任何其他条款,美国人可以投资于开发31 C.F.R. 851.226(r)(4)所定义药物化合物的公司,前提是此类化合物不针对31 C.F.R. 851.226(r)(1)中提到的病原体/毒素。更进一步,财政部应将能为美国患者提供明确益处且对美国公共卫生不构成任何威胁的药物列入白名单。
如果没有这种白名单方法,美国生物技术行业很可能被切断在上述大片创新之外,仅仅因为例如一家美国拥有和运营的NewCo从中国许可了一个候选药物,培养来自公共细胞系的细胞从事制药研究(“生物系统”)或编写脚本评估其研究进展(“计算或生物信息学工具”)。
没有白名单,美国投资者在了解全球创新状况方面将相对于欧洲投资者处于劣势,而这对保护美国生物技术的早期投资至关重要。这是因为如果没有投资前景,中国生物技术公司不会向美国投资者披露其项目。如果美国投资者对“外面有什么”信心不足,他们将对国内早期生物技术公司的投资信心不足。“如果你不知道同类药物中还有什么正在开发,你就无法投资于同类最佳分子。”美国投资者和公司将被蒙蔽,对美国能力非常缺乏安全感。在播撒国内投资不安全感的过程中,COINS草案将削弱美国国家安全。
第二,把监管重点放在活动层面,而不是禁止许可。 政策制定者应转而关注维护美国对关键药品制造供应链控制的干预措施,即已在美国批准的药物的“友岸外包”制造,这将防止真正的“咽喉点”。
当前草案语言并未改善美国供应链安全,也不建议在COINS中尝试任何与制造友岸外包相关的事项。相反,此类行动似乎更适合通过修订《BIOSECURE法案》或其他政策工具来实施,例如生物技术研究和制造的《CHIPS法案》。关键点是:美国应能够依靠持续生产患者作为美国标准治疗一部分而依赖的FDA批准药物。这延伸到仿制药,而不仅仅是新药,并且需要转移大部分供应链,而不仅仅是生产的最终灌装和完成步骤。为了国家生物医学韧性,允许美国公司与中国CDMO签订合同生产用于临床前测试或临床试验批次的药物没有风险,但目标应该是在美国商业上市之前或之后不久将制造转移到其他司法管辖区。不过,关税政策需要适应这种友岸外包,以允许小公司与大公司竞争,因为在美国本土制造对小公司来说成本过高。
如果COINS草案的意图是防止中国制药公司控制药品供应链中的实际“咽喉点”,那么COINS还需要专门处理对其他关键分销和商业化(即定价、销售)活动的控制,而不仅仅是禁止与美国公司的合作和来自美国投资者的投资。当前限制美国公司通过合资企业提供共同开发/商业化条款的方法,只会给欧洲公司带来强大的交易优势。拟议规则中没有任何内容实际禁止中国制药公司直接或通过合资企业或与欧洲制药公司的共同商业化协议,控制与美国境内药品分销和商业化相关的“咽喉点”。
相比之下,一种“基于活动的方法”——禁止中国制药公司直接或通过合资企业控制美国商业化和分销活动——将影响甚至欧洲公司向中国公司提供的交易结构类型。无论中国公司是独立行动、与欧洲公司合作还是与美国公司合作,美国开发和商业化都将受到限制。这样意图将与效果相匹配,而不会使美国公司和投资者相对于欧洲公司处于劣势。美国公司仍然可以与中国公司就美国以外的市场达成共同开发和共同商业化交易,从而与欧洲公司在平等基础上竞争中国项目。
当然,防止中国公司直接控制其药物在美国境内的分销和商业化可能超出COINS设计范围,但这恰恰意味着COINS是实现此类生物医学国家安全目标的“错误工具”,如果这些确实是目标的话。禁止中国公司在美国对其药物进行临床开发,可能会促使中国对等禁止允许美国公司在中国进行试验,这将损害美国创新,因为在中国生成至关重要的概念验证临床数据比世界任何其他地方都更快、更高效。
第三,如果不白名单,至少应重新界定药物化合物范围。 如果财政部不以上述方式肯定地将药物化合物列入白名单,至少应将受限药物化合物研究范围重新界定为仅包括针对31 C.F.R. 851.226(r)(1)所列病原体/毒素的化合物。实际上,美国个人对中国生物技术公司的直接投资在许多情况下仍将受到限制,因为禁止涉及实验室自动化、开发计算工具、使用超级智能系统等的公司,而使用此类系统已成为药物发现和日益增多的药物开发的标准做法。然而,将药物化合物从受限技术范围中移除,至少可以澄清许可协议的持续可接受性,以及对专注于此类公司发现的分子的美国NewCo的股权投资。
但重新界定药物化合物定义,仍将使美国投资者在了解全球创新状况方面相对于欧洲投资者处于劣势,因为中国生物技术公司只有在对全现金许可安排持开放态度时才愿意与美国投资者接触。
第四,澄清“合资企业”和“受指示或控制”的定义。 如果药物化合物仍在范围内,财政部必须澄清向中国生物制药公司授予少数股权作为许可对价形式的持续可接受性,即NewCo模式。具体而言,“合资企业”的定义应排除拥有少数股权的被动外国许可方的实体。同样,“受指示或控制”的定义应指出,对知识产权保护和其他标准许可权的控制不构成对企业管理和政策的合同控制。其他平行变更或对此点的明确例外同样适当。如果没有此类修订,该规则有可能使美国生物技术企业家相对于外国企业家和大型跨国制药公司处于劣势。
COINS不应覆盖或以其他方式削弱CFIUS和DSP中规定的严格法规,这些法规旨在维护美国公司对中国少数股权在美国公司中的经济、治理和敏感美国患者数据的控制。与CFIUS保持一致同时保留交易结构灵活性,将实现限制外国控制的目标,而不会使美国公司在竞争中国项目许可权时相对于欧洲公司竞争力下降。
如果“合资企业”的定义未被修改以排除上述类型的NewCo,且最终规则实施前已成立的现有NewCo未获得例外,美国企业家和投资者将受损,中国生物技术公司将受益:此类NewCo可能被迫清盘并将药物权利返还给中国许可方,后者随后将受益于该NewCo生成的数据,用于其自身内部全球开发或后续向制药公司许可。
第五,澄清反规避条款。 反规避条款起草得如此宽泛、模糊和具有威胁性,以至于有可能造成与全面禁令相同的损害。为了能够自信地、有竞争力地参与全球舞台,美国公司和投资者需要明确哪些交易结构实际被允许,且不会事后被判定为规避了COINS的意图。中国公司也需要这种明确性,否则将偏向与欧洲公司和投资者达成交易,正如反垄断审批风险的认识可能在公司收到竞争性报价时扭曲其接受哪项收购要约一样。
第六,出口管制建议。 为了进一步加强对前沿平台技术的美国控制,政府可以考虑通过出口限制禁止向中国转让与新型模态开发、药物发现算法和新型生物靶点识别相关的前沿平台技术的任何知识产权和专有技术的所有权。这将使重要技术处于美国控制之下,而对美国竞争力的损害可能最小。此类出口限制将继续允许使用此类平台开发的药物的许可和商业化。实际上,专注于此类前沿技术的美国公司往往对关键算法和检测方法严格保密,出口禁令只会巩固已经普遍的行业惯例。中国公司与美国公司之间的绝大多数合作,特别是NewCo,目前涉及将中国项目转移到美国公司控制之下,而不向中国许可方转让新型检测方法、平台或其他技术。
七、结论
草案通过给予外国公司在控制源自中国的最重要药物的所有权和美国分销方面的优势,无意中削弱了国家安全;它还通过将利润从美国公司转移到欧洲和中国公司,并抑制对可能是世界级美国技术的早期投资,削弱美国的生物技术投资。
因此,这封联署信建议:财政部不对来自中国的候选药物的引进许可施加限制,同时将监管重点放在活动层面(即制造、开发和商业化),以更全面地实现保护敏感美国患者数据和药品供应链的意图,同时使美国公司和投资者与所有其他方处于平等的竞争地位。
总得来说,COINS草案按当前形式只会约束美国公司和投资者,却把中国创新药物的控制权和利润推向欧洲,并让美国投资者对全球创新格局“失明”;应通过白名单、澄清NewCo少数股权规则、把监管重点放在制造和商业化等活动层面,而不是阻断美国公司从中国引进候选药物的许可交易。
 产业资讯
智药局 2026-11-06
362
 产业资讯
BiG生物创新社 2026-11-06
386
 产业资讯
丁香园Insight数据库 2026-11-06
454
 热门资讯
 微信公众号