 产业资讯
 药通社
 2026-11-14
 369
国产口服环肽赛道,又有新进展。
11月11日,药物临床试验登记与信息公示平台显示,海思科登记了一项HSK47388片(I)治疗中重度斑块状银屑病的Ⅲ期临床研究。这也是该产品首次进入Ⅲ期临床阶段。
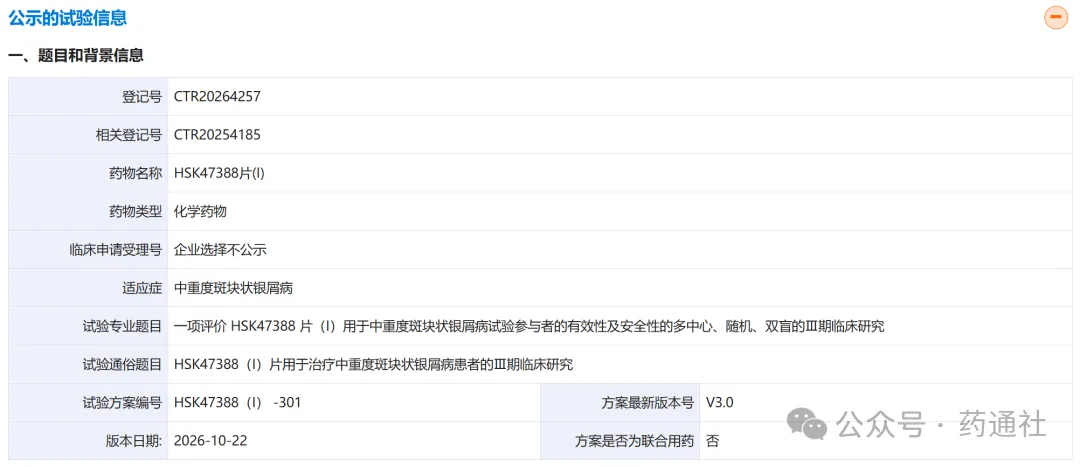
截图来源:药物临床试验登记与信息公示平台
根据登记信息,这是一项多中心、随机、双盲研究,计划入组390例患者,主要评价HSK47388治疗中重度斑块状银屑病的有效性和安全性。
研究主要终点包括第16周达到PASI 90的患者比例,以及IGA评分达到0或1分且较基线改善至少2分的患者比例。
HSK47388是海思科自主研发的口服、高选择性IL-23环肽抑制剂,正在围绕银屑病、炎症性肠病、银屑病关节炎等适应症开展研发。
01
海思科加速推进临床的背后,是全球口服环肽赛道正在迎来商业化突破。
长期以来,多肽药物主要以注射剂型为主。胰岛素自1922年问世以来,多肽药物已经历百余年发展,但胃肠道酶解、膜通透性差等问题,始终限制着多数多肽药物的口服应用。
环肽技术为这一问题提供了新的解决思路。
通过分子结构设计,将肽链首尾连接形成环状结构,可以提高分子的构象稳定性和抗酶解能力,并通过进一步的结构优化改善膜通透性,为口服多肽药物开发创造条件。
这一技术突破正在吸引全球药企和资本加速布局。
2026年,强生与Protagonist合作开发的icotrokinra(Icotyde)获批上市,成为全球首款口服IL-23受体拮抗剂。8月,该药以盐酸伊可白滞素片的名称在中国获批。
11月6日,强生公布了ICONIC-ASCENDⅢ期研究数据。这项研究直接将icotrokinra与乌司奴单抗(Stelara)进行头对头比较,针对的正是中重度斑块状银屑病患者。
结果显示,icotrokinra在关键疗效指标上达到对乌司奴单抗的非劣效标准。
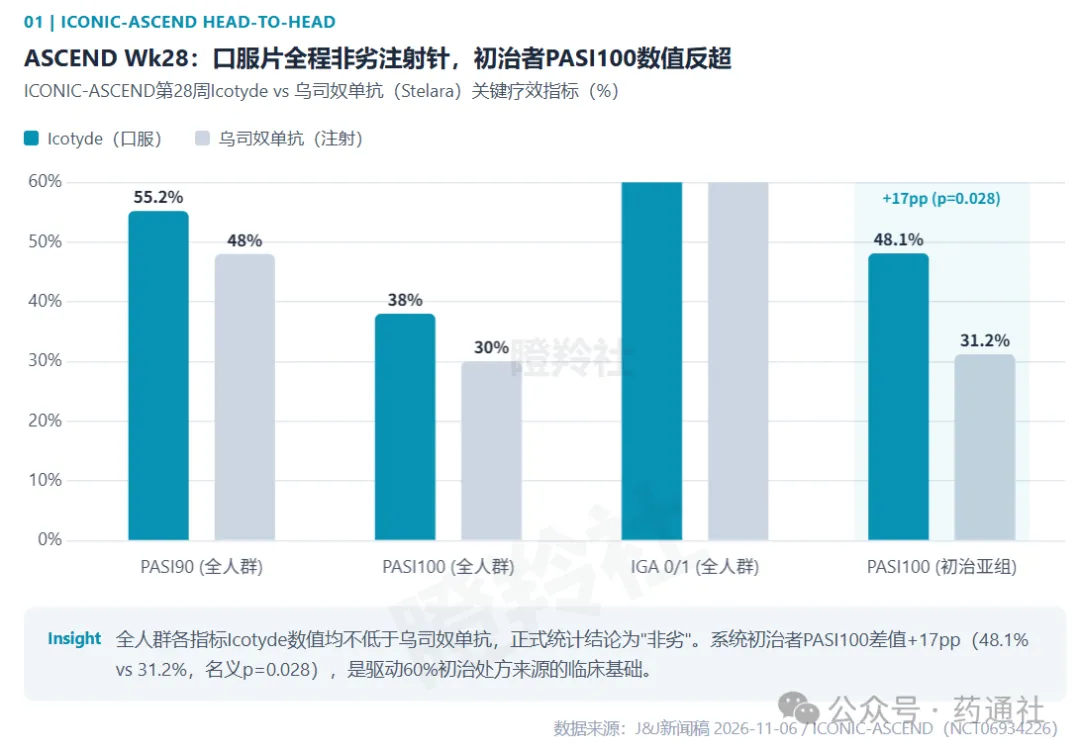
这组数据的价值在于,口服环肽首次在大型Ⅲ期临床研究中,证明了其在银屑病治疗领域能够与成熟生物制剂正面竞争。
对于患者而言,口服给药意味着治疗便利性和用药依从性有望进一步改善。对于药企而言,则意味着口服环肽有机会切入原本由注射型生物制剂占据的市场。
商业化表现同样值得关注。
据公开信息,icotrokinra上市后的首个完整季度,即2026年第二季度,处方量已超过1.8万张,覆盖约1.1万名患者。强生也将该产品的销售峰值预期从此前的50亿美元上调至约100亿美元。
另一边,默沙东的口服PCSK9抑制剂enlicitide也于2026年获批,成为全球首款口服PCSK9抑制剂。目前,该药已在国内提交上市申请。
全球药企的交易动作也随之同步升温。
今年7月,翰森制药将口服IL-23受体拮抗剂HS-20118的大中华区以外独家权益授权给Avere,首付款1.2亿美元,交易总金额超过23亿美元。
10月,吉利德以12.75亿美元现金首付款收购瀚辰星泰口服环状多肽IL-23R抑制剂HCXT-2001。
11月,Argenx宣布以11.5亿美元收购环肽企业Unnatural Products,进一步显示出跨国药企对这一技术领域的关注。
从产品获批到大额BD交易,口服环肽已经不再只是早期研发概念,而是开始进入临床价值和商业价值的双重验证阶段。
02
全球口服环肽的突破,也带动了国内药企加速布局。
目前,国产口服环肽主要集中在IL-23R等自身免疫相关靶点,其中银屑病是重要的临床开发方向。
从研发进度来看,海思科HSK47388已经率先进入Ⅲ期临床,翰森制药HS-20118则处于Ⅱ期临床阶段。
值得关注的是,翰森制药的HS-20118公开披露的终末半衰期为6—7天,具有开发低频给药方案的潜力。如果后续临床数据能够支持每周一次口服给药,将与每日一次的icotrokinra形成差异化竞争。
除海思科和翰森外,国内还有多家企业在这一领域进行布局。
复宏汉霖依托自建环肽研发平台推进HLX702研发,计划覆盖银屑病、炎症性肠病等适应症;三生国健的SSGJ-629则聚焦长效口服环肽方向,目前处于临床前研发阶段。
代谢领域的布局相对较少。信立泰SAL0167是国内进入临床阶段的口服PCSK9环肽候选药物,已于2026年7月获批开展高脂血症Ⅰ期临床研究。
此外,万邦德也在探索环肽技术在其他疾病领域的应用,其MCR靶向环肽管线针对肌萎缩侧索硬化症(ALS),即俗称的渐冻症。
整体来看,国内环肽研发已经从单一企业探索,逐渐发展为多家药企参与的竞争格局。
但需要看到,目前国产管线仍然高度集中于IL-23R这一靶点。
优势是,icotrokinra已经通过临床研究和上市表现验证了这一靶点的开发价值,后续国产产品可以借鉴已有的临床开发经验;隐忧则是,随着更多产品进入临床后期,同靶点竞争、临床差异化以及未来商业化准入,都将成为企业必须面对的问题。
从更大的行业范围来看,环肽的技术门槛仍然较高,研发涉及分子设计、合成工艺、制剂优化和口服吸收等多个环节。相较于已经形成规模化竞争的ADC等技术赛道,环肽领域的管线数量仍然有限。
但随着全球首批产品获批、临床数据持续披露以及跨国药企大额交易落地,口服环肽的产业化路径已经逐渐清晰。
 产业资讯
米内网 2026-11-14
368
 产业资讯
新康界 2026-11-14
367
 产业资讯
细胞与基因治疗领域 2026-11-14
431
 热门资讯
 微信公众号