 产业资讯
 潮药Bar
 2026-11-17
 498
周末大家讨论最热的议题是:129万一支的CAR-T,进医保了。
11月15日,药明巨诺公告,倍诺达(瑞基奥仑赛,靶向CD19的自体CAR-T)纳入国家基本医保目录,医保支付标准28.86万元/支,2027年1月1日生效。≥3线的大B细胞淋巴瘤、滤泡性淋巴瘤、套细胞淋巴瘤三个适应症同步进保,这是唯一一个进基本医保的CAR-T。
价格从129万砍到28.86万,降幅77.6%。患者端经报销后,自付有望压进10万以内。
一个最直接的问题冒出来:降到这个价,药明巨诺是不是卖一支亏一支?
公司把答案抛了出来,公告里有一句:"管理层预计,国产替代与规模效应推动倍诺达单位生产成本持续下降超65%……保持正向单位经济效益。"按这句话说,不会亏本卖。
按商业常识,笔者判断也是:大概率也不会"按支贱卖"。因为"到底亏不亏"对CAR-T有三个层次的答案,而公司公告承诺,只回答了其中一层。
01
28.8万,覆不覆得住一支的成本?
CAR-T成本结构跟普通生物药完全不同,其成本有三层理解意思,分为:变动生产成本(按支)、全载会计毛利和公司完全成本(含研发 + 销售 + 管理)。
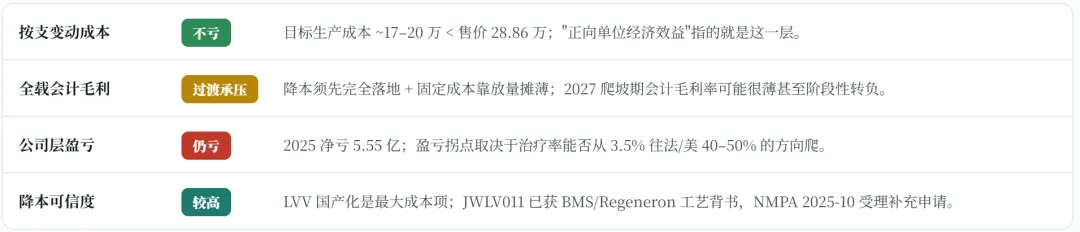
先看变动生产成本,即做一支实际多花多少钱?病毒载体、细胞处理耗材、质检放行,做一支用一支的钱。公司"单位生产成本降超65%、正向单位经济效益"对应的就是这个口径。
2025年这个数大约50万,目标打到17-20万。如果按照28.86万价格,还留出约35%—40%的毛利,这样看不亏钱。并且新毛利结构跟过去的129万对成本约78万相近,毛利率也在40%一线。
但从财报维度上的成本(全载会计毛利)看就不同了,财报里的"销售成本"不只算每支用掉的耗材,还要把厂房折旧、产线维护、闲置产能、废批损耗这些固定开支分摊进去。以2024年为例,倍诺达销售成本约0.81亿,对应120来例,算下来一支的财报成本约66万,是前面维度的那个"生产成本"数倍。
这层的痛点在于,固定开支是死的,做得越少分摊到每支头上就越贵。放量没上来之前,28.86万的价格还是会压着财报毛利率。
如果再加上公司层面的研发、销售、总部开支,2025年归母净亏5.55亿,如果降价能换量,那么对公司扭亏有帮助,换不了量,那依旧是持续亏损的格局。
不过,公司公告也写得很清楚:成本降超65%,是"在相关关键物料投入实际生产后"、"较2025年实际水平"。所以第一个口径的亏不亏,还是得验证:"关键物料"在2027年放量前能不能真降下来。
02
药明巨诺这65%的降本从哪来?以价换量可行吗?
降本65%最核心的一刀,砍在慢病毒载体(LVV)上。
自体CAR-T的钱花得极其集中,据行业文献:慢病毒载体加质粒是最大的单项开支,占生产成本的30%-50%,过去全靠进口,又贵又卡供货。
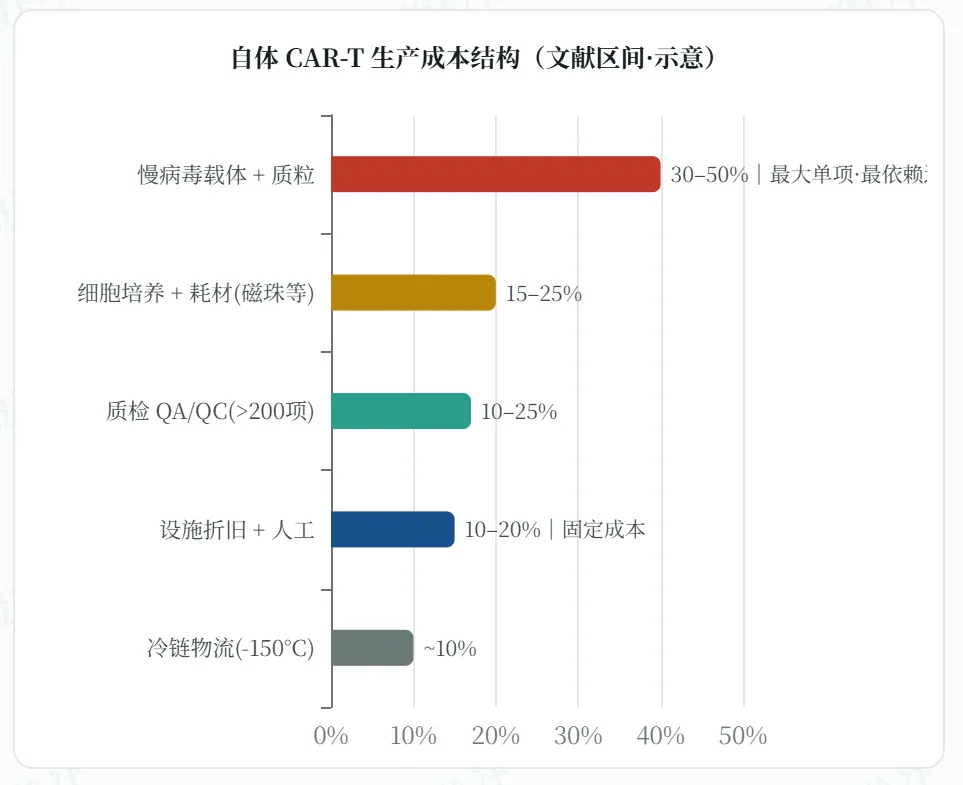
药明巨诺自研的国产载体JWLV011,就是这轮降本的底气,NMPA已在2025年10月受理倍诺达换用国产载体的上市后补充申请。
似乎,之前MNC已经给JWLV011的技术提前背了书。
2025年4月,药明巨诺把自研慢病毒载体工艺以全球非独家方式授权给BMS;10月,再生元又拿下了这套工艺的许可选择权。MNC不会花钱去买一个既不便宜也不够好的工艺,这等于第三方替"JW的载体既省钱又合规"背了书,也让LVV从一个成本项,反转成能对外变现的资产。
除了降幅贡献最大、确定性最高的自研载体外,其次是原材料耗材的本土化等效替代,积少成多但逐项得做等效验证;规模效应摊的是固定成本而非变动成本,且受放量速度制约。
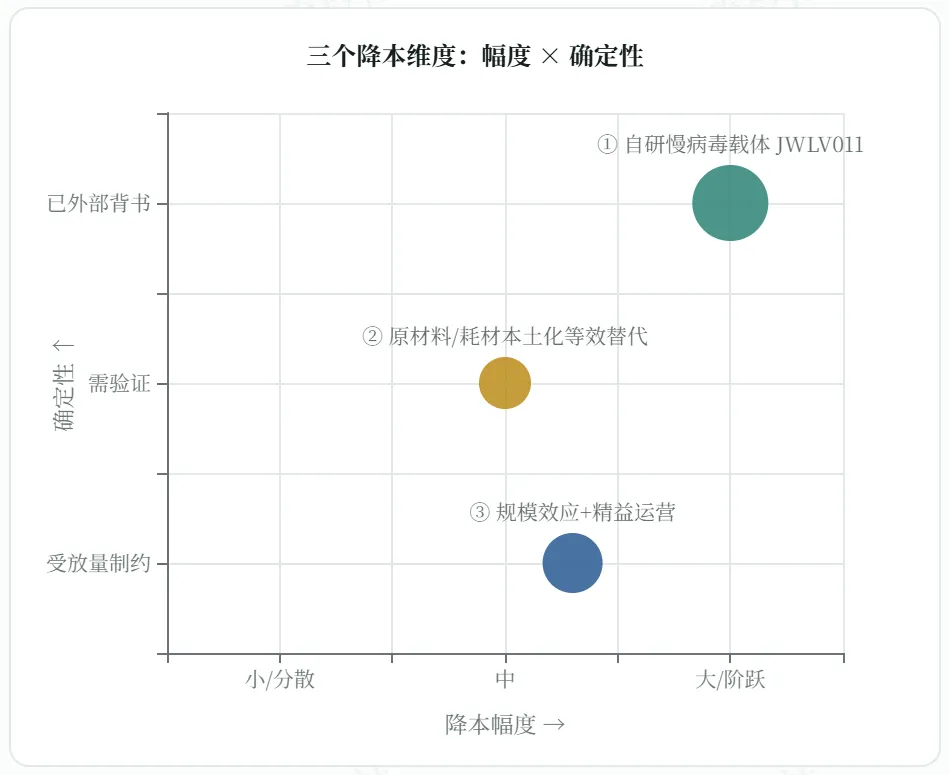
载体和耗材压的是变动成本,决定"卖一支亏不亏";规模效应压的是固定成本,决定"公司整体赚不赚"。成本降65%主要靠载体,但真要把公司拖出5.55亿量级的净亏损,靠的是产品放量。
以价换量的策略,真的能支撑自体CAR-T放出利润吗?
中国≥3线LBCL的CAR-T治疗率只有3.5%,法国52%、美国43%,差距大得惊人。可及性不足是头号障碍,而可及性最大障碍就是价格,医保把自付打进10万以内,正是突破口。公司测算,每年符合已进保三适应症的新增患者约1.1万人。
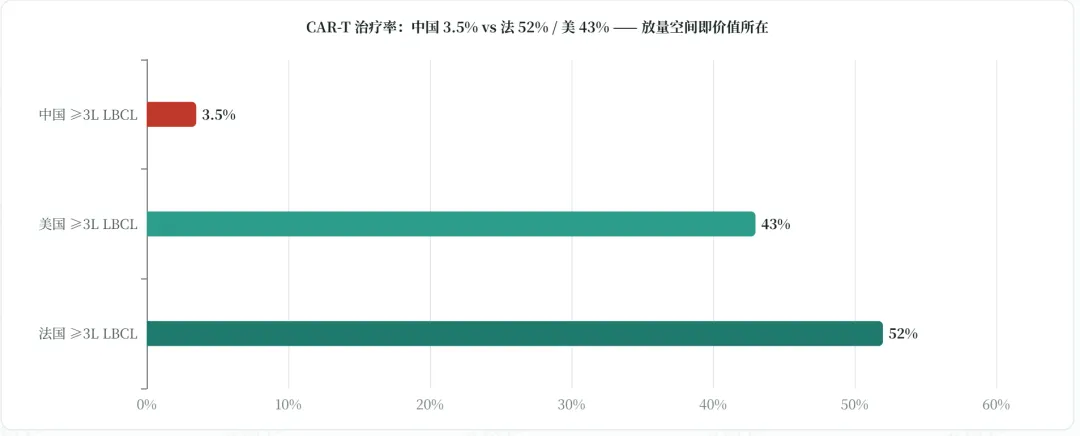
空间是真大,但量不会线性跟上。2025年倍诺达实际治疗才约170例,这是产能爬坡和固定成本摊薄的现实起点。从170例爬到能摊薄固定成本的规模,要医院准入、医生教育一起跟上。
CAR-T还有天然的限速因素:个体化制备周期、桥接治疗衔接、CRS和神经毒性的住院管理,欧美那40%-52%的治疗率,是成熟体系多年磨出来的,国内不可能一降价就能快速够到。
所以,药明巨诺在做一把豪赌:成本先降到位,再用低价把量换上来。按支生产成本这头,有国产载体和MNC背书托着,确定性相对高;放量这头,虽然天花板够高,但爬坡的斜率,是最大的不确定性。
03
降价进医保,整条CAR-T赛道被搅动
倍诺达这一步,意义早超出药明巨诺自己。
作为第一个进基本医保的CAR-T,28.86万这个价一旦落地,大概率会给整条赛道立个支付锚。后面的国产CAR-T再谈医保,绑不开这个参照系。
这对行业是普惠的破局,对同行却是实打实的价格压力。想进保,成本就得跟着往下压。药明巨诺是用自己已经降到位的成本,把门槛抬高了。
往深了看,这也在重写CAR-T的商业逻辑。过去大家默认CAR-T就是百万级的高价小众药,现在倍诺达给出另一条路:成本打下来、价砸进医保、放量摊薄固定成本,做成一个能上量的普惠产品。
但正如前面所分析的,产品进医保可能能解决"产品卖不动",但无法解决"公司赚不赚钱",单位成本算得过来,但放量斜率无法预测。
结语:说到底28.86万不是噱头,看下来倍诺达也不是卖一支亏一支。
市场需要先验证产品的成本是不是真能降下来,再接着看2027年以后的放量曲线,药明巨诺要走的路还长。
不过,这终归是好事,大部分患者再也不会因为价格而用不上CAR-T了。
 产业资讯
潮药Bar 2026-11-17
498
 产业资讯
医曜 2026-11-17
399
 产业资讯
求实药社 2026-11-17
373
 热门资讯
 微信公众号