 产业资讯
 BioTender
 2026-10-19
 386
2026年10月15日,Iambic走进纳斯达克敲响开市钟,股票代码为IAM。前一天,公司宣布以每股16.00美元发行937.5万股,预计募集1.50亿美元。但这笔钱能把AI发现的药物送多远,仍要看临床试验。
这也是一笔需要拆开看的融资。1.50亿美元是扣费前总额,最终招股书预计净额约1.35亿美元。但发行定价、开始交易与交割完成各有时间点:定价公告将10月16日列为预计交割日,不能把预期当成已完成。
Iambic 首次公开募股定价公告配图(图源:Iambic 官网)
上市的钱,先投向哪一颗药?
Iambic的两位联合创始人是Tom Miller和Fred Manby。招股书显示,公司前身Entos于2019年10月注册,2023年5月更名。它把AI、化学和生物实验放进同一套研发体系。但上市后的考题,已延伸到药物在人体内的表现。
公司同时经营自有管线与药企合作,试图让技术授权和药物研发相互支撑。招股书明确:目前没有获准商业销售的药品,也没有药品销售收入。但这不意味着公司没有收入,合作研发已经带来了另一类现金来源。
Iambic 联合创始人 Fred Manby 与 Tom Miller(图源:Iambic 官网)
钱怎么花,比“AI制药上市”更具体。招股书拟将发行净额连同现有现金,投入约7500万美元推进IAM1363,另各投1500万美元推进IAM217与IAM-C1。三条药物管线是资金用途的重心。但这些都是开发预算,不能当作成功承诺。
平台本身也计划获得约2000万美元,用于模型、实验自动化与软件开发。这次上市,把模型能力和药物开发放进了同一张资金计划表。但两者成熟度并不相同:IAM1363已进入Ⅰ/Ⅰb期,其余两条核心自有管线仍在临床前。

上市时的自有研发管线;后续阶段为开发规划(图源:Iambic 最终招股书)
让AI设计分子,实验室负责追问
可以把Iambic的平台理解成一张不断更新的“分子成绩单”:既看能否击中靶点,也看进入身体后如何吸收、分布与清除。承担多种性质预测的核心模型叫Enchant。但药物需要兼顾多个条件,单项预测漂亮,还不够决定候选物去留。
据公司9月发布的资料,Enchant v3拥有410亿参数,预训练使用4.5万亿token,覆盖16类生物医学数据模态和6000多种分子性质。公司称,扩大模型、数据与模态规模能改善预测。但参数量、训练量都不能直接换算成人体疗效或获批概率。
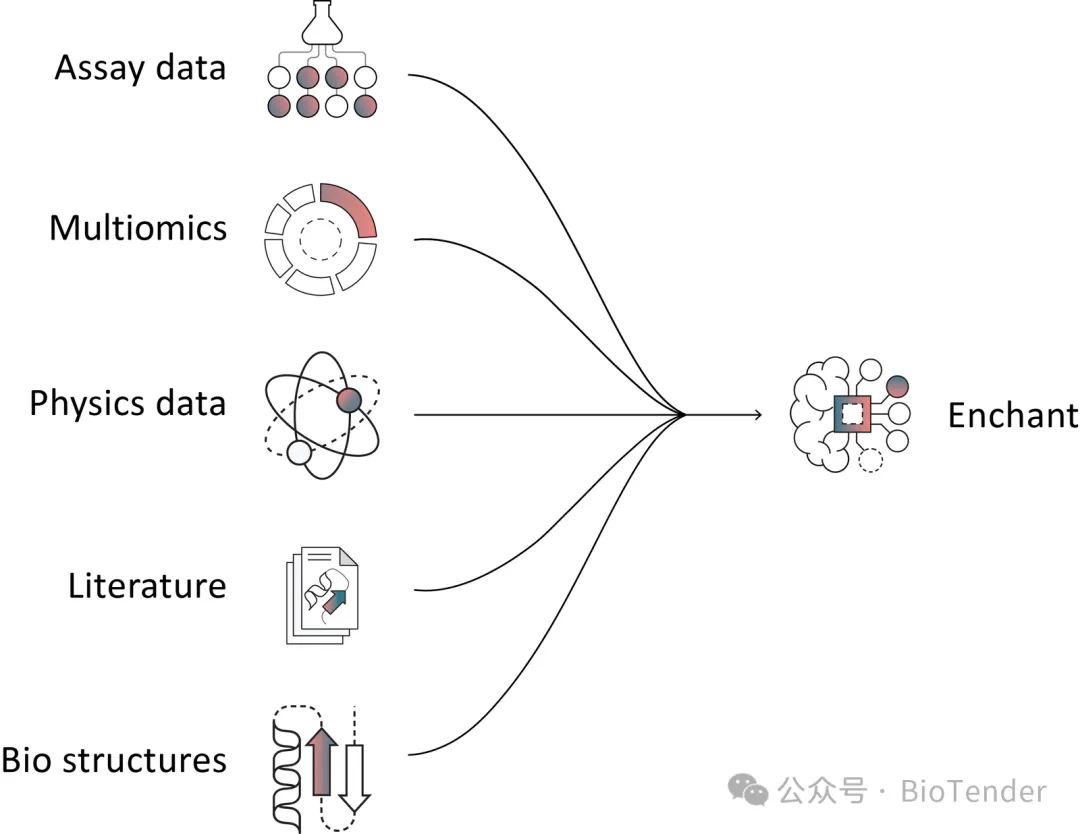
Enchant 将多类分子与实验信息用于性质预测;示意图不代表临床成功率(图源:Iambic 最终招股书)
另一项技术NeuralPLexer更像一个三维装配预演器:预测分子与蛋白质怎样结合,为结构设计提供线索。它负责蛋白质—配体等生物分子复合物的结构预测。但结构只是线索,能否形成可开发的药物,还要接受活性、选择性和体内性质的检验。
因此,平台还包括自动化合成与生物测试。公司称,每个项目可按周合成和测试数百个化合物,再将结果用于下一轮设计。它要压缩的是设计、合成、测试之间的反馈距离。但循环更快,仍不能替代人体试验所需的观察时间。
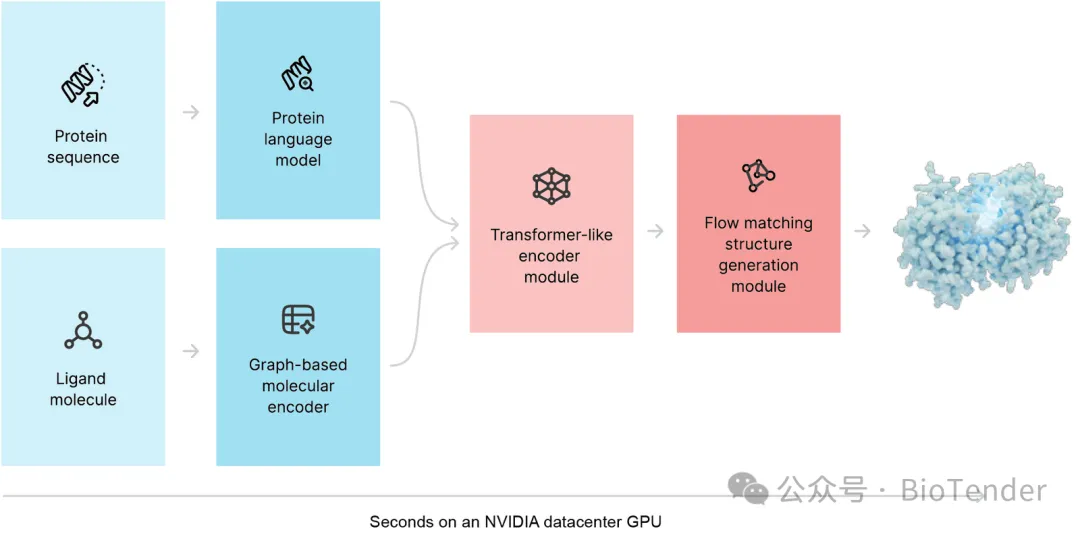
NeuralPLexer 的蛋白质—配体结构预测架构(图源:Iambic 最终招股书)
36%与23%,为什么必须分开读?
最接近检验这套体系的是IAM1363,一款口服HER2小分子抑制剂。公司希望它兼顾多种HER2变异、脑部暴露与对EGFR的选择性。研发目标是抑制肿瘤驱动信号,同时减少不必要的靶点干扰。但这些设计目标,需要分别验证。
据公司披露,IAM1363从项目启动到进入Ⅰ期约用了两年。其特点之一,是结合HER2激酶的非活性构象,即Ⅱ型结合模式。这个时间点能说明项目推进速度。但“两年进入临床”与“两年证明药物有效”,隔着完全不同的证据门槛。
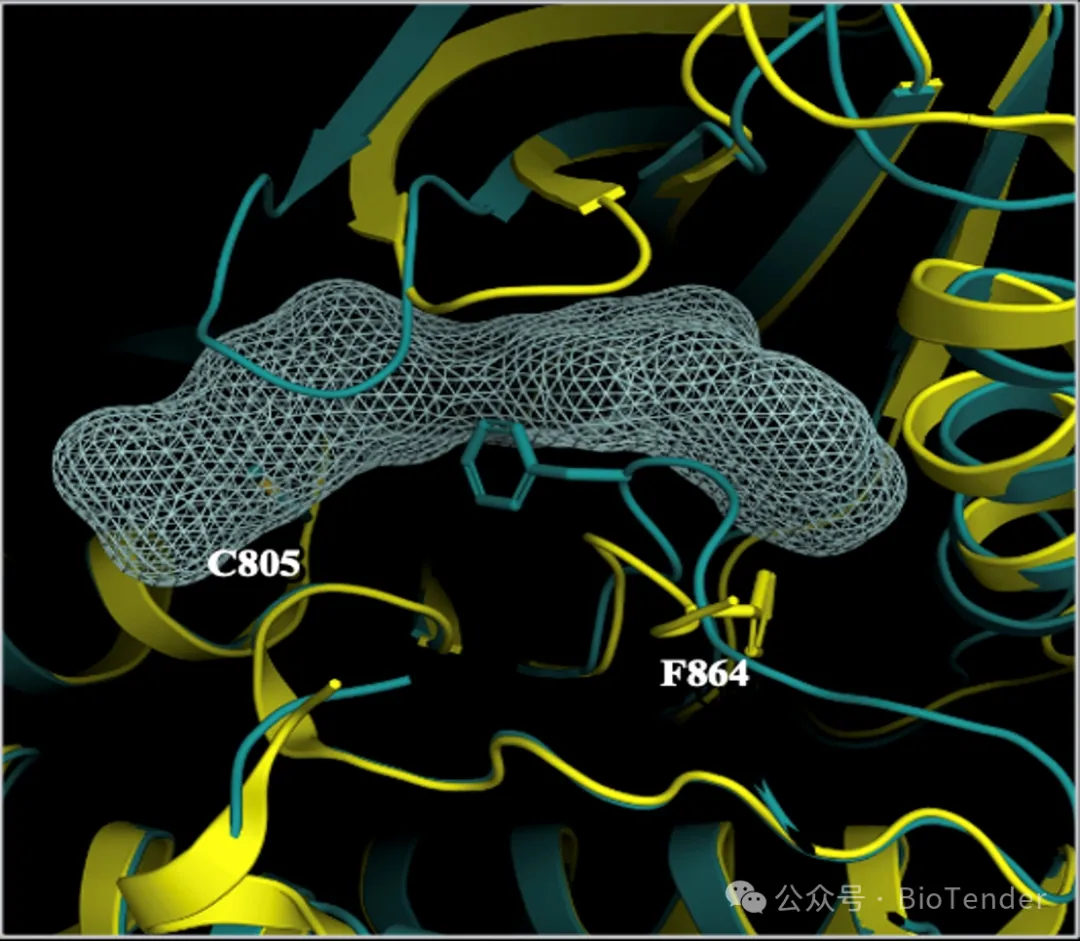
IAM1363 与 HER2 的共晶结构及构象对照(图源:Iambic 最终招股书)
招股书披露,截至2026年8月31日,在每日960毫克及以上剂量、具有可靶向HER2改变和可测量全身病灶的疗效可评估人群中,53人有19人达到最佳部分缓解,比例为36%。但经确认客观缓解为12/53,即23%。两个数字对应不同口径。
“最佳”记录治疗过程中观察到的最好反应,“经确认”还要满足后续确认要求。读早期临床数据,分母、确认状态和随访时间必须一起看。但这项试验属于开放标签、探索性研究,未设计为对不同队列、剂量或外部对照做统计显著性比较。

IAM1363 全身肿瘤靶病灶变化;数据截至 2026 年 8 月 31 日,最佳反应不等于经确认反应(图源:Iambic 最终招股书)
脑部结果也有类似区别。22名具有可测量中枢神经系统病灶的可评估受试者中,9人达到颅内最佳部分缓解,比例为41%;但经确认颅内客观缓解为4/22,即18%。其中19人患HER2阳性乳腺癌,不能直接外推到所有脑转移患者。
安全性要换一个分母。招股书显示,960毫克每日一次单药治疗的68人中,4人出现3级治疗相关不良事件,约6%,当时未报告4级或5级治疗相关事件。但这个安全性人群不等于上述53人疗效人群。早期耐受性也仍需更大样本和更长随访检验。
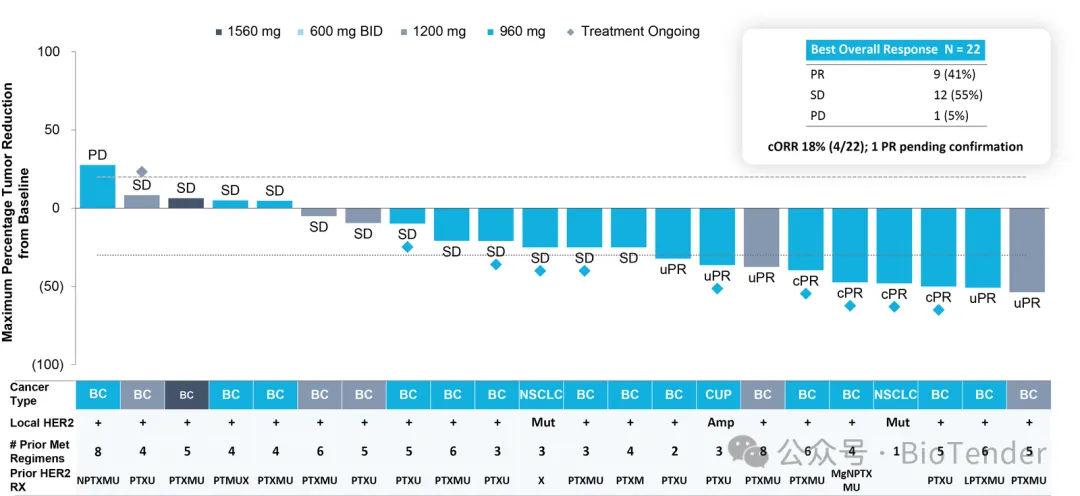
IAM1363 颅内靶病灶变化;数据截至 2026 年 8 月 31 日,属早期探索性结果(图源:Iambic 最终招股书)
第二颗药,能把平台故事再讲一遍吗?
另一条重要管线是IAM217,靶向参与细胞分裂的KIF18A。公司在9月30日提交IND申请,并于10月5日公告,计划推进Ⅰ/Ⅱ期试验。但提交IND不等于获准启动试验。它的脑部暴露和抗肿瘤优势,目前主要由临床前研究支持。
公司称,IAM217设计时没有可用的高分辨率抑制剂结合共晶结构,NeuralPLexer提供了结构线索。IAM-C1则靶向CDK2/4,计划第四季度提交IND。它们让平台有机会接受跨靶点、跨项目检验。但证明“还能发现候选物”,仍只是证明“能持续做成药”的前一段。
IAM217 提交 IND 的官方配图;提交申请不等于获准开展试验(图源:Iambic 官网)
药企付费之后,患者还在等答案
外部合作提供了另一层商业证据。今年2月,Iambic与武田宣布多年度合作,覆盖小分子发现及NeuralPLexer技术访问。公司称,符合条件的成功付款可能超过17亿美元。但这笔潜在金额带有成功条件,不能当作已到账资金或已确认收入。
相比合同标题,财务报表更能划清边界。招股书显示,2026年上半年合作收入约1280万美元,上年同期约390万美元。药企愿意付费,说明平台存在商业需求;患者能否获益,仍要靠临床结果回答。但合作项目的推进,也部分取决于合作方的资源与优先级。
Iambic 与武田的合作公告配图;潜在成功付款不等于已到账收入(图源:Iambic 官网)
成本同样在增长。公司2025年净亏损约7730万美元,高于2024年的4790万美元;2026年上半年净亏损约5010万美元。但亏损也不能单独裁定平台成败。截至6月底约2.079亿美元的现金及现金等价物,连同预计IPO净额,为后续试验提供了资源。
公司预计现有资金与发行净额可支持运营进入或覆盖2028年第四季度,亦设想最早2027年启动IAM1363注册性试验。但两项判断都依赖经营假设、试验进展或监管反馈。等模型继续放大、候选物继续增加,下一次披露能否拿出更持久、更确定的患者获益?
英文原文:https://cn.investing.com/news/company-news/article-93CH-3609258
 产业资讯
RNAScript 2026-10-19
408
 产业资讯
识林 2026-10-19
377
 产业资讯
BioTender 2026-10-19
386
 热门资讯
 微信公众号