 产业资讯
 药通社
 2026-11-05
 371
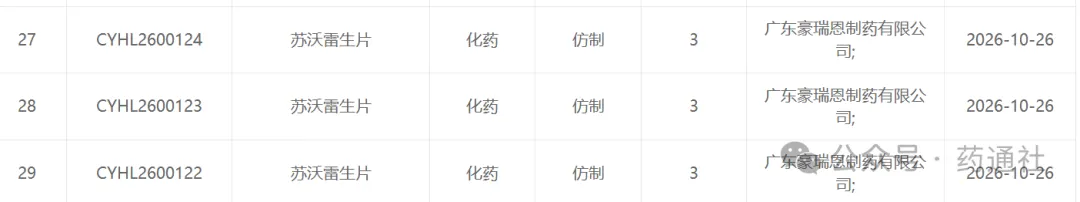
10月26日,广东豪瑞恩制药有限公司的苏沃雷生片临床试验申请获受理。这款全球首款第四代失眠药,时隔六年终于国内迎来了新进展。
苏沃雷生是全球首个双食欲素受体拮抗剂(DORA),由默沙东研发,2014年获FDA批准,用于治疗入睡困难及睡眠维持障碍。
全球上市已超过12年,苏沃雷生在国内却长期没有动静。原研默沙东至今未推动其在中国上市,国内仿制药研发也进展缓慢。
01
核心原因应在于监管限制。
苏沃雷生早年被列入第二类精神药品目录,即使尚未在国内上市,也需要按照《麻醉药品和精神药品管理条例》实施特殊管理。受此影响,药品生产、经营和推广均面临更严格的要求,市场开发空间受到限制,企业布局动力不足。
事实上,苏沃雷生早在2020年就已被列入参比制剂目录,但此后多年,国内仅津药药业一家企业取得临床批件,且批件早在2019年便已获得,品种仿制进度几乎停滞。
然而转机发生在2025年,2025年7月21日,《药用类精神药品目录(2025 年版)》正式发布,苏沃雷生被移出目录,原有的特殊管理限制随之解除。
2026年1月,苏沃雷生片又被纳入第四批鼓励仿制药品目录。10月21日,广东豪瑞恩制药有限公司正式登记苏沃雷生片BE试验,随后临床申请获受理,意味着这一品种的国内仿制进程终于重新启动。
值得注意的是,苏沃雷生的化合物专利预计于2027年11月30日到期,距离专利到期已不足一年。随着监管限制解除,叠加专利到期临近,后续或许还会有更多仿制药企业入场。
02
但苏沃雷生面临的最大问题,是国内DORA市场已经提前进入竞争阶段。
目前全球已有5款DORA获批上市,其中3款已进入中国市场。
2025年5月27日,卫材的莱博雷生片在中国获批;不到一个月后,先声药业与瑞士Idorsia合作开发的盐酸达利雷生片获批;2026年5月,扬子江药业研发的首款国产DORA法赞雷生也正式获批。
原研苏沃雷生尚未进入中国,后来者已经完成了市场卡位。
更值得关注的是,国内仿制药企业也在加速布局。莱博雷生片今年已有江苏宣泰药业、福安药业两家企业提交仿制4类上市申请。尽管其核心专利预计2031年才到期,仍有企业提前推进研发,足以说明市场对DORA品种的关注度。
相比之下,苏沃雷生此前多年受精神药品目录限制,仿制药布局明显滞后。如今政策障碍解除,专利到期又近在眼前,后续仿制竞争可能迅速升温。
从全球研发管线来看,食欲素受体拮抗剂也已成为失眠新药的重要研发方向。除已上市的5款DORA外,强生的Seltorexant、翰森制药的HS-10506等产品也在推进临床研究。
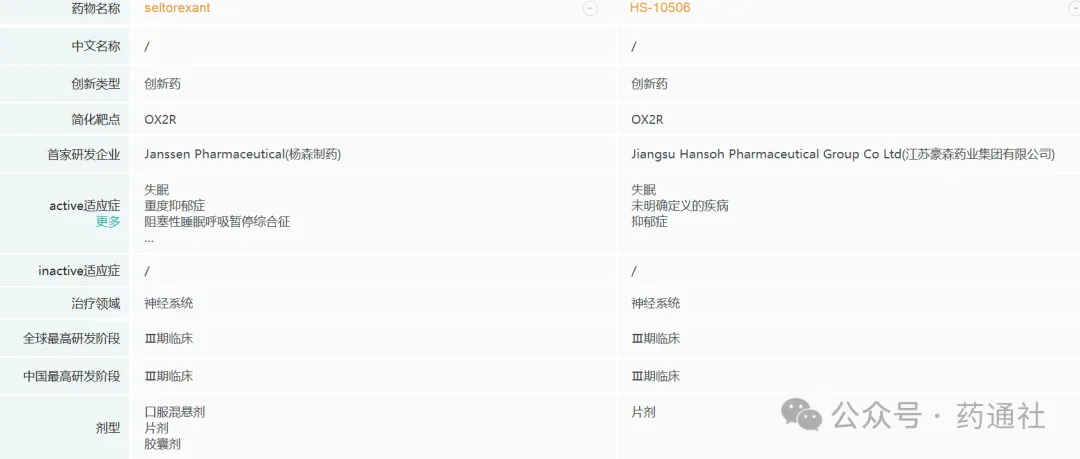
图源:摩熵医药
03
客观分析,苏沃雷生即使顺利进入国内市场,也很难复制先发品种的市场表现。
从全球销售情况看,作为首款获批的DORA,苏沃雷生并没有长期保持市场领先。相比之下,后来上市的莱博雷生增长势头更为突出。
莱博雷生是全球第二款DORA,在改善入睡和维持睡眠方面具有较好的平衡性,同时在日间功能改善方面也展现出一定优势。
2019年底进入市场后,莱博雷生销售额持续增长,2025年全球销售额达到4.07亿美元。苏沃雷生上市十余年,峰值销售额仅超过3亿美元,此后已进入下滑周期。按照2025年全年销售额计算,莱博雷生已成为全球DORA市场的销售冠军。
莱博雷生的优势尤其体现在日本市场。其被纳入当地失眠治疗专家共识的一线推荐用药,市场份额持续提升,成为推动全球销售增长的重要力量。
但在中国市场,竞争格局又有所不同。在国内,先声药业引进的达利雷生在本土商业化方面表现明显更突出。
先声药业在2026年半年报中特别提及,达利雷生(科唯可)在主流电商渠道失眠药品类销量排名第一,公司预计2026年全年销售额有望超过7亿元。
作为对比,达利雷生2025财年全球销售额约1.6亿美元。若先声的全年销售目标实现,仅中国市场销售额就有望达到约1亿美元,国内市场的重要性进一步凸显。
而医保准入则可能成为下一阶段的关键变量。
在国内,今年国谈,莱博雷生、达利雷生和法赞雷生均参与了新一轮医保目录申报并通过医保目录形式审查。9月国谈现场,三家企业均未出现在商保谈判环节,业内普遍解读为基本医保已谈成的信号。若11月正式公布时三款DORA成功入保,失眠药市场或将真正迎来大变局,届时才是各家展示销售能力的时间。
而对于苏沃雷生而言,政策限制解除确实打开了仿制药市场的大门,但原研迟迟未进入国内,已经错过了市场培育和先发卡位的窗口。等到仿制药真正获批时,国内DORA市场很可能已经形成相对稳定的竞争格局。
 产业资讯
生物药大时代 2026-11-05
475
 产业资讯
E药资本界 2026-11-05
577
 产业资讯
药通社 2026-11-05
371
 热门资讯
 微信公众号