 产业资讯
 生物药大时代
 2026-11-05
 475
2026年前十个月,港股生物医药IPO供给端和定价端明显不在一个温度上:递表数量还在涨,年内已超百家生物医药公司向港交所递交申请,18A章仍是未盈利生物科技公司的主要通道;但二级市场并不买账,次新股破发、股价腰斩的案例反复出现,上市前热、上市后冷。
10月的节奏又变了。当月港股医药板块递表端几乎静默,没见到新的18A或医药企业正式递表。但先通医药10月28日通关,按18A章冲刺“核药第一股”,和美药业10月20日通过聆讯后很快进入招股窗口。新递表近乎真空,存量企业的聆讯和定价却在加速。递表冷、聆讯热,存量企业能不能兑现定价,才是这个月真正值得看的。
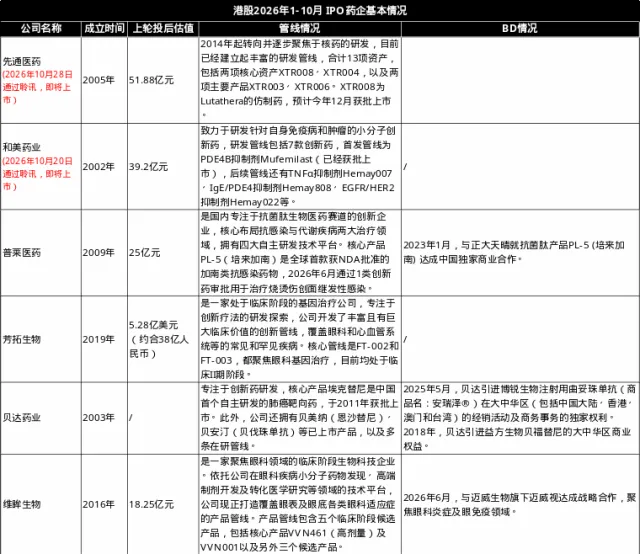


先通医药于10月28日通过港交所聆讯,按18A章上市,将成为港股“核药第一股”。公司2005年成立,2014年起转向并逐步聚焦核药研发,目前管线合计13项资产,包括两项核心资产XTR008、XTR004,以及两项主要产品XTR003、XTR006。XTR008为Lutathera的仿制药,预计今年12月获批上市,是上市后最直接的商业化看点。
目前先通已在国内推出三款产品:欧韦宁®、欧达乐®及18F-FDG注射液。与后续几家靠授权首付款改写叙事的标不同,先通是四家里最“产品驱动”的一家,估值锚点落在XTR008能否如期获批、获批后的入院和放量节奏上。
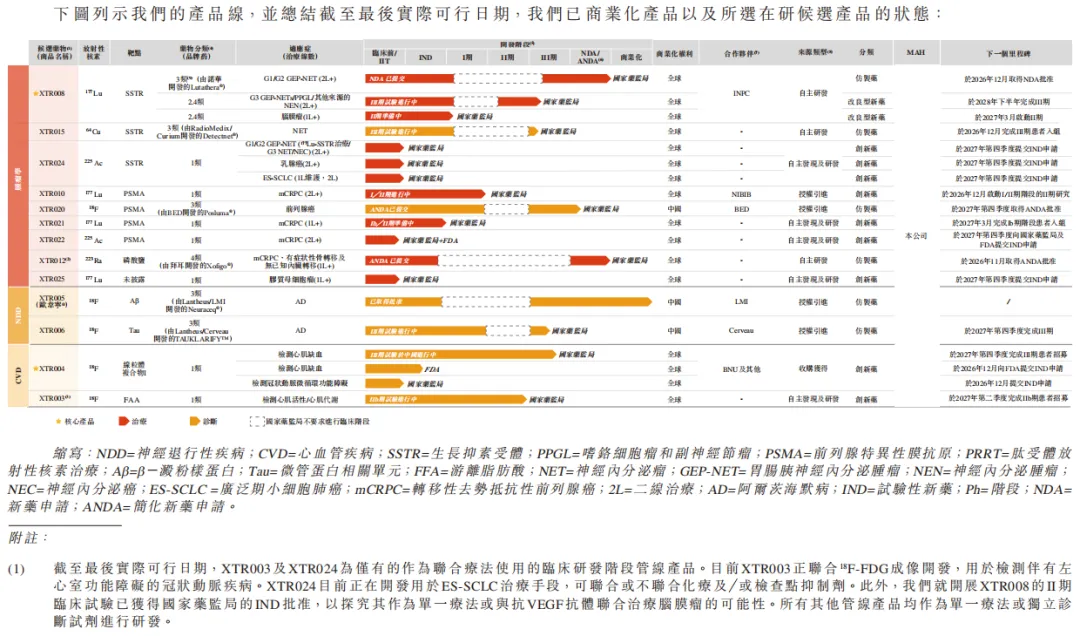
图:先通药业 在研管线
和美药业是四家里唯一带着“已上市产品”闯关18A的标的。公司10月20日通过聆讯,10月30日启动招股,预计11月9日挂牌,发售价区间15.50—18.90港元。核心产品Mufemilast于2025年9月获批用于中重度斑块状银屑病,2026年7月才启动商业化销售,截至招股阶段仅向9家经销商供应约2000盒,覆盖8个省市。
另一款值得关注的是Hemay022,一款EGFR/HER2双靶点小分子抑制剂,用于晚期ER+/HER2+乳腺癌,目前在中国进行III期联合疗法试验,计划2027年提交NDA。此外,Hemay181(拓扑异构酶1靶向SDC药物)处于I期,Hemay808(局部用IgE/PDE4抑制剂)处于特应性皮炎II期。
与先通“产品临近获批”的叙事不同,和美是四家里唯一已经走到“产品上市后卖不卖得动”这一步的标,它的招股结果和首日表现,某种程度上比管线表格更能反映2026年港股对“商业化初期18A”的真实态度。
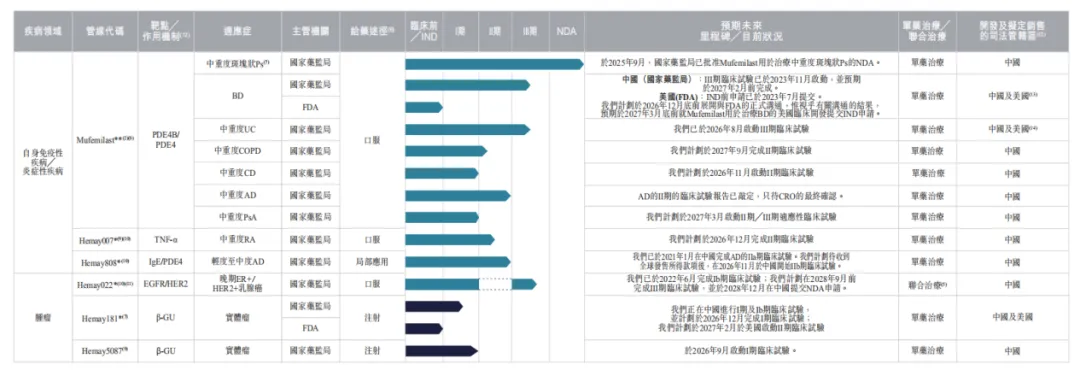
图:和美药业 在研管线
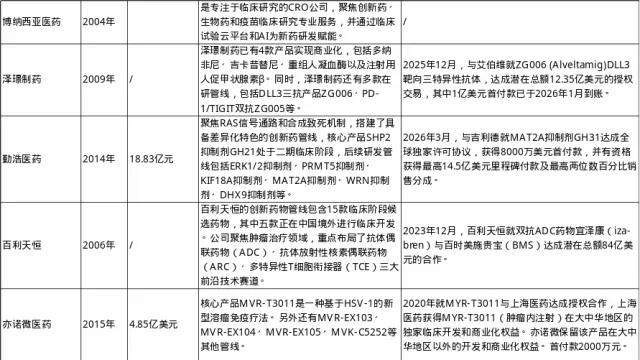
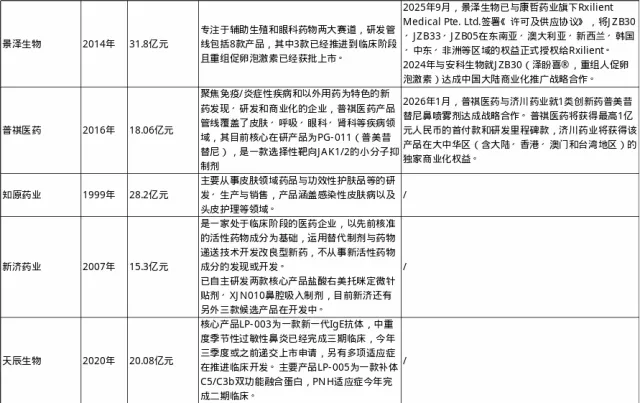
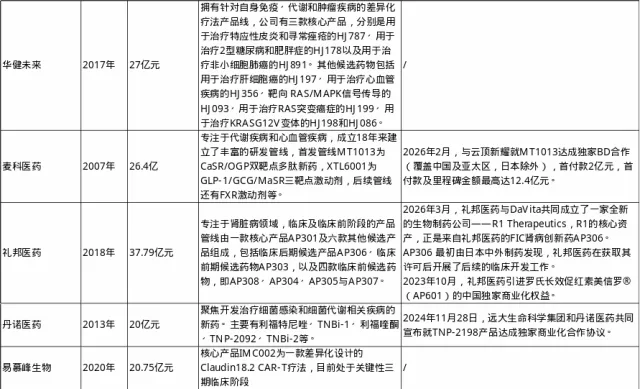
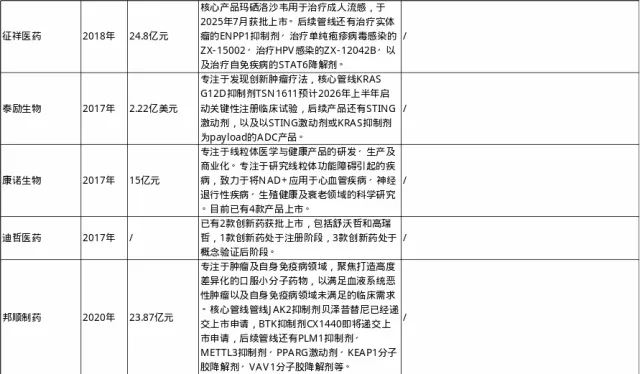
勤浩医药是四家里兑现路径最特殊的一家:它的核心产品还没上市,但一笔BD已经让公司账面扭亏了。公司2026年1月首次递表,7月失效后于8月二次递表。
管线围绕RAS信号通路和合成致死两条线展开,共8款候选药物。核心产品GH21是一款变构SHP2抑制剂,处于II期临床,是全球进度第二的SHP2抑制剂,已与正大天晴的格索雷塞、阿斯利康的奥希替尼分别开展联合疗法合作。
真正改变公司财务面貌的是GH31,一款临床前/IND阶段的MAT2A抑制剂。2026年2月,勤浩将GH31全球权益授权给吉利德,拿到8000万美元首付款,里程碑最高14.5亿美元。这笔钱直接让公司2026年前五个月实现收入5.58亿元、利润3.55亿元,而2025年全年收入仅126.8万元、净亏损1.44亿元。
与先通靠产品获批、和美靠产品放量不同,勤浩二次递表后能否拿到定价,某种程度上是在测试港股对“BD驱动型18A”的接受边界。
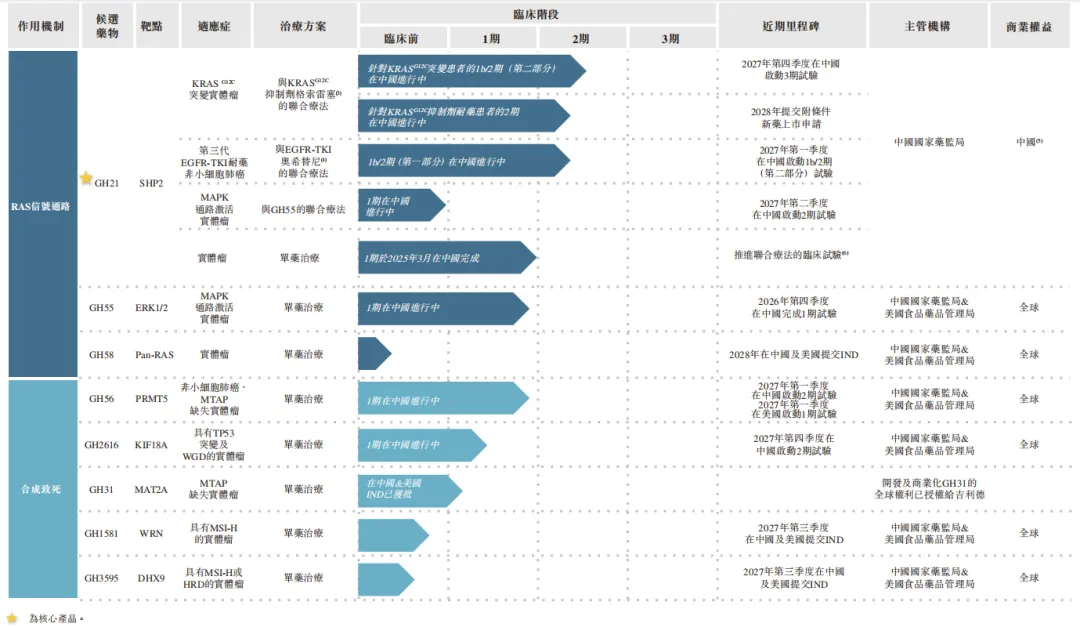
图:勤浩医药 在研管线
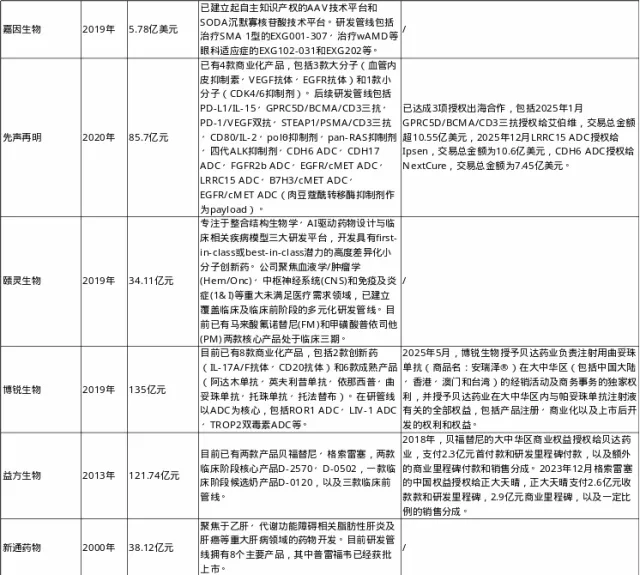
先声再明是四家里体量最大、也是唯一带着“大厂分拆+连续BD兑现”双重身份闯关港股的标的。公司2020年从先声药业分拆,上轮投后估值85.7亿元,在51家名单中处于高位。管线层面,已有4款商业化产品打底,包括3款大分子(血管内皮抑制素、VEGF抗体、EGFR抗体)和1款小分子(CDK4/6抑制剂),后续在研管线覆盖PD-L1/IL-15、GPRC5D/BCMA/CD3三抗、PD-1/VEGF双抗、STEAP1/PSMA/CD3三抗、CD80/IL-2,以及CDH6
ADC、CDH17 ADC、FGFR2b ADC、EGFR/cMET ADC等多款ADC。
真正让先声再明在四家中显得不同的是BD的密度和节奏。2025年以来已达成三项授权出海:GPRC5D/BCMA/CD3三抗授权艾伯维,交易总金额超10.55亿美元;LRRC15 ADC授权Ipsen,总金额10.6亿美元;CDH6 ADC授权NextCure,总金额7.45亿美元。三项合计潜在总额接近30亿美元,合作方覆盖跨国大药厂和专注ADC的Biotech,管线输出能力已经过外部验证。
先声再明已经有产品收入,又有连续BD进账,理论上比纯临床阶段的18A标的更接近“可持续经营”。可它的估值锚点究竟该落在哪里——是已上市产品的销售基本盘,还是ADC和三抗管线的海外授权潜力?港股投资人是否愿意为“大厂分拆+BD背书”给出比纯Biotech更高的溢价,先声再明的定价会给出一个参考答案。

图:先声再明 在研管线
在港股这个机构主导、看重兑现的市场上,通过聆讯和敲钟上市都只是一张入场券,真正的考验在挂牌之后。先通医药要证明XTR008能如期获批并放量,和美药业要回答自费市场卖不卖得动。管线、临床、估值、赛道拥挤度,每一环都可能是短板,也可能是长板。18A不再稀缺的2026年,港股只认经得起追问的兑现证据。
 产业资讯
生物药大时代 2026-11-05
475
 产业资讯
E药资本界 2026-11-05
577
 产业资讯
药通社 2026-11-05
371
 热门资讯
 微信公众号