 产业资讯
 财经大健康
 2026-11-10
 363
中国医药市场的竞争已经不止于“有没有好产品”,企业还要回答能否更快完成研发、注册、上市、准入和商业化
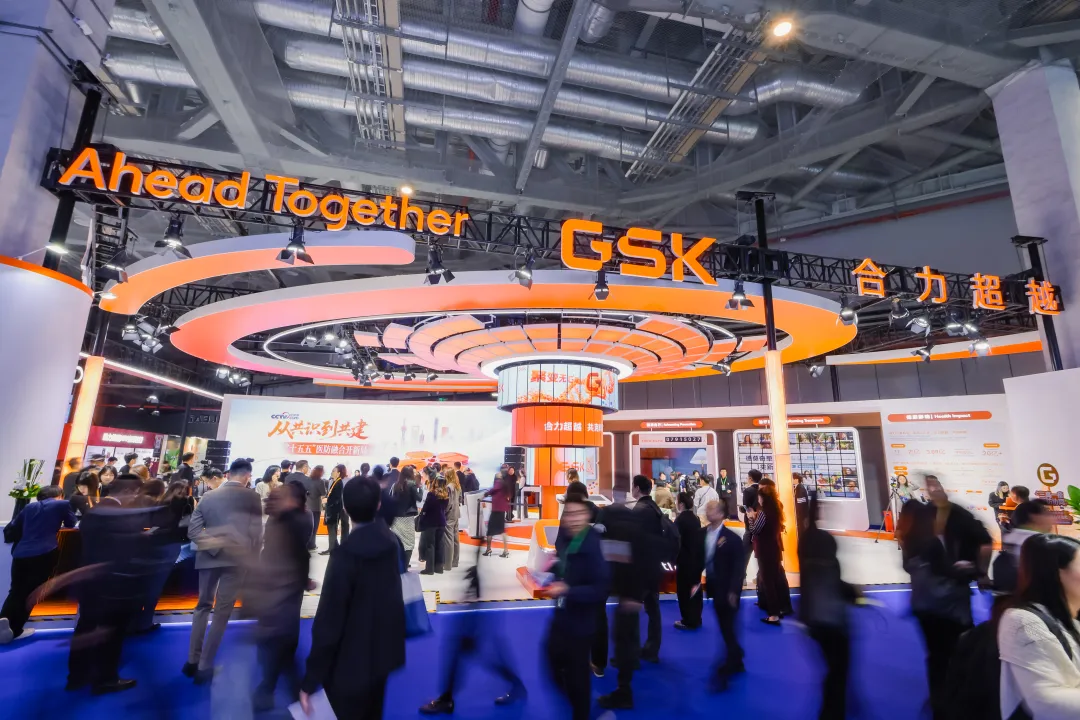
图源/供图
2026年10月底,葛兰素史克(下称“GSK”)发布2026年三季报业绩报告,报告显示,GSK在三季度取得119.73亿美元营收,剔除汇率变动影响后,同比增长5%。其中,专科药物销售额约为52.47亿美元,增长15%;普药销售额约为32.29亿美元,疫苗销售额约35亿美元。包括专科药物与普药在内的创新药业务,和疫苗业务,是GSK的两大核心业务板块。
此前,GSK中国提出在中国市场实现“3A”战略升级,即以更快的创新突破(Advance Innovation)、更高的健康价值(Advance Health)和更深的本土协同(Advance Partnership),坚定成为中国卫生健康事业值得信赖的伙伴,为构建均衡普惠、优质高效的健康中国贡献健康影响力。
深耕中国市场多年的跨国药企,往往在国内有着成型的产品布局、成熟的商业团队与市场准入团队,其商业策略也相对稳定、体系化,GSK中国此次战略升级,并不多见。
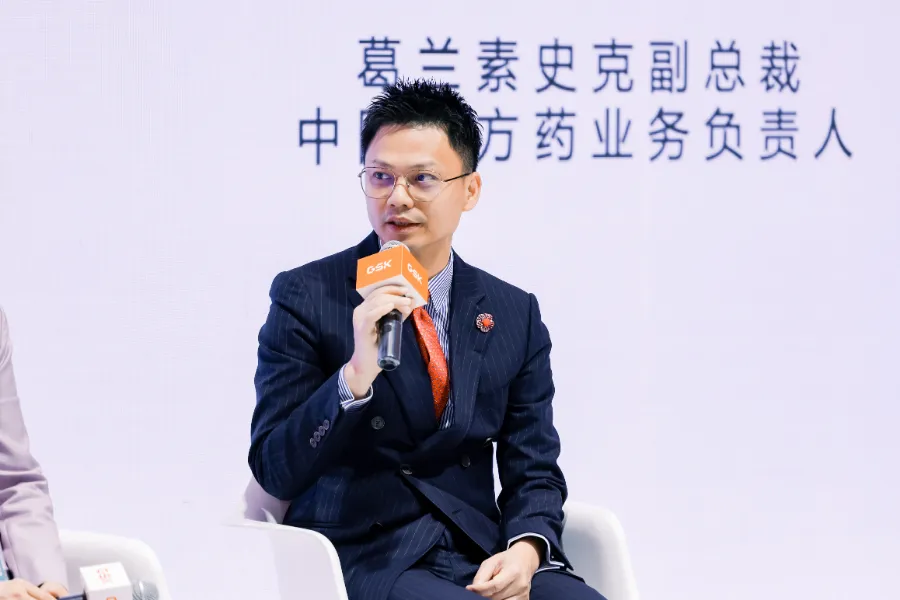
缘何在此时提出战略升级?在新的战略下,占GSK营收大头的处方药业务商业布局作何调整?在引进创新药之外,怎样推动疾病的诊疗变革?近日,GSK副总裁、处方药业务负责人余锦毅分享了他的观点。
在余锦毅看来,中国医药市场在审评、支付、监管等方面正在发生一系列变革,创新生态逐步完善,本土创新力量崛起,行业竞争和创新迭代明显加快等,促成了此次GSK中国战略升级,GSK将把资源进一步集中到创新领域,从研发、注册、上市、准入到商业化,形成一条更高效的链路,让中国患者更快获得全球领先的治疗方案。
No.1
竞争逻辑之变:从“大产品”到“赛道”
近十余年,中国医药市场发生了深刻的变革,从创新药审评、审批加速,催生了数千家生物制药公司的创立、传统药企纷纷向创新转型,到国家医保局成立后达成的药品集采、创新药医保谈判常态化、创新药商保目录,再到全链条支持创新药研发,本土创新药海外BD从数量与总金额上都屡创新高。
10月29日发布的“2026中国医药创新指数”显示,截至2025年底,中国在研创新药4751个,占全球33.7%,已超过美国,居全球首位。医药魔方NextPharma数据库显示,2025年,中国对外授权交易共157笔,总额达到1357亿美元,首付款约70亿美元,均创新高。2025年全球前十大授权交易中,8笔来自中国药企。2026年上半年,对外授权交易总额已达1100亿美元,约为2025年全年的81%。
环境在变,参赛者们面对的竞争相应地也不同往日。
余锦毅的判断是,中国医药市场的竞争已经不止于“有没有好产品”,企业还要回答能否更快完成研发、注册、上市、准入和商业化。在他看来,创新药作为一款产品的生命周期在缩短,对一家药企来说,“优先选择哪些资产、在哪些领域持续投入,已经成为非常关键的战略决策”。
过去几十年,跨国药企比拼的往往是单个“大产品”,一款重磅品种足以支撑数年业务增长;现在,胜负手更多取决于能否在一个治疗领域形成完整的平台能力。用余锦毅的话说,一旦在某个领域积累了医学能力、患者基础、渠道和人才,就可以在这个平台上持续叠加创新产品,“在更短的产品生命周期内更快实现患者收益的临床价值”。这也对药企提出了直接要求:资源配置从以产品为单位,转向以疾病领域为单位。
几重变化叠加,促成了GSK中国此次战略升维,即更快的创新突破、更高的健康价值与更深的本土协同。公司战略的本质,是在有限资源下选择最能持续创造正向结果的事情。对于此次战略升维,“首先是把资源集中到创新领域,从研发、注册、上市、准入到商业化,形成一条更高效的链路。”余锦毅表示。
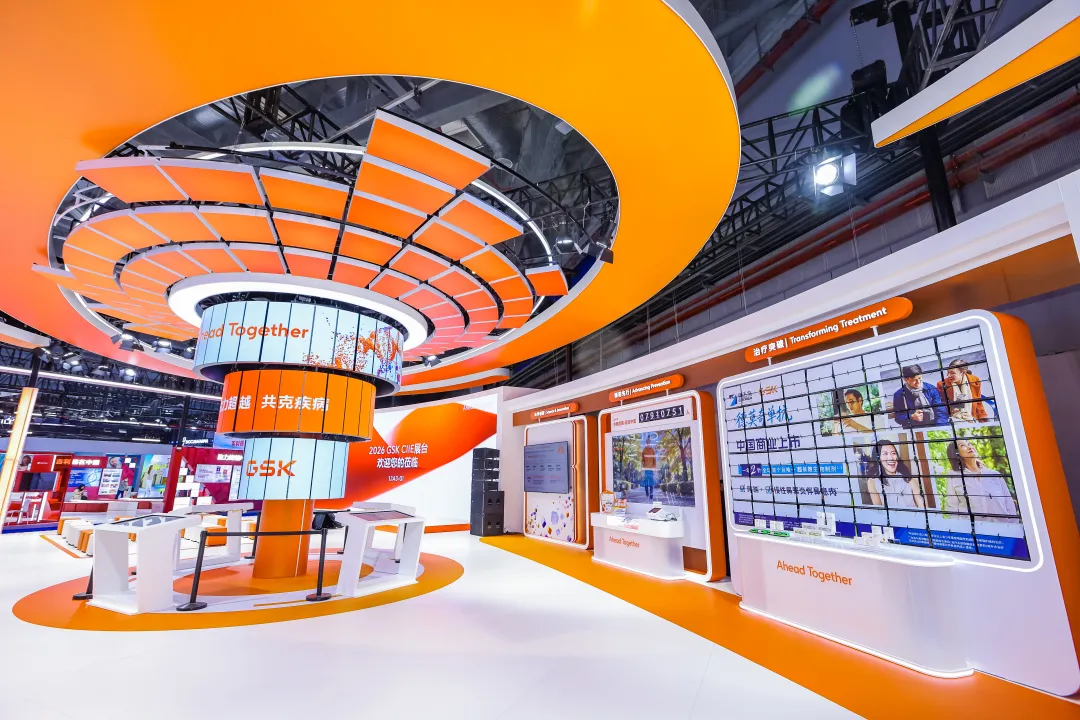
处方药业务的资源去向由此清晰。GSK在处方药业务板块有四根支柱:呼吸及相关特药、肿瘤、HIV及感染性疾病和具有较大业务基础的成熟产品组合。其中,呼吸及相关特药是GSK积累最深的领域,也是其最具优势的领域。
2026年三季度报中,肿瘤业务营收取得22%的增长,逐渐发展成为GSK的优势领域。在中国市场,2026年4月,倍乐锐(注射用玛贝兰妥单抗)在中国获批上市,与硼替佐米和地塞米松联合用于既往接受过至少一线治疗的多发性骨髓瘤成年患者,这款抗BCMA抗体偶联药物,也成为GSK中国重建肿瘤商业化能力的支点产品。
据余锦毅介绍,GSK在中国将聚焦优势领域,资源将更多向创新产品和有持续管线支撑的重点赛道集中,“慢性呼吸疾病、肿瘤、HIV和感染性疾病,这些重点领域与中国卫生健康需求高度契合”。
以慢性呼吸疾病为例,据《柳叶刀》全球疾病负担研究估算,中国各类慢性呼吸系统疾病患者总数已超3亿,包含慢阻肺、哮喘、间质性肺病、支气管扩张等多种疾病,是中国四大重点防控慢性病之一,有大量的患者需求尚未得到满足。
No.2
加码与重构:一条链路,四个支柱
如何集中资源重点投入优势领域?哪些领域该加码,哪些产品线交给更合适的伙伴,哪些能力必须自己建?余锦毅表示,GSK中国有清晰的布局。余锦毅曾以医药代表一职踏入医药行业,此后在多家跨国药企负责销售业务,对中国市场有更深的理解。
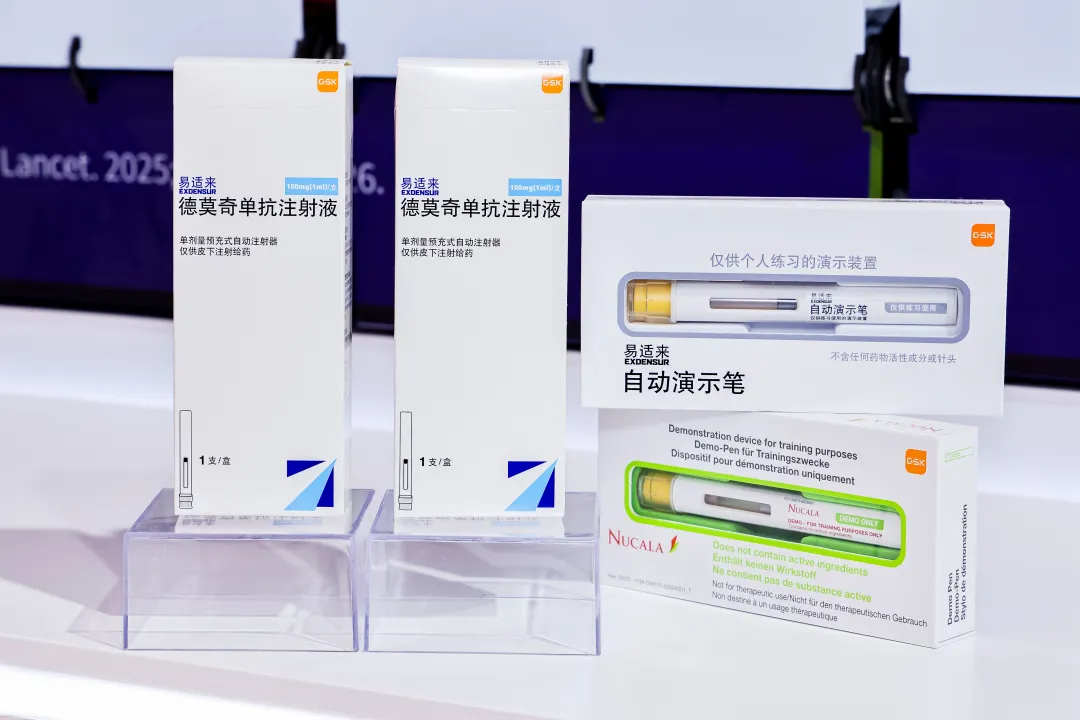
呼吸是第一条主线。GSK在华的呼吸业务长期以吸入制剂为主,如今沿两条轴线延伸:一条是产品迭代,从吸入制剂到生物制剂;另一条是治疗目标迁移,从“控制症状”到“改变疾病进程”。今年获批的易适来(德莫奇单抗注射液),是中国首款且目前唯一用于嗜酸性表型重度哮喘与慢性鼻窦炎伴鼻息肉的超长效生物制剂,每年仅需给药两次;此前上市的“进博宝宝”新可来(美泊利珠单抗注射液),则是首个靶向白介素-5的单抗生物制剂。
在余锦毅看来,这类产品的意义不止于“多一个选择”,更重要的变化在临床认知层面:新疗法能让医生和患者重新关注长期管理目标,例如降低急性加重、减少住院风险;同时借助血嗜酸性粒细胞这类可获得的指标,更早识别出可能从靶向治疗中获益的患者。
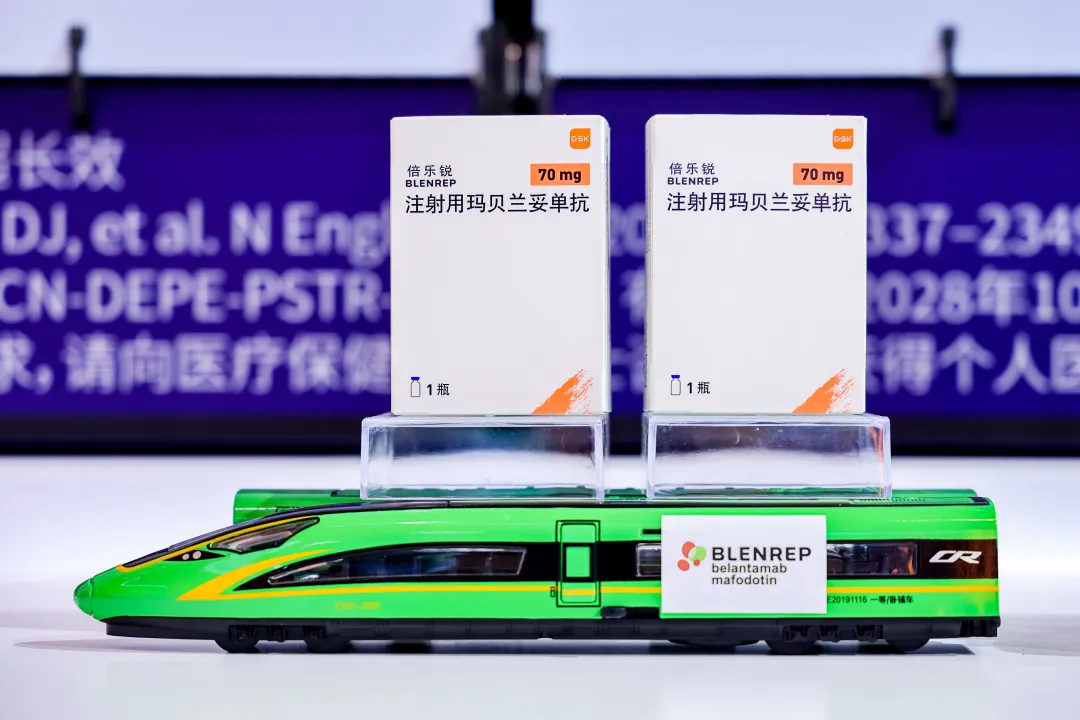
肿瘤是第二条主线,有着不同的逻辑。曾以优先审评审批、突破性治疗药物程序获批上市的倍乐锐(注射用玛贝兰妥单抗),治疗的患者是既往接受过至少一线治疗的多发性骨髓瘤成年患者。多发性骨髓瘤是血液系统第二大恶性肿瘤,据该疾病相关的中国血液临床专家共识:中国每年新发多发性骨髓瘤约17250例,随着治疗进步,患者生存期延长,现患病例持续增长;该疾病具备易复发的疾病特点,大量患者在一线治疗后疾病进展,亟需二线及以上创新治疗方案。
这款药物的上市,不只为中国患者带来临床所需,还被余锦毅视为GSK回归主流赛道的重要一步,“它带来不同机制的治疗选择,也帮助中国团队重建肿瘤商业化能力,为后续管线落地打基础。”
在中国市场,GSK是肿瘤领域的后发者,尤其是错失了此前免疫治疗、ADC药物的红利期。“后发并不必然意味着没有机会。”在余锦毅看来,创新领域的领导地位会不断变化,后来者可以依靠差异化机制、更好的临床价值和更敏捷的执行实现赶超,关键是保持危机感、加快管线与能力建设。
在HIV板块,GSK在本届进博会带来拉米夫定多替拉韦片双药方案,以及“卡替拉韦注射液+利匹韦林注射液”长效注射方案,指向的都是长期用药的依从性与生活质量。对终身服药的患者,给药方式本身即治疗价值的一部分。
对于成熟产品或需要广泛覆盖的产品,GSK中国选择与拥有互补品种、渠道和基层网络的本土伙伴合作。“中国市场层级多、范围广,单靠一家企业自己的团队很难覆盖所有患者。”余锦毅表示,这样可以提高覆盖效率,也让GSK自身资源更聚焦于创新产品和重点领域,“合作并不意味着不重视某个产品,而是选择更合适的方式,把产品更快带到患者身边。”当然,GSK与本土的合作并不只围绕成熟产品,也包括创新产品、研发资产和全球开发机会。
2026年,GSK先后与中国生物制药旗下正大天晴达成两笔战略合作,一方面将在研乙肝功能性治愈药物Bepirovirsen的国内商业化交由对方负责;另一方面把全再乐、欧乐欣两款慢阻肺吸入制剂的进口、准入与推广工作授权正大天晴运营,依托其广泛的医疗机构网络扩大基层覆盖,GSK则保留药品上市许可持有人身份。
哪些产品需要自营?余锦毅给出四个判断维度:企业在该领域是否已具备平台与能力;投入与预期回报是否匹配;合作伙伴能否以更高效率实现覆盖,以及这项安排是否有利于整体产品组合和长期战略。
除了上述不同产品领域的差异化打法,在战略层面,余锦毅提及在GSK致力于在中国市场实现引领商业化。他把“引领商业化”拆成三层:第一是速度,药企在中国市场竞争的是研发、注册、上市、医保和渠道落地的整体速度,产品越早进入临床实践,越有机会形成医生认知与规范使用路径;第二是从0到1塑造疾病管理,以慢阻肺为例,企业要与学会、专家和医疗机构一起推动指南理解、诊疗标准、患者识别和长期随访,而不只是做产品推广;第三是建立可及体系,获批不是终点,还要打通医院准入、医保落地、双通道、院外渠道和患者管理。
“所谓‘引领’,不是强调某一种打法与别人完全不同,而是能否把创新更快、更规范地转化为患者真正用得上的治疗。”余锦毅说。
在拼速度方面,一款创新药从从研发、注册、上市、准入到商业化,最终达到中国患者手中,整个链路中,可及性是最具不确定性的最后“一公里”。据余锦毅介绍,围绕从获批到患者使用的全流程,GSK持续加强医保谈判、地方落地、医院准入、双通道和院外渠道能力,并逐步建立覆盖多地的DTP合作网络。余锦毅举例说,在当地医院准入及院外渠道协同下,在西藏的患者也能够获得并报销新的治疗方案,实现了突破。
“对于需要长期治疗的创新产品,患者是否可以在当地获得处方、完成报销并持续用药,与产品获批同样重要。”余锦毅表示,“商业化能力不是单纯扩大销售队伍,而是解决创新治疗‘最后一公里’的问题。”
提到商业团队,GSK中国新的战略之下,对商业团队也提出更高的要求。医药代表的角色需要升级,不能停留在传递产品信息,而要真正理解疾病、指南与诊疗路径;团队还要具备项目运营能力,能连接专家、学会、医院与合作伙伴;此外是处理准入与渠道区域差异的能力,以及数字化和AI工具的使用能力。余锦毅强调:数字化不是把内容搬到线上,而是更有效地支持医生互动、学术传播、患者管理和团队决策。
No.3
一笔更长的投入:从“产品可及”到“诊疗变革”
在引进创新药之外推动疾病诊疗变革,近年来在跨国药企的对华承诺中出现得越来越频繁。原因不难理解:当治疗价值依赖准确诊断、规范分层和长期随访时,只把药送进医院并不能保证患者获益。
余锦毅对这类投入有一个明确态度:如果每一项投入都要求与短期销量直接挂钩,“很容易低估疾病教育和体系建设的长期价值”。这触及一个行业难题——疾病教育、规范化诊疗、基层能力建设的收益往往延后数年才显现,也难归因到具体产品。
据余锦毅介绍,GSK中国在推动诊疗改革方面主要做了三方面的努力。第一是与行业专家、学会等完善诊疗标准。比如在呼吸领域,GSK长期参与慢阻肺规范化诊疗能力建设,支持指南解读、诊断能力提升和患者长期管理,目标是让更多医生真正理解慢阻肺治疗目标,并提升基层诊疗能力。
2022年1月至2023年6月,由GSK支持的“幸福呼吸”中国慢阻肺分级诊疗规范化推广项目在10个试点省市开展,该项目的重点工作之一是培训基层医生,提升基层呼吸疾病相关的诊治水平
第二助力医疗机构优化就医路径。在嗜酸性粒细胞相关疾病领域,GSK支持部分医院建立患者识别和多学科协作机制,推动呼吸科、皮肤科、变态反应科共同参与诊断管理;一些医院还在探索专病门诊,让指标异常、却不知道该去哪个科室的患者获得更清晰的就医路径。
第三方面是提升认知。GSK关注医生的公众科普能力:医生不仅承担诊疗,也越来越需要用准确、易懂的方式向公众解释慢性呼吸疾病、肺功能检查与生物标志物。
不像药品销售可以直接用数据来衡量,药企做推动诊疗变革的事务,如何来衡量成效?余锦毅给出的答案是能否带来四个变化,即诊疗标准是否被更广泛理解,医生识别和管理患者的能力是否得到提升,创新治疗是否更规范、更广泛地惠及患者,好的模式能否被机构持续复制。
“长期看,有价值的项目应同时创造患者价值、医疗体系价值和可持续的业务回报,”余锦毅强调,“不能把两者简单等同为‘投入多少,马上带来多少销量’”。
不论推动诊疗变革,还是药品销售这项基本业务,最终都需要药企与中国的医药生态体系深度绑定。绑定需要的绳子中,临床实验、产品注册、医保与商保、项目商业化合作、医生培训、医院体系建设等等,是其中的一根根细线。
在余锦毅看来,未来的中国市场对于跨国药企来说,不只是重要的增长市场,也越来越是创新和临床洞察的来源,更重要的是,中国市场会检验企业能否在复杂、多层次的医疗体系中实现创新价值的能力,“如何平衡药品的可负担性与可持续增长,如何通过准入、渠道和合作扩大覆盖,将成为GSK全球商业化能力的重要组成部分。”
 产业资讯
财经大健康 2026-11-10
363
 产业资讯
深蓝观 2026-11-10
354
 产业资讯
研发客 2026-11-07
686
 热门资讯
 微信公众号