 产业资讯
 建国路128号
 2026-11-10
 500
辉瑞在今年Q3总算是交出了一张让投资人满意的成绩单:营收165.83亿美元,同比基本持平;剔除新冠产品后增长7%;新上市及收购产品贡献38亿美元,同比增长32%。调整后EPS 0.87美元,远超市场预期的0.73美元,全年收入指引上调15亿美元至620亿至640亿美元。
CEO Bourla在电话会上说了一句被广泛引用的话:新冠相关收入已经降到“非常低的水平”。
绝大多数MNC全球总部都不理解“智飞的痛”,对于新冠1000亿美金高基数,直到如今,辉瑞还在消化。但这块业务对辉瑞整体收入的扰动已经从一个“主变量”降级为“噪音项”。会计层面的新冠拖累,确实接近出清。
不过,市场用脚投了票。财报发布当天,辉瑞股价收跌2.18%。主要是因为剔除新冠之后,辉瑞的增长故事到底由什么来驱动,以及这个驱动力能持续多久。市场仍旧没有答案。
-01-
底层逻辑拆解
1. 拖累项见底了,但CEO自己说了什么更重要
Bourla的“波动消除论”在财务上是对的。新冠产品2026年全年指引约40亿美元,其中COMIRNATY的大部分收入集中在Q4的疫苗接种季。这个体量放在620亿至640亿美元的全年收入盘子里,占比不到7%。即使Q4出现偏差,对整体业绩的冲击也是可控的。
但Bourla在同一场电话会上还说了另一句话,被多数标题跳过了。他说辉瑞的目标是“在本十年末回到增长轨道”。“本十年末”是2030年。距离现在还有四年。一个CEO用“四年后回到增长”来定义公司的方向,其实就是在变相承认中间这四年,是一个过渡期,未来四年大概率不会出现增长。
2. 真实成色的结构:32%增速的成色到底如何?
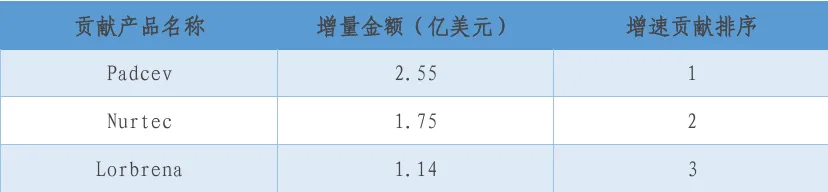
32%的增速主要由三个部分组成,第一是Padcev,贡献了2.55亿美元的增量;第二是Nurtec,贡献1.75亿;第三是Lorbrena,贡献1.14亿。这三个产品中,两个来自收购(Padcev来自Seagen,Nurtec来自Biohaven),一个来自自研。
Padcev
Q3销售7.2亿美元,同比增长55%。这是Seagen交易中最核心的资产,也是辉瑞肿瘤管线中增长最快的单品。但Padcev的竞争对手正在变多,尿路上皮癌赛道的ADC密度在2026年已经显著上升。Nurtec在口服CGRP赛道面临来自AbbVie的Qulipta的正面竞争,33%的增速中有多少来自市场扩张、多少来自份额抢夺,需要看后续季度的持续性。
32%这个数字是真实的,但它的“可延续性”还不好说。收购资产的增速,一部分来自并表效应,一部分来自辉瑞商业化能力的加持。并表效应是一次性的,商业化加持的边际收益会随着基数变大而递减。
3. Seagen整合远没有想象中顺利
Seagen的收购在2023年完成,430亿美元的对价让辉瑞的员工总数膨胀到8.8万人,到2026年10月,这个数字降到了约7.5万人。裁掉的1.3万人里,有相当一部分来自Seagen整合后的重叠岗位。
但裁员只是整合成本的一部分。更隐蔽的成本在组织层面。Seagen的研发文化、临床开发节奏、商业化打法,和辉瑞这套体系之间的摩擦,不会因为裁员而消失。
辉瑞在Q3电话会上把Seagen的资产描述为“扩大了肿瘤早期管线”,这个表述是准确的,但它同时也意味着Seagen的价值兑现,正在从“已上市产品的销售增长”转向“早期管线的未来产出”。后者的时间尺度以年计。
4. 专利悬崖的时间表比市场预期更紧
Eliquis Q3 销售 25.2 亿美元,同比增长 25%;Vyndaqel 家族 18 亿美元。这两个产品是辉瑞当前收入端最粗的两根柱子。
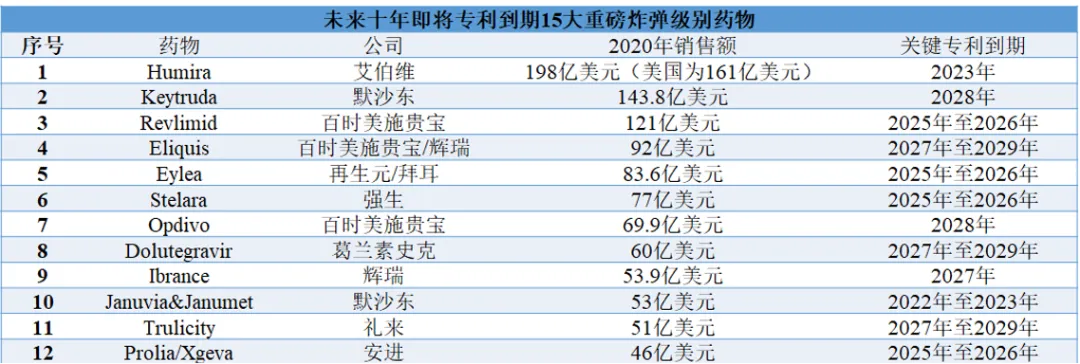
Eliquis 和 Ibrance 的专利到期节奏并不相同,Ibrance 的美国核心专利保护已在 2027 年附近面临失效,Eliquis 的仿制药最早准入时间则指向 2028 年 4 月。Ibrance 的销售增长已经停滞甚至承压,Eliquis 仍在增长,但增长与到期之间的窗口确实很短。
辉瑞的应对方式是收购和 BD,收购来的资产(Padcev、Nurtec)体量在扩大,但加起来仍不足以在 2027—2028 年完全填补 Eliquis 和 Ibrance 同时失血留下的缺口。32% 的运营增速属于“已上市及收购产品”这一组合,主要由 Padcev、Nurtec 和 Lorbrena 驱动,并非 Eliquis 或公司整体增速。这个增速是在“旧柱子还没倒”的窗口里实现的。窗口关闭之后,增速的成色会被重新检验。
-02-
管线接棒能力评估
1. 肿瘤与疫苗:有确定性,但“底座”的本质是并购整合
辉瑞肿瘤板块Q3收入43亿美元。Padcev是增长引擎,ELREXFIO(BCMA双抗)在Q3拿到了一项积极III期结果。这些资产有一个共同特征:它们都是买来的,或者是在收购平台的基础上长出来的。
自研的肿瘤管线在辉瑞的收入结构中占比很低。Lorbrena(肺癌ALK抑制剂)是一个例外,Q3增长114百万美元,但它的体量不足以改变结构。辉瑞肿瘤的“底座”是Seagen,但Seagen不是辉瑞自己研发的。这个底座是扎实的,但它决定了辉瑞肿瘤业务的基因是“整合与商业化”,不是“从0到1的突破”。
疫苗板块的情况类似。Prevnar家族在Q3出现下滑,新冠疫苗的收入在萎缩。辉瑞在疫苗领域的下一个大产品,目前还没有出现在后期管线中。
2. 减重/代谢:战略权重最高,但“买来的确定性”需要被冷静审视
辉瑞在减重领域的投入是激进的。2025年11月以约100亿美元收购Metsera,12月从药友制药引进口服GLP-1,2026年2月又与先为达生物达成商业化合作。Bourla在JPM大会上把减重药比作“伟哥级别的消费驱动市场”。
这个类比有一个被忽略的限定条件。伟哥的消费驱动建立在“自费、短周期、即时满足”的基础上。减重药是长期用药,支付方的介入程度远高于ED药物。美国医保对GLP-1类减重药的覆盖仍然有限,自费市场的价格敏感度会压制渗透率的天花板。
更关键的是时间表。
辉瑞的月针berobenatide,首个潜在批准目标是2028年。诺和诺德和礼来在2028年之前已经把注射和口服GLP-1的市场格局固化了两到三轮。辉瑞要在一个已经被双寡头定义的市场里,用一个“月针”的便利性差异去抢份额。这个策略在逻辑上是成立的,但它需要III期数据来证明月针的疗效不劣于周针,而III期数据要到2027年才开始陆续读出。在数据读出之前,“买来的确定性”只是一个假设。
3. 被忽略的变量:辉瑞在中国的商业化组织正在发生什么
这一条在国内的辉瑞分析中几乎没有人写,但它的信号意义不容忽视。
2026年,辉瑞在中国做了两件性质相同的事:把成熟产品的商业化权限移交出去。国药控股拿下了大扶康的全国独家全生命周期运营权,华润医药商业接手了爱博新、赛可瑞等四款成熟肿瘤药的商业化。近期还有调整显示,舒普深可能转由第三方CSO负责。
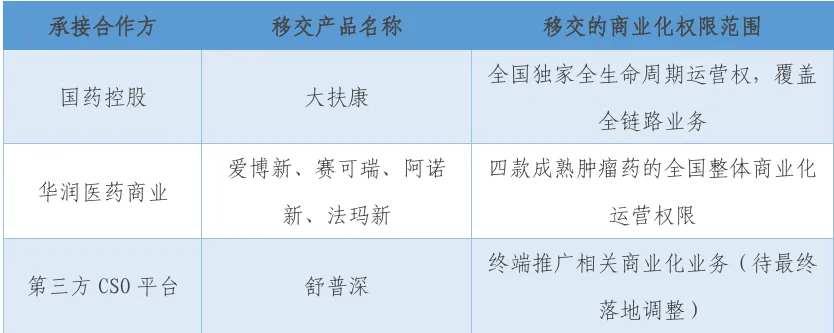
这是“把中国市场的资源重新配置到创新药上”。
成熟原研药在集采和仿制药竞争下的利润空间已经被压缩到不足以支撑自建团队的程度。辉瑞选择把这块业务交给国药和华润的渠道网络,自己保留品牌和生产,同时把省下来的商业化资源投向那些还在专利期内的创新产品。
做出这样的调整会产生一个副作用:辉瑞在中国的商业化组织,正在从“全产品线覆盖”收缩为“创新产品聚焦”。
组织规模在缩小,覆盖的医院层级在下沉。对于一个在中国市场有长期布局的MNC来说,这个收缩是可逆的还是不可逆的,取决于辉瑞后续在中国上市的创新产品数量,能不能支撑起一支重新扩张的商业化团队。
-03-
BD动向与终局判断
1. 从身位到确定性
辉瑞过去几年在交易上花了接近800亿美元,其中约80%用于Seagen、Metsera和Biohaven。这个投入规模在MNC中处于前列。
但CFO在Q3电话会上关于BD的表述,还是传递出非常多信息,他说辉瑞对“后期阶段药物或已上市产品”的兴趣在增加,并会考虑通常规模20亿至50亿美元区间的收购,潜台词是辉瑞的BD正在从“买早期平台”向“买后期确定性”倾斜。
早期平台(Seagen的ADC平台、Metsera的减重管线)的兑现周期太长,而Eliquis和Ibrance的到期不等人。买一个已经进入III期或者已上市的产品,收入可以在12到18个月内并表,这才是2028年之前能对收入表产生实质影响的动作。
“买后期”的代价是溢价。已上市产品的卖方知道买方需要收入,定价权在卖方手里。但辉瑞的“纪律性”能在这个市场上维持多久,是一个需要观察的变量。
2. 减重/代谢的补强逻辑
辉瑞在减重领域的补强,已经从“买平台”进入了“买商业化能力”的阶段。与先为达的合作,核心是辉瑞中国商业化团队对埃诺格鲁肽的推广。辉瑞的减重战略在中国市场正在从“等待全球管线”转向“用现有商业化能力换取本土产品的权益”。
这个策略的资本效率高于继续收购早期平台。但它对辉瑞全球减重管线的贡献有限。中国市场的减重药竞争格局和支付环境与欧美差异很大,先为达的产品在海外市场的权益并不在辉瑞手中。这笔合作的价值是“让中国商业化团队在等待全球管线的空窗期有事可做”。
3. 肿瘤的缺口在“免疫底座”,但辉瑞已经用信达的交易部分填补了
辉瑞在肿瘤免疫领域的短板是结构性的。
K药和O药把PD-1赛道的标准定得太高,辉瑞的PD-L1(Bavencio)在适应症广度和联合用药生态上都无法与之竞争。2026年5月与信达生物达成的最高10.5亿美元肿瘤授权合作,是辉瑞在这个方向上的一次补位。
信达的交易能否填补辉瑞的免疫底座,取决于信达的分子在辉瑞的全球临床体系里能不能跑出差异化数据,需要两到三年才能有结果。在那之前,辉瑞肿瘤的免疫短板会持续存在,Padcev的ADC优势无法替代一个完整的IO底座。
4. 终局判断:辉瑞真正的分水岭在于两个III期数据
辉瑞的估值压制因素,市场已经讨论得很充分,比如新冠退潮、专利悬崖、Seagen整合成本。这些因素在Q3财报里都有对应的数字,也都在被逐步消化。
真正决定辉瑞2028年之后命运的,是berobenatide的减重III期,以及信达合作分子的肿瘤免疫III期的读出。
如果berobenatide的月针在减重幅度和安全性上不劣于周针,辉瑞在减重市场就有了一个可以站住脚的差异化产品。2028年获批,2029至2030年放量,恰好可以部分对冲Eliquis和Ibrance的失血。如果数据不及预期,辉瑞在减重上的百亿美元投入,就会变成一个“买了一个市场、但没买到份额”的案例。
信达的分子同理。辉瑞需要一个能在IO联用中站住脚的资产,来支撑肿瘤板块的长期增长。Padcev是ADC,不是IO。没有IO底座,ADC的联用生态就无法闭环。
结语:
辉瑞的“新冠阴影”确实散了。但散掉之后露出来的,是一个在2028年之前必须用BD和III期数据同时填坑的过渡期。
32%的增速和上调的指引,是这个过渡期里为数不多的好消息。好消息能撑多久,取决于那两个III期数据什么时候读出、读出的结果是什么。
在那之前,辉瑞的股价和估值,都会在一个“不差、但也不够好”的区间里震荡。
 产业资讯
医曜 2026-11-11
382
 产业资讯
医麦客 2026-11-11
381
 产业资讯
动脉网 2026-11-11
391
 热门资讯
 微信公众号