 产业资讯
 研发客
 2026-11-10
 345
• Dupixent 2026前三季度收入超出行业预期,并实现三个方向的关键扩张;
• 赛诺菲表示“正全力以赴”,规划Dupixent未来十年的发展轨迹;
• 艾伯维已基本填补修美乐专利到期后留下的销售缺口;
• Skyrizi的全年销售额指引今年第三次上调,预计超越修美乐销售峰值。
2025年,自免“药王”之争还是一场“差一步美满”的追击战:Dupixent(度普利尤单抗)以增速25.2%、约合182.91亿美元守擂,Skyrizi(利生奇珠单抗)则以增速49.9%、175.62亿美元紧咬,两者只差7.29亿美元。
按这个增长势头,2026年Skyrizi反超Dupixent、替艾伯维夺回自免“药王”宝座,几乎板上钉钉。
但近期公布的2026 Q3财报把这一剧本改写了:Skyrizi前三季度收入157.64亿美元、同比增长25.6%,Dupixent收入约合174.19亿美元、同比增长34.5%。差距不但没缩小,反而进一步扩大到16亿美元。
攻擂者增速放缓,守擂者反而加速——Dupixent的王座比想象中更稳。最后一个季度,Skyrizi还有翻盘的机会吗?
三度上调!Skyrizi全年指引冲至218亿美元
单从财务数据来看,Skyrizi在Q3表现并不弱,全球营收57.76亿美元,同比增长22.7%;前三季度合计157.64亿美元,同比增长25.6%。
在艾伯维免疫学板块91.65亿美元的大盘中,Skyrizi仍是第一增长引擎,销量第二的Rinvoq(乌帕替尼)单季营收27.06亿美元,昔日“药王”修美乐则继续下滑至6.83亿美元。可见,借助Skyrizi和Rinvoq,艾伯维已基本填补修美乐专利到期后留下的销售缺口。
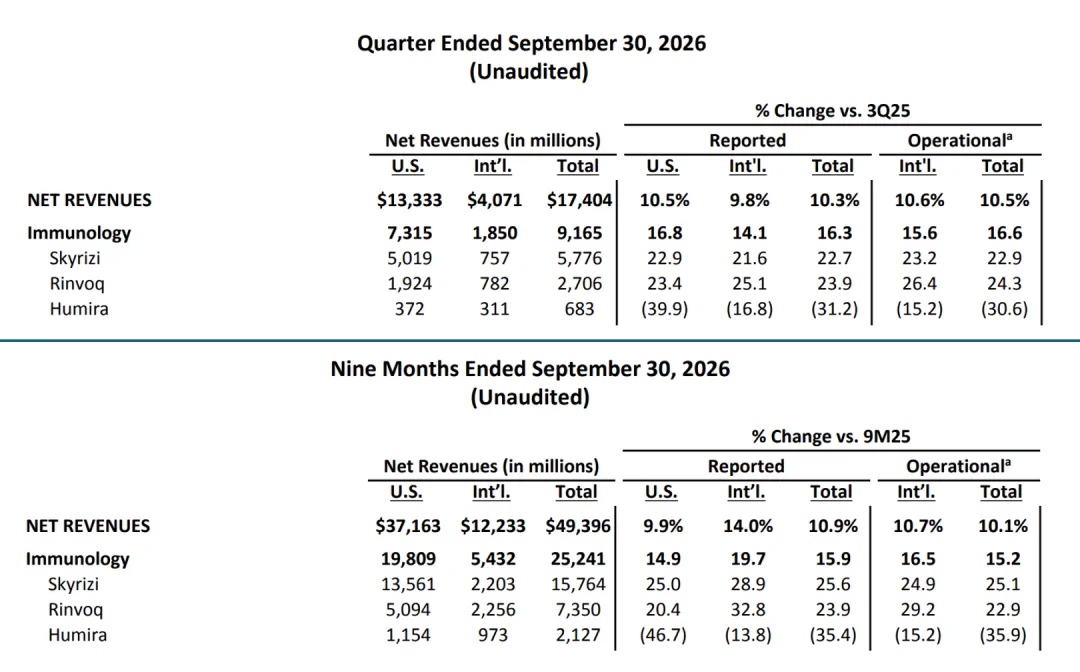
来源|艾伯维官网
艾伯维CEO Robert Michael在Q3财报电话会议中表示:“尽管Skyrizi和Rinvoq已在市场上销售了8年且面临更多竞争,但它们今年的总增长额仍高达60亿美元。”
Skyrizi的基本盘在银屑病。艾伯维称,该药的银屑病处方趋势依然非常强劲。近期口服竞争并未对其市场份额造成实质性影响,Skyrizi仍覆盖约每两名新发或转诊银屑病患者中的一位。
“我们相信,Skyrizi具有行业领先的优势:对大多数银屑病患者实现100%皮肤清除、疗效持久、给药方式极为便捷(每季度一次)。”艾伯维首席商务官Jeffery Stewart说。
在炎症性肠病(IBD)领域,Skyrizi表现同样出圈,持续占据该类新患者启动量的一半份额。基于III期AFFIRM研究结果,美国FDA近期已批准其皮下(SC)诱导方案,用于中度至重度活动性克罗恩病(CD)成人患者,这有望进一步巩固Skyrizi竞争优势。
“尽管通常需要数月时间才能实现全面推广,但我们的商业和医疗团队已迅速投入运营,预计在接下来的几个季度内,皮下注射疗法将加速我们在克罗恩病领域的新患者市场份额增长。”Jeffery说。
基于强劲的市场表现,艾伯维今年第三次上调了Skyrizi的全年销售额指引,预计达到218亿美元,这一数值将超越修美乐2022年的峰值销售(212亿美元)。该公司还认为,未来十年Skyrizi的市场和份额增长仍有巨大潜力。
单季再破50亿欧元!Dupixent九大适应症齐发力
Skyrizi来势汹汹,Dupixent同样势不可挡。
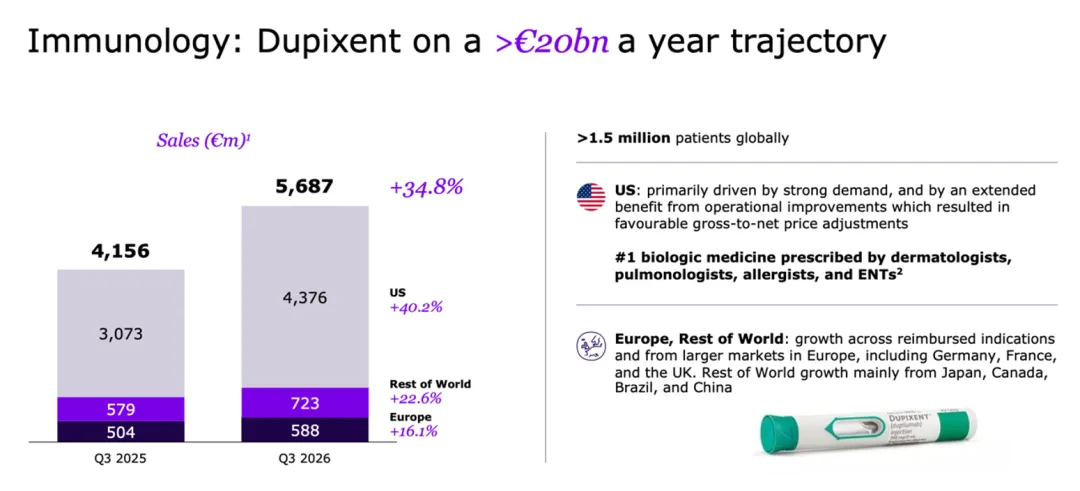
根据赛诺菲Q3财报,Dupixent在该季度的全球销售全面开花,合计达到56.87亿欧元,同比增长34.8%,第二次单季破50亿欧元。
其中,美国43.76亿欧元,同比增长40.2%,占比高达近77%;欧洲5.88亿欧元,同比增长16.1%;其余市场7.23亿欧元,同比增长22.6%,主要来自日本、加拿大、巴西和中国。
来源|赛诺菲官网
前三季度Dupixent合计收入150.11亿欧元(约合174.19亿美元),同比增长34.5%,无论是销售额还是增幅均超过Skyrizi。预计该药全年销售将超过200亿欧元。
赛诺菲在财报中指出,Dupixent的全球销售额持续增长,主要得益于多达九项获批适应症各自强劲的需求,尤其是各疾病领域先进药物使用量的增加。这些适应症具体包括特应性皮炎、哮喘、慢性鼻窦炎伴鼻息肉、嗜酸性食管炎、结节性痒疹、慢性自发性荨麻疹、慢性阻塞性肺病、大疱性类天疱疮以及过敏性真菌性鼻窦炎(AFRS)。
“赛诺菲本季度再次取得强劲增长,销售额实现两位数增长,达到14.3%,主要得益于我们的新药和Dupixent的强劲表现。”赛诺菲首席执行官Belén Garijo表示。
该公司Q3销售额合计达到144.44亿欧元。其中,Altuviiio、Ayvakit、Rezurock等新药的销售额增长31.4%,达到14亿欧元。
这一表现超出行业预期。根据外媒Seeking Alpha的报道,赛诺菲Q3销售额较分析师预期高出11.2亿欧元,每股收益较预期高出2.04欧元,Dupixent收入也比预期多近5亿欧元。
强劲的商业和财务势头下,赛诺菲上调了2026年业绩预期:预计销售额增长将达到10%左右,公司每股收益增长将达到15%左右。
“我们对短期和中期内保持强劲的商业和财务业绩充满信心。整个公司正全力以赴,规划赛诺菲未来十年在Dupixent之后的发展轨迹。我们的首要任务是在Dupixent失去市场独占权后保障盈利。”Belén说。
自免“双子星”的攻防战
从当前财务数据和增势来看,2026年Skyrizi和Dupixent的全球销售均有望超过修美乐的峰值销售,成为名副其实的超级重磅“炸弹”。但艾伯维要夺回自免“王座”,看起来并非易事。
眼下,艾伯维正全力挖掘Skyrizi的商业价值。除在美国获批外,艾伯维还向欧洲药品管理局(EMA)提交申请,寻求批准Skyrizi皮下注射诱导治疗中重度活动性克罗恩病成人患者。
同时,在将Skyrizi与互补机制联合使用的策略上,艾伯维也取得积极进展。针对克罗恩病的IIa期TARGET-CD试验结果显示,与单药治疗相比,Skyrizi联合新型抗α4β7抗体ABBV-382在第24周时内镜缓解率接近翻倍。
目前,艾伯维已启动一项大规模的IIb期临床试验,分别针对克罗恩病和溃疡性结肠炎,研究Skyrizi + ABBV-382以及Skyrizi + TL1A 701的效果。同时,该公司还在开展复方制剂的研究工作,为进入Ⅲ期试验做准备。
Skyrizi的攻擂逻辑清楚:银屑病提供稳定现金流和份额护城河,IBD皮下诱导打开新增量,联合疗法和复方制剂试图把疗效天花板再往上推。它或许没能在2026年反超Dupixent,但却是MNC应对王牌产品专利悬崖的成功典范。
再来看Dupixent。
2026年该药的适应症版图主要在三个方向实现了关键扩张:
→ 2月获得FDA批准一项全新适应症——用于治疗有鼻窦手术史的6岁及以上儿童和成人过敏性真菌性鼻窦炎患者,成为全球首个获批用于治疗该疾病的药物;
→ 3月在日本获批用于治疗中重度大疱性类天疱疮成人患者;
→ 4月先后在美国和欧盟获批,将治疗中重度慢性自发性荨麻疹适应症的年龄范围从12岁及以上青少年和成人患者,进一步扩展至2岁及以上儿童患者群体。
来源|赛诺菲官网
更关键的是,Dupixent还在持续开疆拓土。
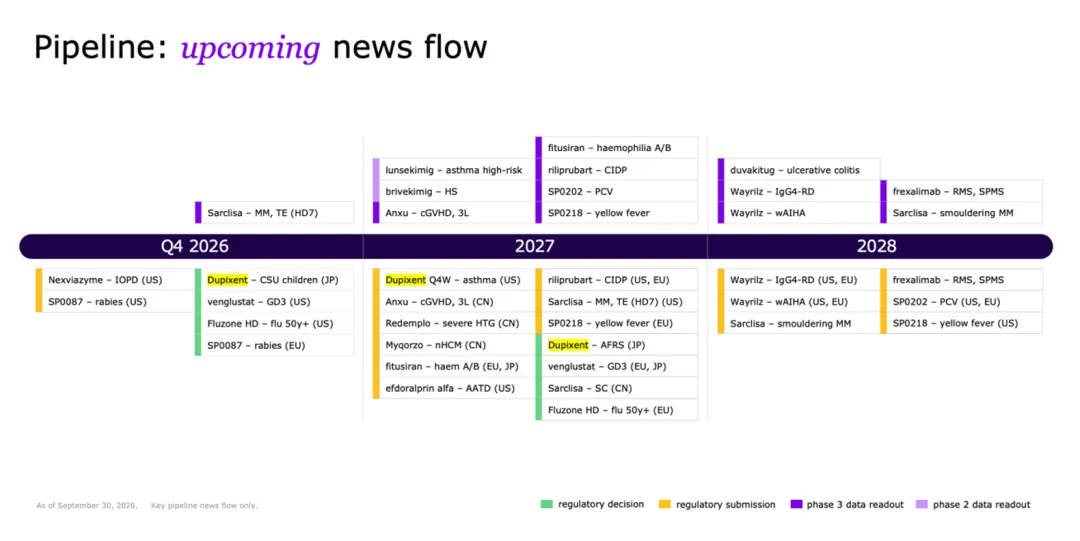
赛诺菲计划在今年Q4将Dupixent的慢性自发性荨麻疹适应症进一步向日本的儿童人群扩展,并于2027年在日本寻求过敏性真菌性鼻窦炎的新适应症批准,同时在美国推动该药每四周一次(Q4W)给药方案用于哮喘。同时,该药复方制剂的临床研究将于今年下半年启动。
赛诺菲财报预测,到2030年,Dupixent全球销售额有望达到约250亿欧元。如果实现,它也将超越修美乐,成为史上年销售最高的自免药物。
隐忧也很明确:Dupixent美国化合物专利将于2031年3月到期。赛诺菲必须提前搭好接班梯队,以抵消Dupixent专利到期带来的营收缺口。
该公司已于今年10月扩大与再生元的合作,押注下一代长效抗体。其中,IL-13抗体REGN20423正在开展特应性皮炎Ⅰ期试验,另外三款长效IL-4Rα抗体、IL-4抗体及IL-4/IL-13双抗预计于2027年进入临床。
此外,赛诺菲管线中的TL1A抗体duvakitug、CD40L单抗frexalimab、IL-13/TSLP纳米抗体lunsekimig、TNFα/OX40L纳米抗体brivekimig等自免产品已进入中后期临床。谁能成为Dupixent的后继者还需拭目以待。
 产业资讯
空之客 2026-11-10
365
 产业资讯
同写意 2026-11-10
327
 产业资讯
研发客 2026-11-10
345
 热门资讯
 微信公众号