 产业资讯
 空之客
 2026-11-10
 364
随着LLY业绩和股价迭创新高,本号从2024年起开始对GLP-1药物商业化预期的吹哨行为显得愈发可笑。本着虱子多了不痒债多了不愁的原则,笔者决定抛出更加大胆的暴论:现有GLP-1药物或在几个季度之内看到天花板!让打脸来的更猛烈~
(其实就是为了在AI彻底蒸馏我业绩分析能力的过程中,抖机灵刷存在感,那碟醋见文末 )
1
整体趋势
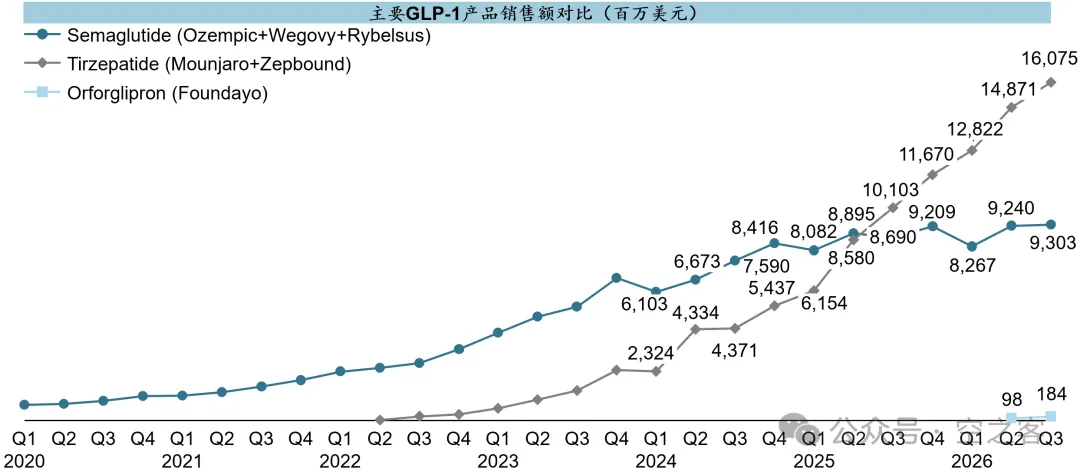
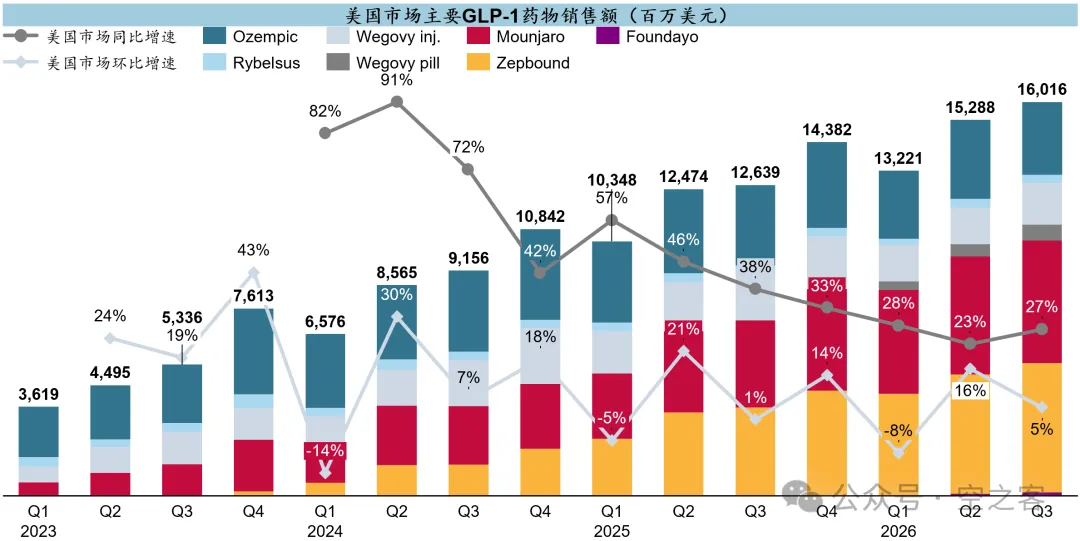
粗看两家巨头的GLP-1类药物总体的增长,Semaglutide(下称“Sema”)和Tirzepatide(下称“Tzp”)分别单季销售额$9.3b和$16.1b,外加今年进入市场的Orforglipron(下称“Orfo”),三者合计$25.6b,持续着冠绝人类医药史的巨大体量。自从一年前Tzp正式完成对Sema的超车,前者依然持续着单调增长,而后者已经完全进入销售额的平台期。
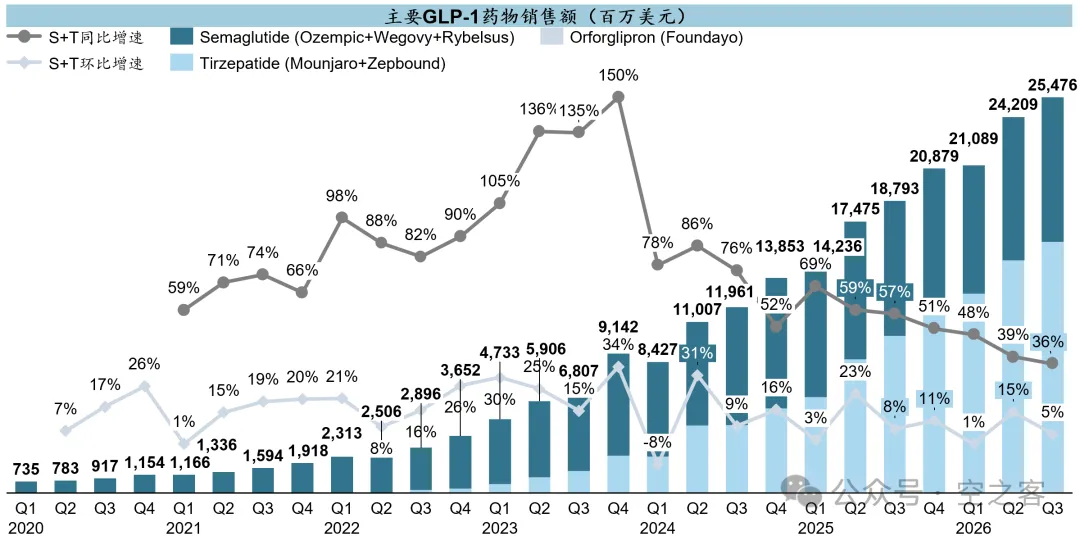
然而我们拆到各个季度以及二阶导,很容易就发现形势完全不是星辰大海一片大好的样子。季度的增长在2023年中达到高点(这也恰是产能瓶颈比较严重的时间点),而后一路下落至今,同比增速已经从150%降到40%以下、季度环比增速降到10%以下,整个市场的逻辑可能正从增量转向存量。
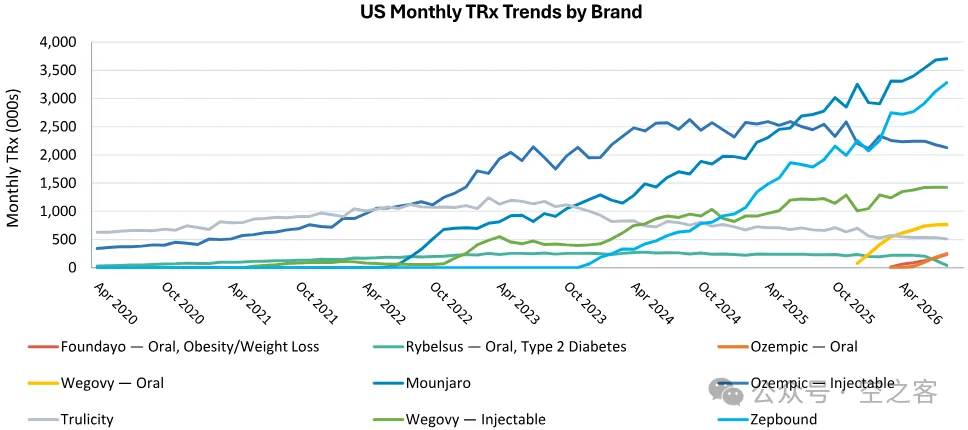
从今年开始,两家巨头都已经开始对GLP-1的增长驱动力讳莫如深,我们没法像以前那样看到“新处方量-总处方量-量价关系-销售额”的完整证据链,只能从其他证据来侧面揣测。从来自IQVIA的美国市场处方量数据看,原本已经开始走平的Mounjaro和Zepbound在7月1日起实施的Medicare
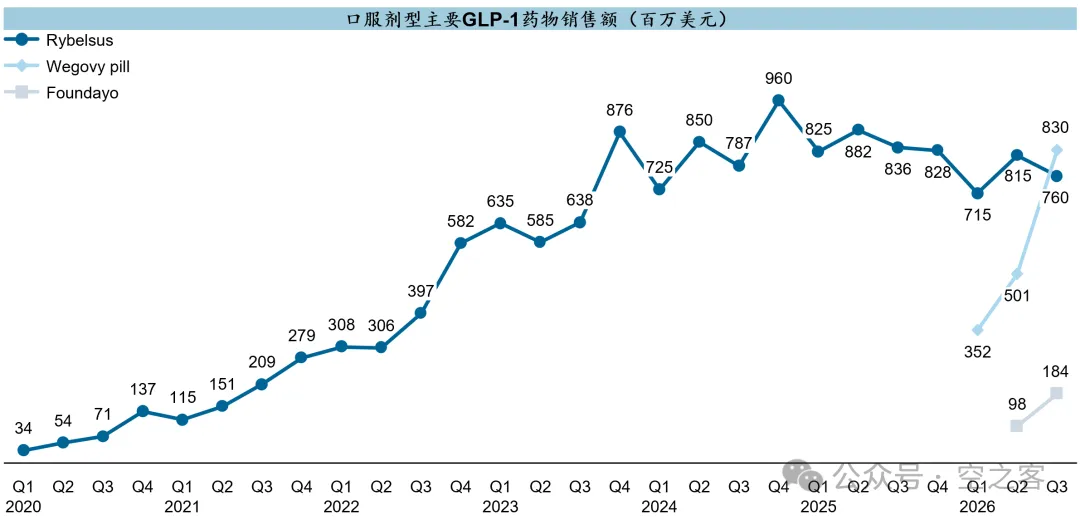
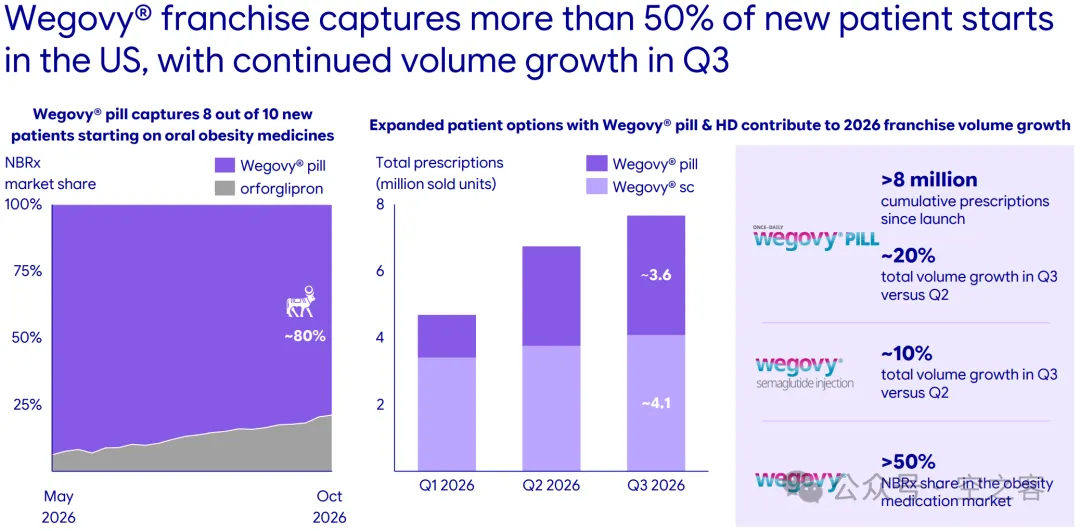
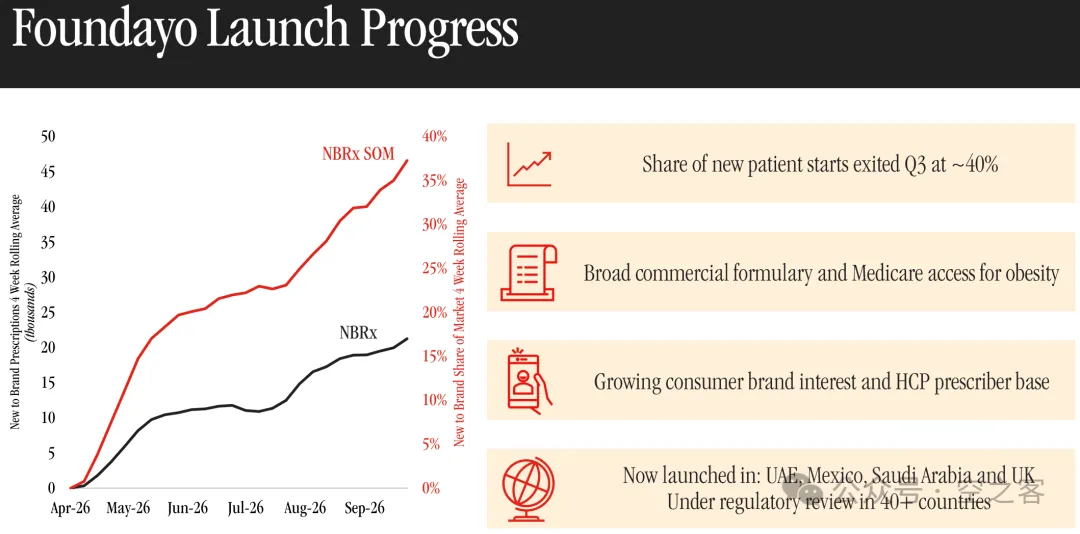
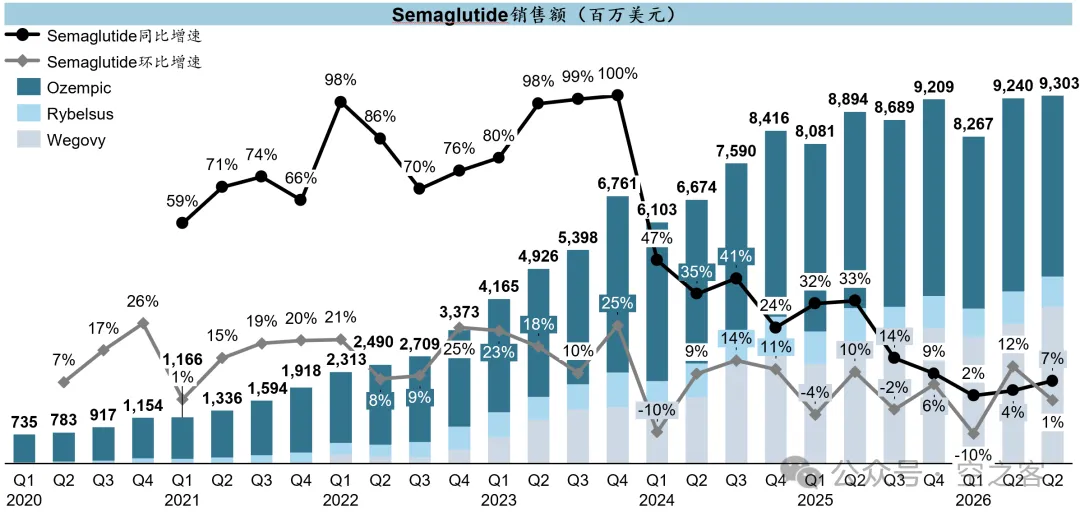
Bridge计划加持下处方量又有所增加(不过后面会看到金额提升已经相当有限),被寄予厚望的口服剂型Wegovy上市仅半年就走平、Foundayo远不及预期、Ozempic只是平移了Rybelsus的份额而已,至于注射的Ozempic和Wegovy都早已陷入瓶颈期、甚至开始下滑。
2
疾病领域视角
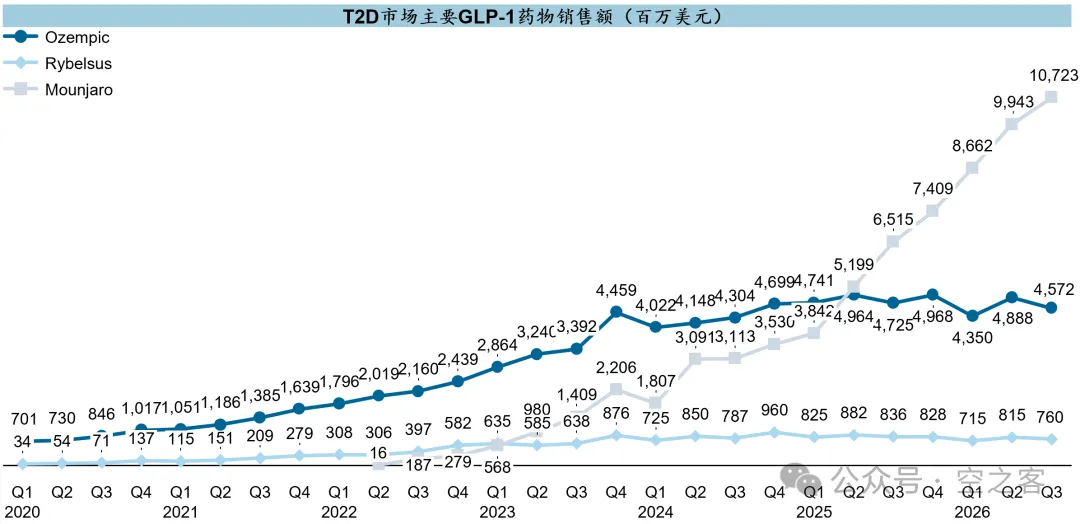
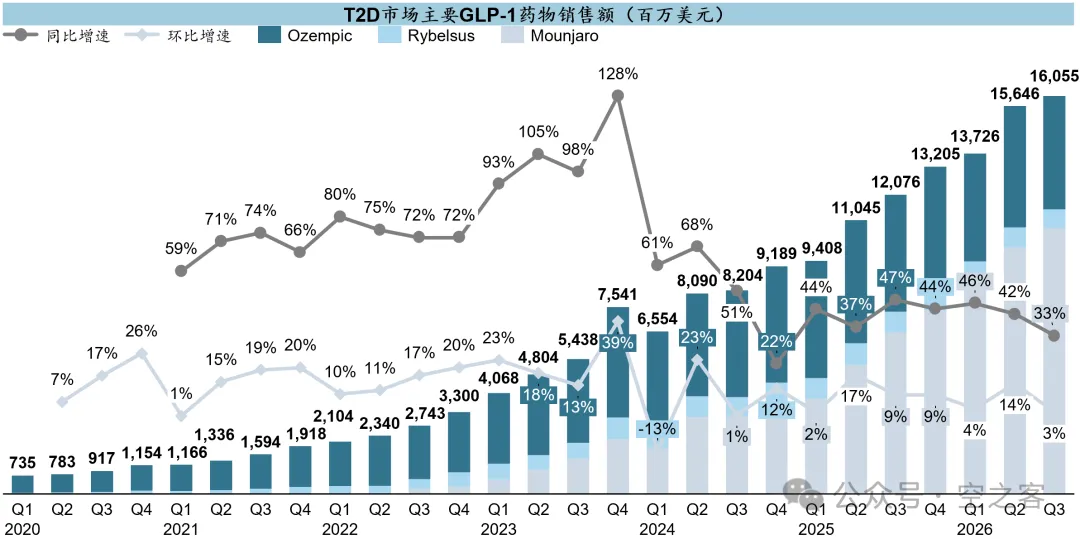
以T2D为主的品牌,目前就靠Mounjaro南天一柱,Ozempic和Rybelsus早已陷入停滞,总体增速也在持续下探,同比增速下滑到30%多、季度环比增速已不足10%,这还是在Q3有Medicare Bridge大幅加持的情况下,毕竟参保者3/4选择注射剂型、7/10选择LLY的品牌。
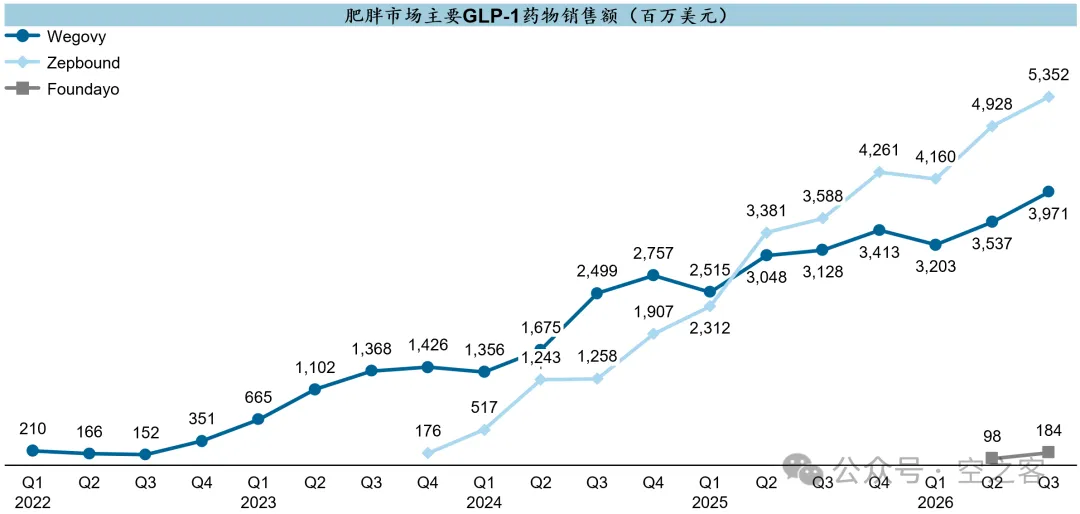
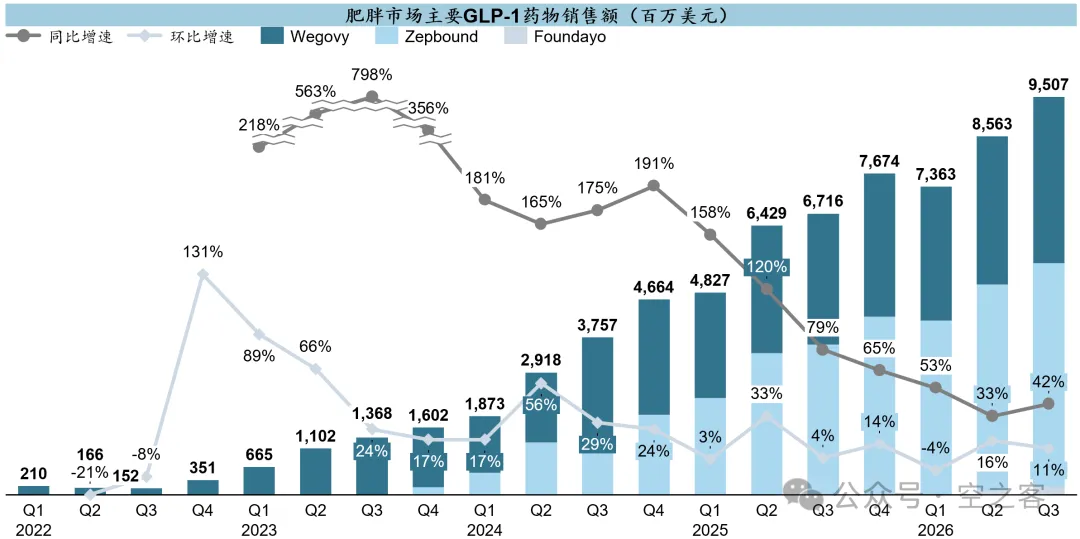
减肥品牌的增速放缓更令人猝不及防,即使Wegovy傍上了CVS、Zepbound搞出vial/autoinjector/kwikpen等一堆花活儿、Foundayo上市、外加同样有Medicare Bridge加身,还是掩盖不了同比增速已经滑落到30-40%、季度环比增速降到10%左右,这就跟此前反复“吹哨”的“新处方量走平-增速放缓”逻辑链条对上了(参见【药海听涛】欲戴王冠必承其重:减肥药的多重史无前例叙事)。
3
地区视角
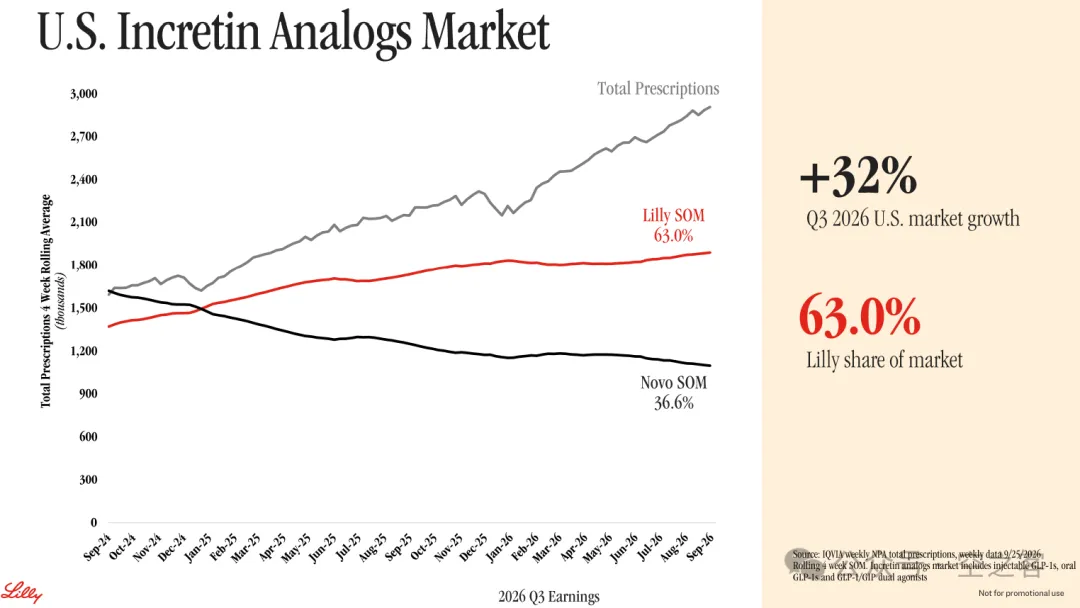
美国市场的增速塌房之快颇出乎意料,这个季度在Medicare Bridge启动、口服放量、CVS让利等多重利好因素的背景下,美国市场处方量同比增速也就只有30%,而两巨头在美国市场的销售额同比增速早已下滑到25%左右、季度环比增速更是不足10%。
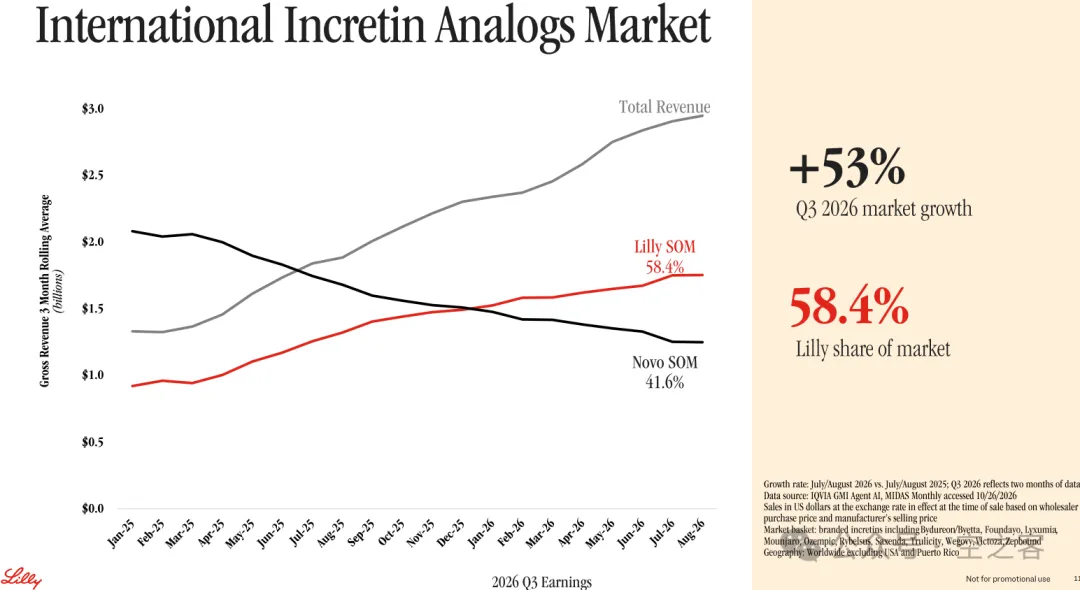
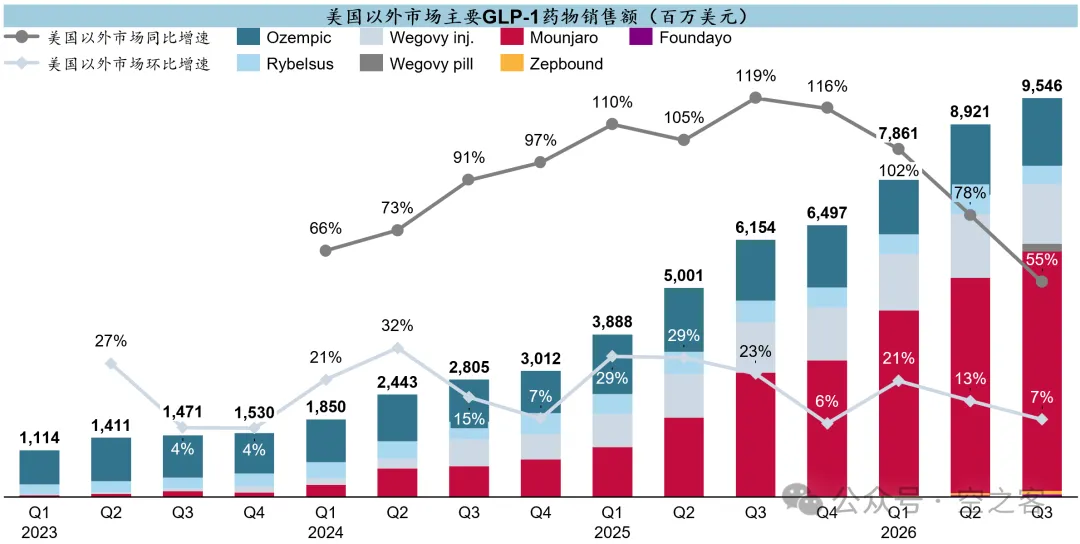
美国以外市场只能说降速慢于美国市场,但近期也已经出现明显的二阶导拐点,同比增速滑落到50%多、季度环比增速也已经降到10%以下,绝对值能达到美国市场的近60%。
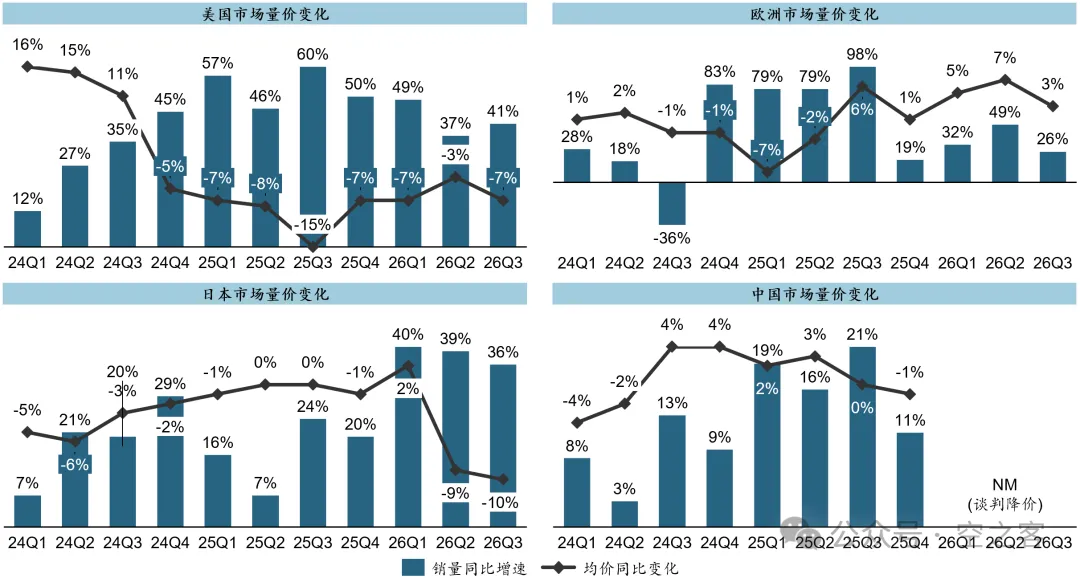
从LLY披露的量价变化来看(虽然是全公司的、但相信Tzp影响权重足够大):美国市场这个季度销量增速略微回暖、而价格继续下杀,这都与前面对美国市场的判断对得上;欧洲市场经历Tzp上市后短暂繁荣后,目前已呈量价双杀的态势;日本市场今年以来销量增速尚能维持、而价格已开始滑坡;中国市场则因为谈判降价增速仍处于N.M.状态……
4
剂型视角
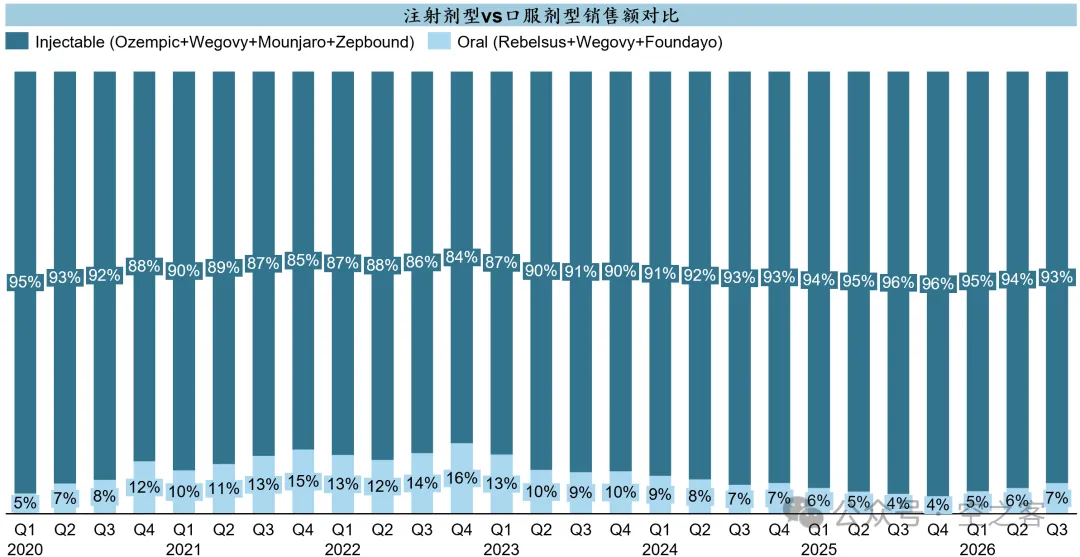
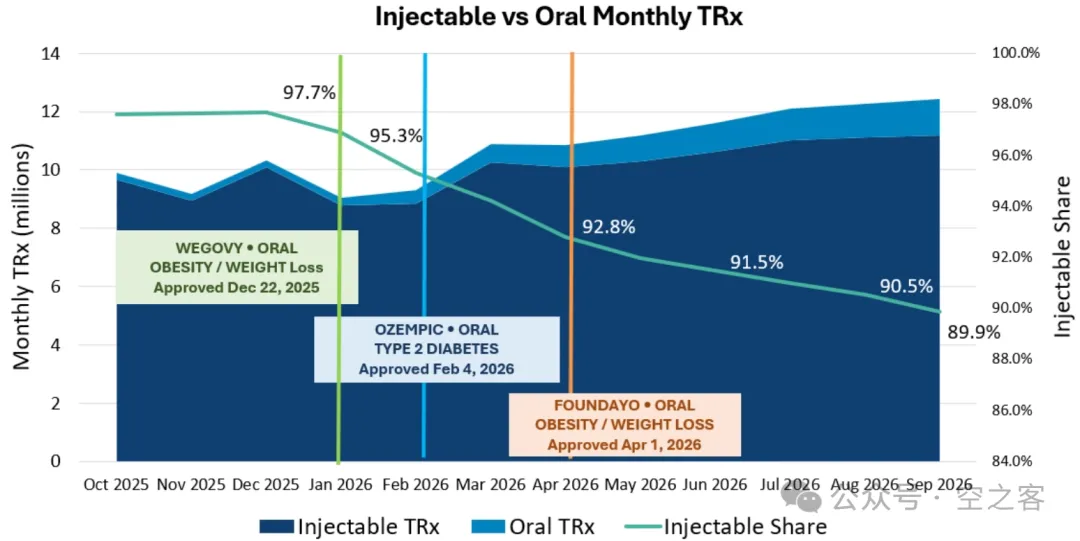
说到注射vs口服,笔者再次强调一以贯之的观点就是“减肥药首先必须得能减肥”,在口服剂型的药效明显不如注射剂型的情况下,任何依从度便利性等优势都难以形成改变用户心智的主流意见(因此笔者也难以理解那些试图在其他疾病领域做抗体的口服平替)。这两种剂型的占比可以鲜明验证以上观点,即使在Wegovy和Foundayo陆续上市的背景下,口服剂型在GLP-1药物中的占比也就只有不到10%。
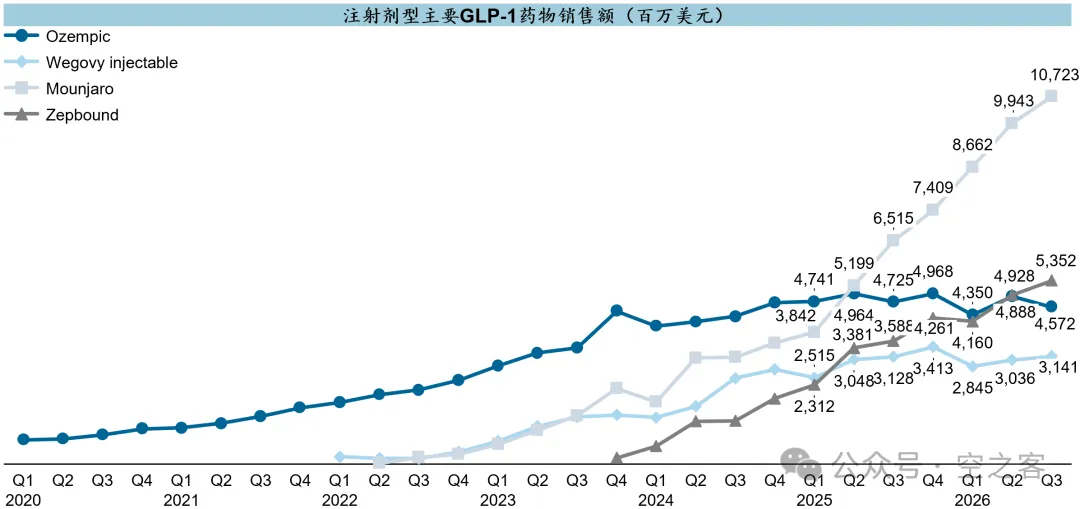
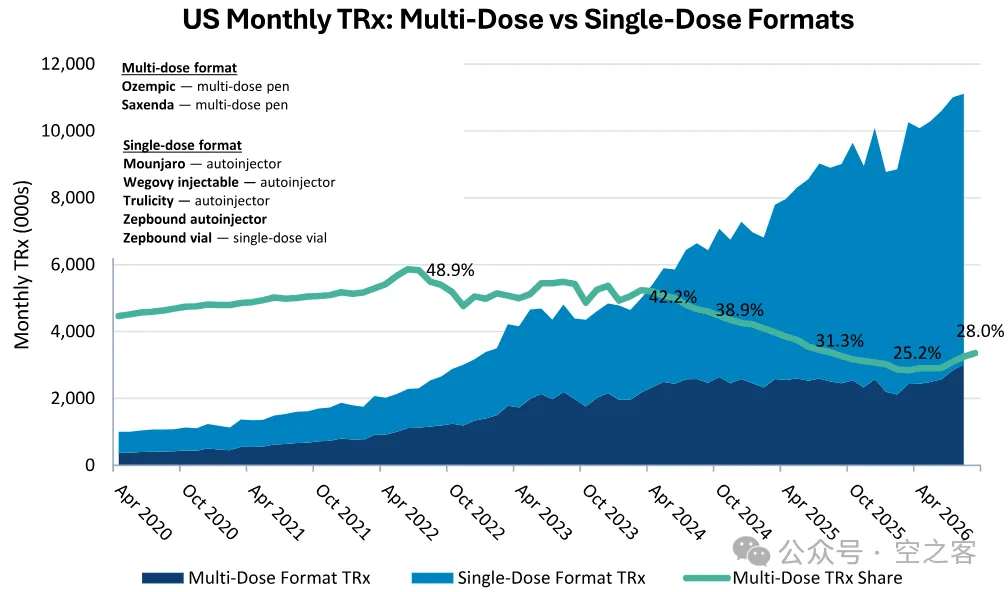
在注射剂型里,基本只有Mounjaro还在持续爬坡、季度环比增速也已经降到10%以内,其他品牌都陆续开始进入瓶颈期。此外,过去两年来单次注射剂型的占比持续提升,导致量增而价减。
在口服剂型里,Rybelsus已经彻底过气、跟Ozempic片剂之间基本完全在进行市场份额平替。在相继上市的两个新品种中,Wegovy片剂对Foundayo呈碾压之势,不管是销售额绝对值、还是新处方量的份额,都处于相对下风,无论LLY找了一堆什么理由(PBM报销覆盖偏慢、品牌形象建立要花时间云云),Foundayo前两个季度的表现都只能说是灾难级的;更有趣的是,LLY在鼓吹新处方量份额接近40%的同时(这里NVO看起来是玩了个花活儿,Wegovy片剂的所谓80%新处方量份额分母似乎是新选择口服剂型),暴露了新处方量绝对值在上市后短短半年就有点涨不动的意思,每周NBRx也就区区5k左右,须知Wegovy和Zepbound上市后半年周NBRx数字可一路冲到40k+,这些巨头们遮遮藏藏的碎片信息似乎都指向一个共同的趋势,即目前这些口服剂型注定无法大幅取代注射剂型的市场份额。
5
品种视角
Sema终究彻底的进入了瓶颈期,已经连续一年多徘徊在单季$9b左右这个结界里。Ozempic、Rybelsus和注射Wegovy全面停滞,口服Wegovy这点增量只是杯水车薪、甚至完全是在从注射Wegovy的迁移,甚至这个季度Medicare Bridge都没能挽救美国市场的增速。
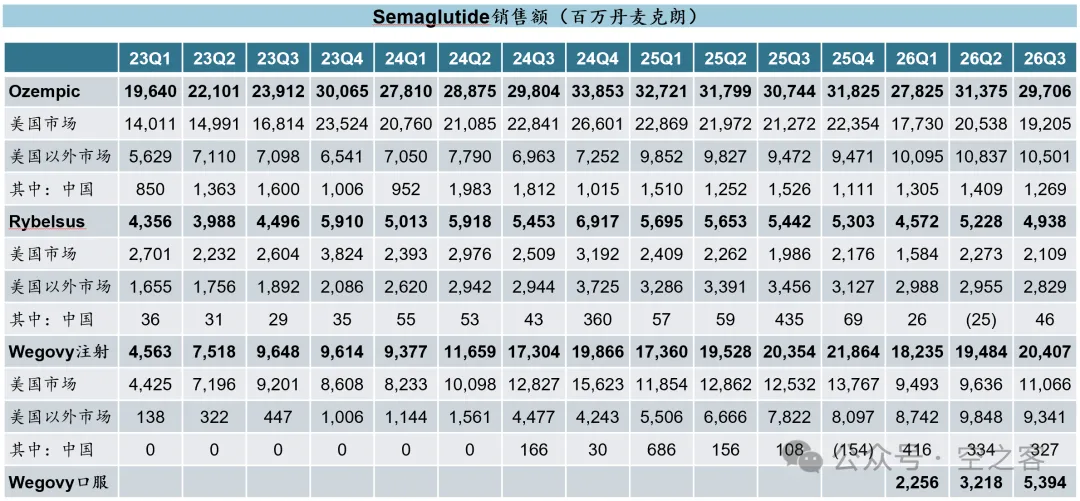
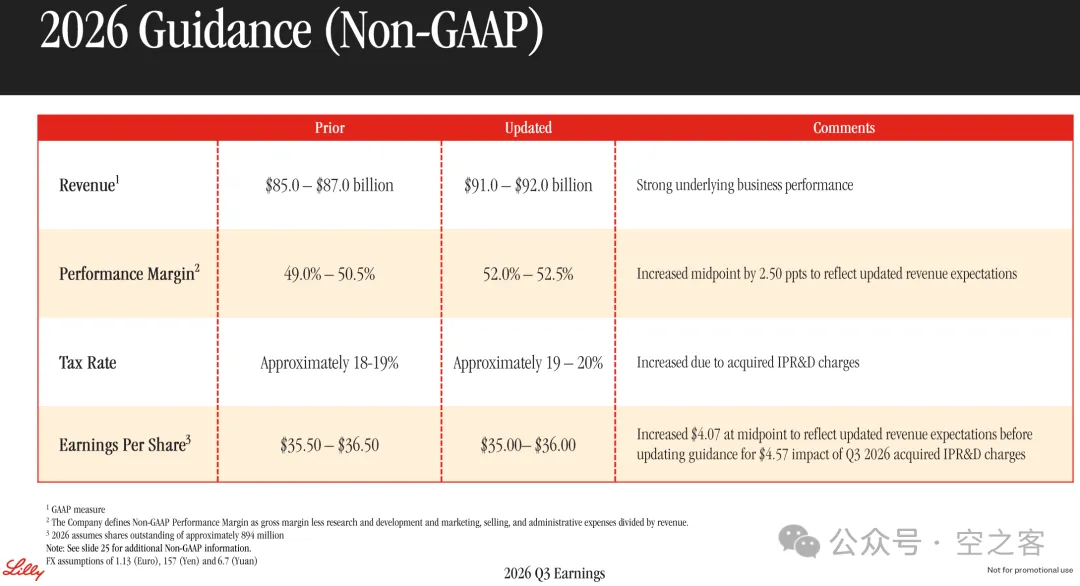
虽然NVO看起来颓势尽显,不过似乎是感受到隔壁LLY也没那么可怕,公司在今年初换帅后业绩洗澡之后,全年指引一路调高,收入预期从年初的-5% to
-13%到本季度的-2% to +2%。
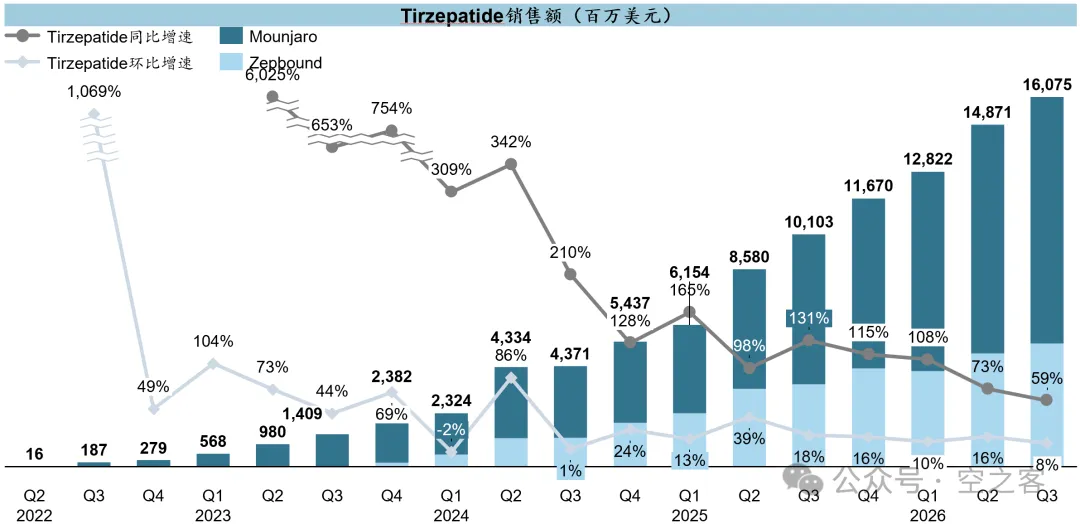
Tzp单季突破$16b,单产品超过NVO全公司销售额,诚然气吞万里如虎。不过增速放缓趋势已经坐实,同比增速下滑到50%多、季度环比增速更首次跌破10%,特别是美国市场的增长显著刹车,再次强调这是在Medicare Bridge启动的首个季度。
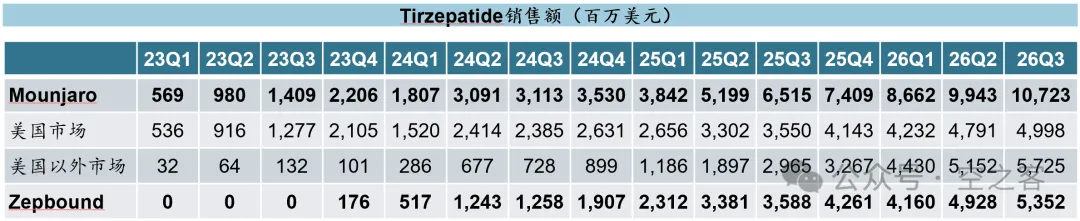
LLY看起来又再度调高了全年指引,不过有趣之处在于,将最新指引的全年数字与前三季度相减,意味着Q4我们将会看到LLY多年来首个收入环比下降的季度,特别是Tzp有可能迎来字面意义上的触顶。
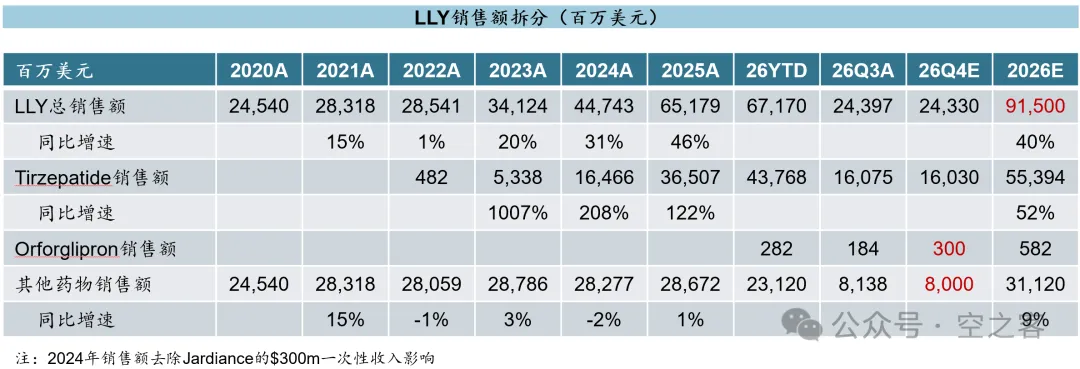
另外,有没有一种可能,LLY实际上已经出现了某种被我们主观忽略的触顶呢(讲道理医药投资人同行们好像确实相对忽略财报……)?
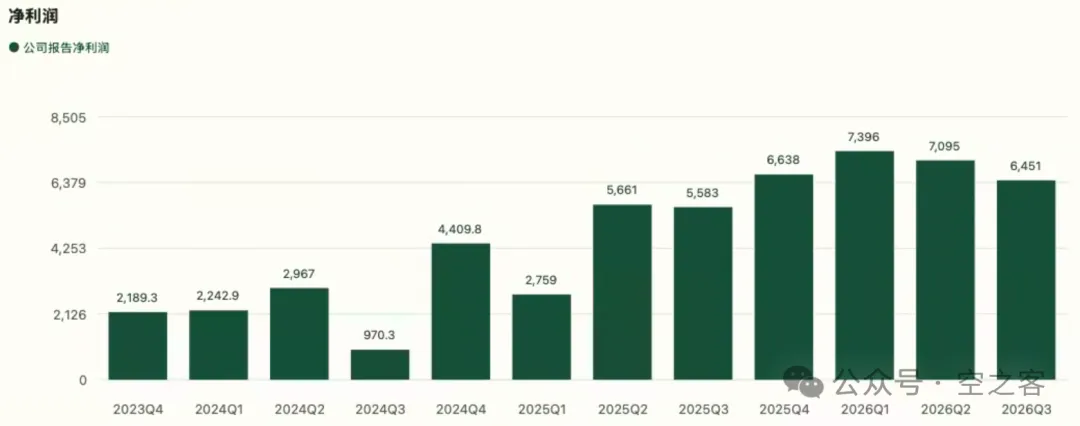
诚如上述乌鸦嘴所言,几个季度之后的戴·中正·文睿会不会用到以下台词:
GLP-1地方,历代大规模征战五十余次,是非曲折难以论说,但投资者无不注意到,正是在这个新战场,决定了多少代药企的盛衰兴亡、此兴彼落,所以古来就有问鼎中原之说。
当年,先CEO令礼来研发分三路会合糖尿病领域,兴师北上,度拉糖肽获批的第五年,利拉鲁肽见大势已去,宣告退位。懂王元年元月,也正是在糖尿病-减肥领域,我有幸亲率数款超重磅健儿征讨北欧军阀诺沃、诺迪斯克,大获全胜!
我不明白,为什么大家都在谈论着默克被困PD-1下,仿佛这GLP-1战场对我们决定了凶多吉少。十年前,我从糖尿病领域踏上征途,开始了第二次北伐,礼来万亿市值遂归于一统。本司本药所到之处,民众竭诚欢迎,真可谓占尽天时,那种勃勃生机、万物竟发的境界,犹在眼前。短短十年之后,这里竟至于一变而成为我们的葬身之地了么?
无论怎么讲,销售金额是六百亿对四百亿,优势在我!
 产业资讯
空之客 2026-11-10
364
 产业资讯
同写意 2026-11-10
327
 产业资讯
研发客 2026-11-10
344
 热门资讯
 微信公众号