 产业资讯
 医药速览
 2026-09-05
 689
几年前,sotorasib和adagrasib让“不可成药”的KRAS第一次真正进入临床;但如果把2025年以来几笔交易和2026年的临床数据放在一起看,会发现KRAS正在经历第二次范式变化。
拜耳押注G12D,阿斯利康买下Pan-KRAS,GSK最新又把KRAS抑制剂装进EGFR抗体偶联物;与此同时,pan-RAS、KRAS G12D降解剂和静脉脂质体G12D抑制剂都开始给出人体数据。真正的竞争已经不是“能不能抑制KRAS”,而是如何在覆盖范围、肿瘤暴露、耐药和治疗窗之间找到新的平衡。
G12C打开了门,但没有解决KRAS真正的大市场
KRAS靶向真正的产业价值,从来不只是G12C。G12C在NSCLC中占据重要位置,也最先因为突变半胱氨酸提供了共价结合机会而实现药物突破。但在胰腺癌这一KRAS依赖性最强的实体瘤中,更关键的是G12D、G12V、G12R等突变。其中G12D大约存在于40%的胰腺导管腺癌患者中,也是目前最受关注的KRAS亚型之一。
因此,今天再看KRAS赛道,实际上已经形成三条并行路线:
一类继续追求突变选择性,最典型的是G12D;
一类开始追求Pan-KRAS或Pan-RAS覆盖,试图摆脱逐个突变开发药物的局限;
第三类则不再只优化结合口袋,而是改造药物形式本身——降解、偶联、递送和多机制联合。
最近几笔交易之所以值得连起来看,恰好对应了这三条路线。

拜耳、阿斯利康、GSK买的,其实是三种完全不同的KRAS答案
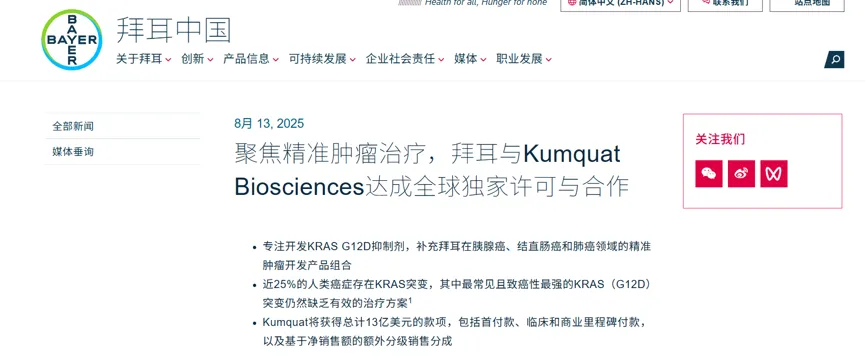
2025年8月,拜耳与Kumquat Biosciences就KRAS G12D抑制剂达成全球独家合作,潜在总金额最高13亿美元。该项目在交易前已经获得FDA IND许可,随后进入I期临床。这是最传统、也最容易理解的一种押注:把G12C的成功复制到G12D。
但几个月后,阿斯利康选择的是另一条路线。2025年12月,阿斯利康与加科思就Pan-KRAS抑制剂JAB-23E73达成合作,加科思获得1亿美元首付款,潜在开发和商业里程碑最高19.15亿美元。阿斯利康获得中国以外权益,中国市场由双方共同开发。这笔交易释放的信号明显不同。JAB-23E73的价值并不建立在某个单独突变,而是希望覆盖更广泛的KRAS驱动肿瘤。加科思披露的早期中国I期数据显示,在预计有效剂量区间内,13例可评估胰腺癌患者中5例出现缓解,ORR为38.5%;同时没有观察到4—5级治疗相关不良事件。项目已经进入一线胰腺癌联合白蛋白紫杉醇和吉西他滨的Ib/III期开发。
而9月3日,GSK与和黄医药的交易又把KRAS推进到第三种形式。HMPL-A830不是普通ADC,也不是单纯KRAS小分子,而是一个KRAS-EGFR
antibody-targeted therapy
conjugate,ATTC:将高效KRAS小分子抑制剂作为payload,偶联到抗EGFR抗体上,希望利用EGFR实现肿瘤选择性递送,同时压制EGFR和KRAS两条信号。GSK为中国大陆、港澳台以外权益支付1.10亿美元首付款,潜在总金额最高约12.95亿美元。项目预计2026年下半年进入临床。

三笔交易放在一起看就非常清楚:拜耳买的是突变选择性,阿斯利康买的是覆盖面,GSK买的是治疗窗。
临床真正的分水岭,是Pan-RAS开始在胰腺癌里看到“可持续疗效”
如果只是交易变多,KRAS还不足以成为现在最值得关注的肿瘤靶点之一。
真正改变市场预期的是2026年的几组临床数据。Revolution Medicines的daraxonrasib,也就是RMC-6236,是目前最重要的代表之一。它并不是某一个突变特异性KRAS抑制剂,而是一个RAS(ON)多选择性抑制剂,靶向活化状态下的突变型和野生型RAS。
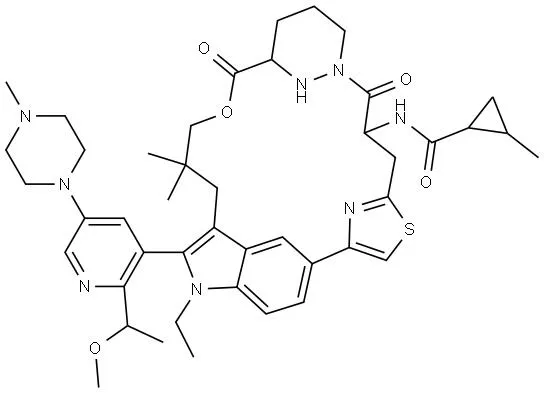
RMC-6236
在发表于NEJM的I/II期研究中,168例既往治疗的RAS突变胰腺癌患者接受daraxonrasib。其中接受300 mg二线治疗的RAS G12患者,ORR达到35%,中位PFS 8.5个月,中位OS 13.1个月。这些数字的意义不只是“又一个KRAS药有响应”。胰腺癌长期是KRAS靶向最难突破的疾病之一,而Pan-RAS策略第一次显示出,不逐个区分G12D、G12V等亚型,也可以产生临床上有意义的持续抑制。
这直接改变了Pan-RAS、Pan-KRAS资产的估值逻辑。因为如果广谱RAS抑制可以建立足够大的治疗窗,那么理论上的市场不再是一个个位数百分比的突变亚群,而是可以覆盖绝大多数KRAS驱动胰腺癌。
G12D也没有输,但“谁的ORR最高”已经不是最重要的问题
G12D方向今年同样给出了非常强的数据。恒瑞HRS-4642采用了一个与多数口服G12D项目明显不同的策略:将高亲和力非共价KRAS G12D抑制剂做成脂质体静脉制剂,希望增加肿瘤暴露并延长靶点抑制时间。
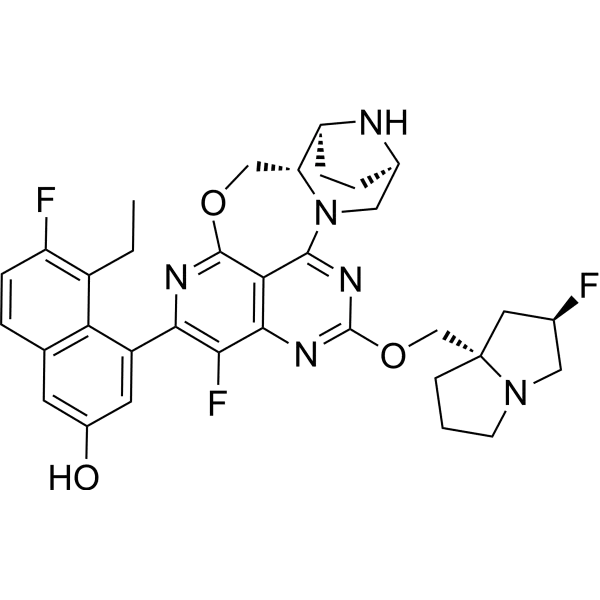
HRS-4642
Nature Medicine今年7月发表的I b/II期数据显示,在30例未经治疗的晚期KRAS G12D胰腺癌患者中,HRS-4642联合白蛋白紫杉醇和吉西他滨获得了63.3%的确认ORR。这个63.3%非常醒目,但对研发人员来说,更值得关注的其实是给药设计。
很多口服KRAS药面临的核心矛盾,是要持续占据靶点就需要较高系统暴露,但RAS蛋白广泛存在,GI、皮肤等毒性最终限制剂量。HRS-4642的逻辑不是单纯再提高分子potency,而是:改变PK和组织分布。类似的逻辑,在GSK最新买下HMPL-A830时再次出现。也就是说,KRAS赛道已经开始从“谁的IC50更低”,进入:谁能把足够多的药送进肿瘤,同时少碰正常组织。这可能是接下来两三年KRAS药化最重要的竞争轴之一。
甚至“抑制”KRAS本身,都已经不再是唯一解法
另一个很值得行业人员关注的变化是:KRAS降解已经进入临床验证。
Astellas的setidegrasib,也就是ASP3082,是首个进入人体的KRAS G12D靶向蛋白降解剂。NEJM今年发表的I期研究共纳入203例患者。在最终选定的600 mg剂量下,45例G12D NSCLC患者中36%达到PR,中位PFS为8.3个月;21例二/三线胰腺癌患者中,ORR为24%,中位OS 10.3个月。
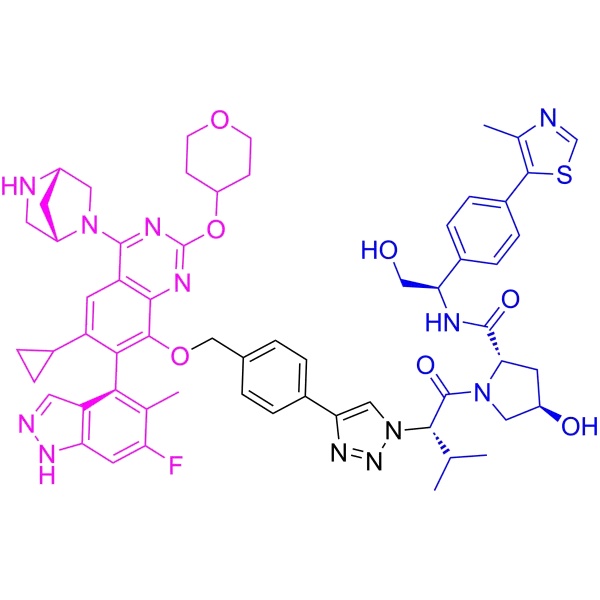
ASP3082
从ORR数字看,它未必比所有G12D抑制剂更漂亮。但其意义在于验证了另一件事:一个过去被认为只能“占住”的KRAS蛋白,可以在人体里被真正降掉,并产生抗肿瘤效应。这会进一步打开新的药物形式。
今年6月,J&J以约10亿美元收购Firefly Bio,本质上同样是在押注“抗体递送+蛋白降解”这一类解决难成药实体瘤靶点的思路,KRAS正是这类平台的重要应用方向之一。
KRAS现在已经不再只是小分子药化竞赛,而开始成为各种新药物模态验证自己的试验场。
真正的下一场竞争:不是G12D还是Pan-KRAS,而是谁先解决耐药
从研发角度看,目前所有KRAS路线都有一个共同的问题:反馈通路会回来。KRAS被抑制后,上游RTK、SHP2、EGFR和其他RAS亚型都可能重新激活MAPK信号。
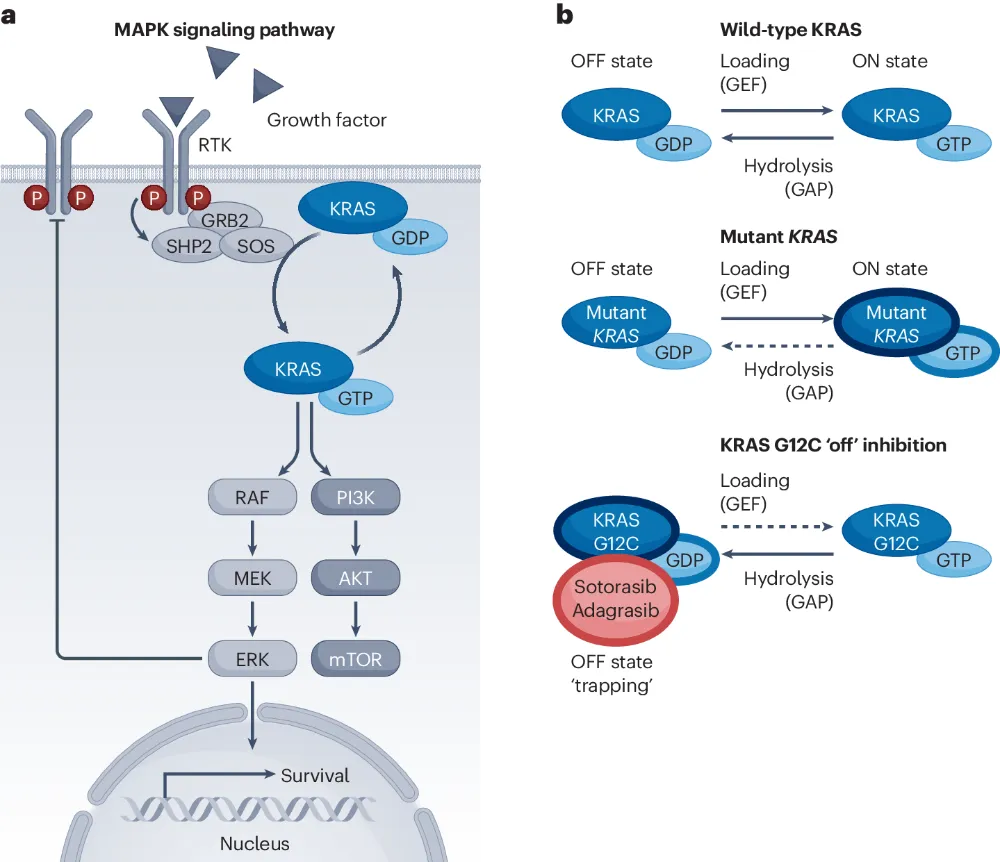
这也是为什么结直肠癌中的KRAS抑制往往明显弱于肺癌——EGFR反馈尤其突出;为什么G12C最终需要与EGFR、SHP2等联合;也解释了现在G12D和Pan-KRAS开发为什么越来越早进入组合。
例如Verastem的VS-7375已经在测试与cetuximab联合,早期数据提示即使在较低VS-7375剂量下,联合EGFR抑制也能够带来更深、更快的肿瘤缩小。
Erasca的Pan-RAS molecular glue ERAS-0015也已经开始与panitumumab联合剂量递增。其单药在32 mg每日剂量下,二线及以上KRAS G12X胰腺癌早期数据显示8周未确认ORR约57%。
因此,未来KRAS资产的真正价值,可能不再由单药ORR决定,而要看四件事:靶点覆盖够不够宽;治疗窗够不够大;能不能与EGFR、化疗或免疫治疗长期联合;发生耐药后还能不能继续压住RAS网络。
总结
最后还是回到这个问题:KRAS为什么突然又值钱了?
其实回头看最近的交易,会发现大药企并不是突然重新相信了KRAS。而是KRAS开发正在越过一个非常重要的阶段:
第一阶段解决的是:“KRAS到底能不能成药?”G12C已经给出了答案。
第二阶段正在解决的是:“KRAS能不能成为一个真正的大适应症药物平台?”这需要突破G12C,需要进入G12D,需要覆盖G12V、G12R,需要解决胰腺癌,同时还要解决正常RAS带来的治疗窗以及快速出现的反馈耐药。所以拜耳买G12D,阿斯利康买Pan-KRAS,GSK买KRAS-EGFR偶联物,并不是三家公司在追同一个热点,它们其实是在押三个不同答案。
而daraxonrasib、HRS-4642和setidegrasib的人体数据已经说明,过去“一个KRAS突变对应一款小分子”的简单竞争格局正在被打破。下一代KRAS赢家可能不是结合最强的那个分子。而是那个能够在:选择性、覆盖面、肿瘤暴露、毒性、联合治疗和耐药
之间找到最好平衡的体系,从这个角度看,KRAS现在的热度,可能才刚刚开始。
 产业资讯
药智网 2026-09-15
451
 产业资讯
风云药谈 2026-09-15
384
 产业资讯
同写意 2026-09-15
461
 热门资讯
 微信公众号