 产业资讯
 药渡
 2026-09-16
 390
2026年9月12日至15日,世界肺癌大会(WCLC 2026)在韩国首尔举行。大会主席论坛上,两项来自中国的B7-H3抗体偶联药物(ADC)Ⅲ期研究背靠背公布,双双达到总生存(OS)主要终点——这是B7-H3靶点在全球范围内首次拿到Ⅲ期OS阳性证据,其中一项研究数据同步发表于《新英格兰医学杂志》。
而在大会开幕前一周,阿斯利康与安进联合宣布:DLL3靶向T细胞衔接器(TCE)塔拉妥单抗联合度伐利尤单抗,在广泛期小细胞肺癌一线维持治疗中取得Ⅲ期OS阳性结果——这是全球首个在Ⅲ期研究中证实双特异性T细胞衔接器可带来一线OS获益的案例。
短短数日之内,两条完全不同的技术路线先后“撞线”。曾被视为肿瘤治疗“荒漠”的小细胞肺癌,正在变成全球创新药竞争最激烈的战场之一。
1
未被满足的临床需求:为什么是SCLC?
小细胞肺癌(Small Cell Lung Cancer,SCLC)约占全部肺癌的13%-15%,是侵袭性最强、恶性程度最高的肺癌亚型:增殖快、早期即广泛转移,初始对放化疗敏感却极易复发。
几个数字足以说明这个领域的残酷:
约70%的患者确诊时已处于广泛期(ES-SCLC);
在免疫治疗出现之前,广泛期一线标准方案的中位OS仅约10-12个月,2年生存率不足10%;
现有统计显示,局限期患者5年生存率约18.1%,而广泛期患者仅约3.6%;
只有约40%的广泛期患者能够进入二线治疗——这意味着,如果一款药只能在后线使用,它的可及人群在结构上就被“卡了脖子”。
中国是全球SCLC高发地区之一。据公开报道,国内每年新发患者约16万例,近七成确诊即为广泛期;复发患者的中位生存期长期徘徊在6至8个月。
一线“免疫联合铂类化疗”虽已成为标准,但多数患者短期内仍会进展;而二线以后长期缺乏有效手段——拓扑替康自1998年获批后占据标准二线位置超过二十年,中位OS仅约6-9个月,客观缓解率(ORR)不足20%。
巨大的未满足需求,正是研发竞速的根本动力。
2
DLL3 TCE:把T细胞“拽”到肿瘤细胞旁边
DLL3是一种在约85%-96%的SCLC患者肿瘤细胞表面表达、而在正常组织中表达极低的Notch通路配体,是SCLC领域“含金量”最高的靶点之一。
T细胞衔接器(T-cell Engager,TCE)的思路并不依赖杀伤性载荷,而是通过双特异性抗体同时结合肿瘤细胞上的DLL3与T细胞上的CD3,在两者之间形成“溶细胞突触”,直接激活T细胞完成精准杀伤。这一机制被称为“定向免疫”,其代表性药物是安进研发的塔拉妥单抗(Tarlatamab,商品名Imdelltra)。
塔拉妥单抗:一条从后线通向一线的完整证据链
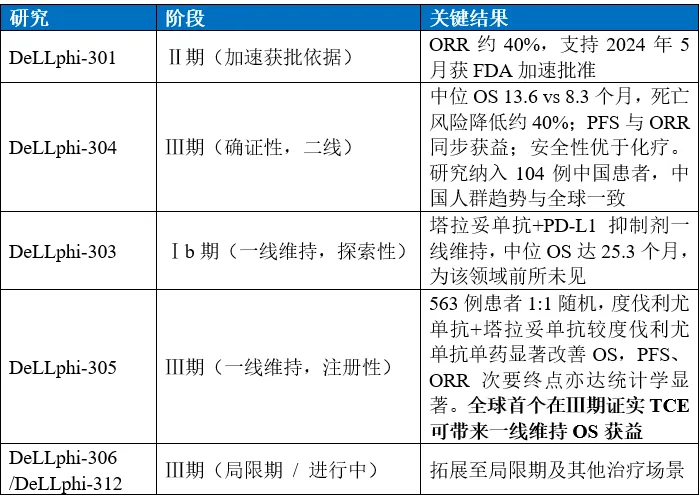
在临床可及性上,塔拉妥单抗于2026年4月经优先审评获NMPA附条件批准用于SCLC后线治疗,并于5月进一步扩展至二线适应症;美国已于2025年11月完成由加速批准向完全批准的转换,欧盟于2026年5月获批。目前该药已在全国数十座城市的核心三甲医院落地处方。
需要客观指出的是,TCE类药物具有细胞因子释放综合征(CRS)与免疫效应细胞相关神经毒性综合征(ICANS)这两类典型安全性风险,需规范的监测与给药流程管理。这既是该类药物的“必修课”,也为后来者留下了差异化的空间。
国产管线:三特异性抗体打“差异牌”
中国企业在这一赛道上并非跟随,而是选择了结构创新。泽璟制药的ZG006(Alveltamig)是全球首个进入临床的DLL3/DLL3/CD3三特异性TCE:通过双 DLL3结合位点设计,既能结合同一DLL3分子上的两个不同表位,也能交联同一肿瘤细胞上的两个DLL3分子,从设计上提升了T细胞激活效率,并在DLL3低表达人群中保留杀伤力。
2026年ASCO公布的数据显示,在三线及以上广泛期SCLC患者中:
确认ORR:10 mg组53.3%、30 mg组56.7%;
中位 PFS:7.03 / 5.59个月;
12个月DoR率:55.9% / 52.9%;15个月OS率:61.2% / 55.8%;
安全性方面,绝大多数CRS为1-2级,10 mg组未出现≥3级CRS及任何级别 ICANS。
值得注意的是,入组人群中58%为DLL3低表达或阴性、28%伴脑转移、40%伴肝转移——属于临床上的高难度人群。ZG006已获CDE突破性疗法认定与FDA孤儿药资格,其3L+注册性研究已完成全部患者入组,2L SCLC及神经内分泌癌Ⅲ期同步推进;2025年底,泽璟与艾伯维达成大中华区以外权益合作,总金额最高可达12.35亿美元。
此外,默沙东的Gocatamig(MK-6070/HPN328)、勃林格殷格翰的Obrixtamig(BI 764532)等DLL3 TCE亦在推进中,前者已与B7-H3 ADC探索联合方案。
3
DLL3 ADC:同一个靶点,另一种打法
DLL3的魅力在于它经得起“两种打法”的检验——既可以是TCE的“地址标签”,也可以是ADC的“投递靶点”。
需要说明的是,DLL3 ADC并非新概念,早期的Rovalpituzumab tesirine(Rova-T)曾在Ⅲ期折戟,成为该靶点最著名的“前车之鉴”。而新一代分子通过连接子与载荷的重新设计,正在改写结局。
代表药物是再鼎医药的ZL-1310(Zocilurtatug pelitecan):
全球Ⅰa/Ⅰb期研究(NCT06179069)共入组115例重度经治ES-SCLC患者,90%既往接受过免疫检查点抑制剂,44%已接受过两线以上治疗失败,32%基线伴脑转移;
二线亚组中,1.6 mg/kg剂量组cORR达68%;
基线伴脑转移患者ORR表现突出,既往未接受脑部放疗者ORR高达80%;
所有剂量、所有线次的中位DoR为6.1个月,中位PFS 5.4个月;
1.6 mg/kg剂量组≥3级治疗相关不良事件发生率仅13%,且未出现因毒性导致的治疗终止。
基于Ⅰ期亮眼数据,ZL-1310具备同类首创、同类最佳潜力,ZL-1310已获FDA孤儿药资格。全球Ⅲ期注册研究(DLLEVATE)已在北美、亚洲、欧洲启动,一线SCLC及神经内分泌癌适应症亦计划于2026年进入注册性阶段。
"TCE与ADC同靶点并行",正成为SCLC研发的一个独特现象:前者依靠免疫激活、后者依靠载荷杀伤,二者在疗效与安全性上形成互补,也为后续联合用药留出了想象空间。
4
B7-H3 ADC:III期生存获益首次落地
B7-H3(CD276)在多种实体瘤的肿瘤细胞及微环境中广泛高表达,而在正常组织表达有限,是ADC开发的理想靶点。但这条路线走得并不轻松:阻断型抗体疗效欠佳,ADC又长期受困于肺毒性等安全性风险,靶点生物学功能一度不够明确——全球制药巨头重金布局多年,却始终未能拿出令人信服的Ⅲ期生存获益证据。
2026年9月13日,这个空白终于被填补。
本届WCLC主席论坛上,翰森制药公布了令人鼓舞的阳性Ⅲ期结果。瑞康立伏妥塔单抗(HS-20093)的ARTEMIS-008研究头对头对比托泊替康治疗复发SCLC期中分析达到OS主要终点,预设期中分析显示,中位OS 18.5 vs 10.3个月,HR 0.46(死亡风险降低 54%),中位随访12.2个月。
这是B7-H3靶点在全球范围内首次于随机对照Ⅲ期研究中证实OS获益。耶鲁大学医学院Anne Chiang副教授在大会官方总结中直言:“一项新的复发性小细胞肺癌标准治疗方案已经出现。”
同一场次上,宜联生物的依康坦博妥塔单抗(YL01)亦在TAISHAN-302研究中达到主要终点,数据同步发表于《新英格兰医学杂志》。
与此同时,B7-H3靶点的“第二梯队”也在快速铺开:第一三共/默沙东的I-DXd(Ifinatamab deruxtecan)已获FDA优先审评,PDUFA日期为2026年10月10日(IDEate-Lung01 Ⅱ期中,二线12mg/kg剂量组ORR 56.3%、中位OS 12.0个月,基线脑转移患者颅内ORR 46.2%);映恩生物/BioNTech的DB-1311(BNT324)在SCLC队列中未确认ORR达56.2%,9 mg/kg剂量下免疫经治且未用过拓扑异构酶I抑制剂的患者ORR达70.4%;明慧医药/齐鲁制药的MHB088C采用效力更强的SuperTopoi载荷,在复发ES-SCLC中cORR达42.9%-57.6%。
5
靶点版图持续扩张:不止DLL3与B7-H3
SCLC的研发竞赛早已不局限于两三个靶点。目前进入临床阶段的热门靶点还包括 SEZ6、TROP2、Fucosyl-GM1、CD56等,构成了一个多层次的技术版图。
SEZ6 ADC——ABBV-706(艾伯维)
SEZ6在SCLC各分子亚型中表达更为广泛,与DLL3形成互补。Ⅰ期研究纳入124例复发/难治SCLC患者,ORR达52%,中位PFS 5.4个月、中位OS 11.3个月;在接受推荐Ⅱ期剂量的41例患者中ORR 为56%,其中二线治疗人群(n=17)ORR高达 82%。目前该药已进入随机Ⅲ期研究(M23-384),并被业内视为DLL3、B7-H3之外“第三个重要SCLC靶点”的有力候选。
TROP2 ADC——戈沙妥珠单抗(Sacituzumab govitecan,吉利德)
Ⅱ期TROPiCS-03研究纳入43例经含铂化疗及免疫治疗后进展的ES-SCLC患者,ORR 41.9%、中位OS 13.6个月。这款已在乳腺癌等领域获批的药物,正通过Ⅲ期 EVOKE-SCLC-04研究直接挑战现有二线标准。
Fucosyl-GM1抗体——Atigotatug(百时美施贵宝)
这是一种靶向SCLC细胞表面特殊糖脂的抗体。Ⅱ期CA001-050研究中,在化疗+纳武利尤单抗基础上加入 Atigotatug,中位OS达15.6 vs 11.4个月;约530例规模的全球Ⅲ期TIGOS研究已启动,将与一线标准方案正面比较。
双特异性抗体——依沃西单抗(康方生物)
PD-1/VEGF双抗依沃西单抗在经治 SCLC的Ⅱ期研究中,铂敏感与铂耐药队列均显示出令人鼓舞的活性,为免疫机制在SCLC后线的应用提供了新思路。此外,PD-L1/VEGF双抗(如 Pumitamig/BNT327)也正与B7-H3 ADC展开联合探索。
6
联合治疗:竞争的下一站是一线
随着后线疗效逐步被验证,赛道竞争的重心正快速前移至一线治疗与维持治疗。本届WCLC上披露的一线联合数据,为这一趋势提供了注脚:
YL201(B7-H3 ADC)+斯鲁利单抗:一线联合ORR达85.4%(n=41);
DB-1311(B7-H3 ADC)+Pumitamig(PD-L1/VEGF双抗):一线联合ORR达92.3%;
MHB088C(B7-H3 ADC)+ PD-1单抗或PD-1/CTLA-4组合:两个队列各10例可评估患者,ORR均达100%;
ZG006(DLL3 三抗)+ PD-L1 + 化疗:一线联合Ⅱ期研究正在进行。
在免疫治疗“底座”层面,一线格局同样在持续优化。PD-L1 抑制剂(阿替利珠单抗、度伐利尤单抗、阿得贝利单抗)与PD-1抑制剂(斯鲁利单抗、替雷利珠单抗等)联合化疗已构成一线标准;其中ASTRUM-005研究长期随访显示,斯鲁利单抗联合化疗中位OS达15.8 vs 11.1个月,4年OS率21.9% vs 7.2%。在局限期,度伐利尤单抗巩固治疗(ADRIATIC)中国队列中死亡风险降低29%,已被指南上调为最高级别推荐。此外,芦比替定联合阿替利珠单抗的一线维持方案(IMforte)在PFS与OS上双双获益,成为首个在广泛期一线维持阶段同时改善两项终点的Ⅲ期研究。
可以预见,未来2-3年SCLC的核心竞争将围绕“一线联合方案的最优组合”展开——ADC、TCE、双抗与免疫检查点抑制剂之间如何搭配、如何排序,将成为决定临床格局的关键变量。
结语:小细胞肺癌的“慢病化”正在被逼近
回望这个领域的演进轨迹,可以清晰看到三条主线:
第一,机制创新取代靶点跟风。从TCE的“定向免疫”、到ADC的“精准投递”、再到双抗/三抗的“多通路协同”,SCLC的突破口来自对疾病生物学的重新理解,而非对成熟靶点的重复。
第二,竞争重心前移。后线只是起点,一线维持、一线联合乃至局限期巩固治疗,才是决定市场空间与临床价值的真正战场。
第三,中国力量从“参与者”变为“引领者”。全球临床阶段二十余款B7-H3 ADC 管线中,近80%由国内企业主导或参与;DLL3三抗、双表位设计等结构创新亦由中国企业率先推进。在SCLC这个曾经“无靶可打”的领域,中国创新药第一次跑在了前面。
SCLC素有“顽固堡垒”之称。如今,随着多条技术路线先后验证、联合方案不断成熟、长生存数据逐步积累,这个疾病正在从“延长生存”向“追求高质量的长生存与长期管理”转变——小细胞肺癌的“慢病化”,或许比想象中更近。
 产业资讯
药渡 2026-09-16
390
 产业资讯
米内网 2026-09-16
375
 产业资讯
医药魔方 2026-09-16
339
 热门资讯
 微信公众号