 产业资讯
 17Talk易企说
 2026-09-21
 470
9月15日和16日,中国体内CAR-T出了两件事:森朗生物把平台的选择权交给了美国公司Tempest,驯鹿生物自己拿着中国的临床数据拿到了FDA的默示许可。
两条路都没到终点,但方向已经不一样了——这个赛道上,中国公司开始有得选。
1
先看这三天发生了什么
9月15日美东时间盘后,Tempest Therapeutics宣布,与河北森朗生物科技有限公司签署独家选择权协议(exclusive option agreement)。标的是森朗的CD7靶向慢病毒载体平台,外加一组体内CAR-T候选药。其中最靠前的是一款BCMA/GPRC5D双靶向体内CAR-T,正在复发/难治性多发性骨髓瘤(rrMM)患者中做I期剂量递增。
"选择权"这三个字得掰开。Tempest拿到的是优先评估和独家谈判的位置——先把森朗的临床数据看一遍,再决定要不要行权。期权费、行权价、里程碑、销售分成,一个都没披露。
这还谈不上落地授权,更像一张带着临床底稿的海外入场券,中国方的价值要等买方签字那天才算。
第二天,另一端出现了。9月16日,驯鹿生物宣布,自研InTelliCAR™平台做的CD20靶向体内CAR-T产品IASO208,IND获美国FDA默示许可。按公司公告口径,这是中国首个拿到FDA IND许可的慢病毒载体体内CAR-T。
公司技术细节公告里写得很具体。IASO208用无复制能力、自身失活型第三代慢病毒载体,配工程化COCV-G病毒包膜,装的是第二代人源化抗CD20 CAR转基因。包膜与体内T细胞选择性结合并完成转导,CAR-T直接在患者体内生成。不用单采,不用清淋化疗,单次静脉给药。目前11例患者完成给药,早期数据"初步显示出良好的耐受性和积极的抗肿瘤活性"。下一步,公司要拿中国研究者发起的临床试验(IIT)数据,直接在美国开Ib期,适应症是复发/难治性B细胞非霍奇金淋巴瘤(R/R B-NHL)。
同一天,西比曼生物也宣布,FDA已许可其CD20/BCMA双特异性CAR-T疗法C-CAR168在现有IND下开展治疗进展型多发性硬化的1b/2期临床试验。
三天,三次进展。两种做法。
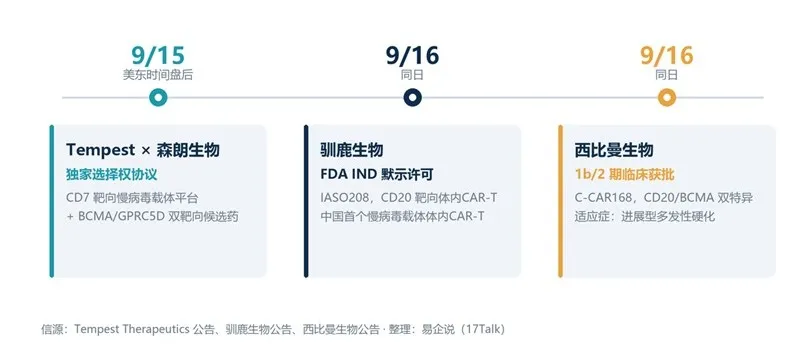
9月15日—17日中国体内CAR-T的三条进展
2
慢病毒和LNP,Tempest两条都要
要看清这笔交易的分量,先得搞清体内CAR-T的分岔点在哪:CAR基因要不要整合进细胞基因组。
mRNA/LNP不整合。CAR表达是瞬时的,可以反复给药、剂量好控,适合需要周期性重置免疫的自身免疫病。慢病毒会整合,CAR表达更持久,单次给药就有机会形成长效CAR-T,更贴肿瘤的长期治疗需求。
Tempest原来站在第一条路上。今年7月,它和森朗生物就TPST-4003达成开发合作:CD7靶向mRNA/LNP递送,装CD19/BCMA双特异性CAR构建体,森朗生物在中国牵头做IIT,计划入组约10例重症肌无力或多发性硬化患者,首例给药预计2026年第四季度完成。
9月这份协议把方向盘反过来了。Tempest从森朗生物手里拿走慢病毒平台的选择权,两条递送路径就都在它手上:LNP要瞬时可重复,慢病毒要持久单次。它自己讲的故事叫"免疫重置",翻译过来就是自免和血液瘤,各留一手。
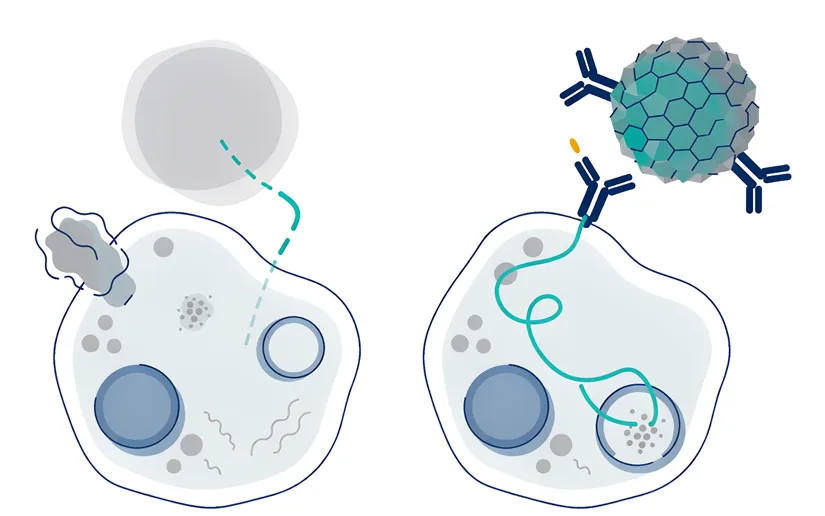
两条递送路径:LNP不整合,慢病毒整合
森朗的慢病毒平台解决了什么?公告写了三处工程化设计,指向的是同一件麻烦事——载体进了血液,能不能活下来、能不能打准。
纳米抗体重靶向:只挑目标细胞结合,转导效率上去,非目标细胞被感染的概率下来。
工程化去靶向cocal包膜:血清抗性、颗粒稳定性,以及血流里的功能性递送,靠它。
生产细胞工程的免疫屏蔽设计:等于给慢病毒颗粒套了件"隐形衣",让它在血流里多待一会儿。
靶向性、载体稳定性、免疫清除。三道坎,全在这。
为什么挑BCMA/GPRC5D?两个都是多发性骨髓瘤里临床验过的靶点。双靶同时打,理论上能扩大对恶性浆细胞的覆盖,也能压低单一抗原丢失或下调带来的逃逸风险。
不过双靶压的是逃逸概率。复发的事,它管不了。
3
CAR-T在体内生成了,然后呢
先划清楚:公告说了什么,没说什么。
森朗生物这侧,Tempest的原话是——截至2026年8月25日,在当前最高可评估剂量下,观察到CAR-T细胞在体内成功生成并扩增;未出现3级及以上细胞因子释放综合征(CRS),未观察到免疫效应细胞相关神经毒性综合征(ICANS);初步安全性特征支持继续剂量递增,患者入组与随访仍在进行中。
干净。安全性信号目前没问题,爬坡没被叫停。但入组人数、客观缓解率、缓解深度、随访时长,公告一个都没给。
也就是说,现在能讲的只有一句:这药在人体里确实生成了CAR-T。有效没效,还不知道。
驯鹿生物那侧口径也一样收着。11例给药,"初步显示出良好的耐受性和积极的抗肿瘤活性"——重点在"初步"和"耐受性"。
再看别人跑到哪了。Kelonia的KLN-1010在多发性骨髓瘤早期研究里报告全部入组患者获得客观缓解;传奇生物的LB2501也报了积极结果,不过那个100%客观缓解率来自高剂量组的6名患者。
数字好看,样本很小,随访也短。而且有个基本事实:全球到现在,没有任何一款体内CAR-T获批上市。
所以竞争的落点变了。谁先发平台,用处不大;谁先拿出可重复、能持久的人体数据,才是分界。森朗的BCMA/GPRC5D双靶后面要回答的问题很具体:深度缓解出不出现,能维持多久。
慢病毒路线那几个老问题——非目标细胞转导、插入相关基因毒性、载体免疫、长期随访——也得一个个交答案。
4
哪条路更撑得住
两条路其实在答同一道题:中国细胞治疗的价值,怎么兑现。
技术授权出海,也就是森朗生物这条路:期权开路,前期没有现金对价。买方花小钱先看清中国区的早期数据,中国方保住平台所有权,换后续谈判的主动权。好处是不用扛海外的烧钱周期。代价是兑现时点被推后,而且高度依赖买方在期权期里的判断和投入。所以看一笔期权交易,先别管故事讲多大,先问一句:买方有没有本事把这个产品推到下一个里程碑。
自主IND出海,也就是驯鹿生物这条路:拿中国IIT数据当美国临床的起点。公告里那句"FDA的放行反映了监管机构对中国IIT临床数据质量的认可",严格讲,验的是一套路径行不行得通,产品只是其中一环。边界也摆在那儿——Ib期不是注册性研究,真正的考验在后面的剂量选择、人群定义和关键性试验设计,FDA认不认。
两条路不打架。有全球商业化能力的平台自己走注册;有平台但缺海外临床资源的团队,用授权换时间和确定性。
出海不难。难的是出海之后,谁接得住。
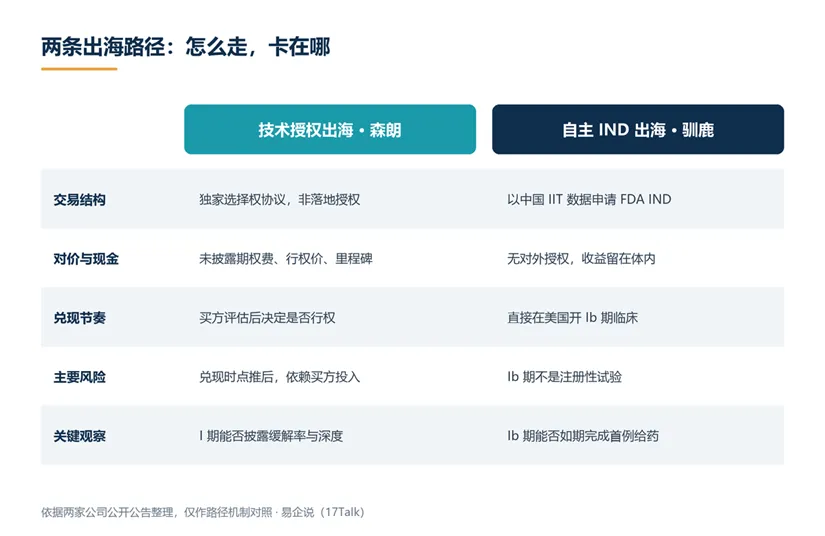
两条出海路径机制对照
接下来12个月,盯两个指标:
1. 森朗生物的BCMA/GPRC5D双靶,I期能不能拿出缓解率和缓解深度,而不是只有安全性;
2. 驯鹿生物的InTelliCAR,美国Ib期能不能如期启动、完成首例给药。这条盯的是"中国IIT数据直接进美国临床"这条路,适用范围到底有多宽。
产业侧还有一层。做体内CAR-T的中国团队,接下来最紧的大概不是钱。临床中心要能承接IIT、数据质量经得起FDA看;慢病毒载体得有人稳定供得上临床级;注册团队要懂中美双报的差异。
这三样,眼下都不好凑。
 产业资讯
拇指攻略 2026-09-21
330
 产业资讯
MedTrend医趋势 2026-09-21
365
 产业资讯
17Talk易企说 2026-09-21
470
 热门资讯
 微信公众号