 产业资讯
 丁香园insight数据库
 2026-11-21
 354
胰腺癌赛道要变天了,近期释放出多重积极信号。
一方面,交易端热度飙升。就在本月,荣昌生物刚刚宣布以最高 49.2 亿元的潜在总交易额,重金引进一款泛 RAS(ON) 小分子抑制剂(含核心化合物 RCZY-690)的全球权益,直指胰腺癌、结直肠癌、非小细胞肺癌等 RAS 突变高发瘤种,进一步拓展其在肿瘤领域的战略版图。
另一方面,监管与商业化捷报频传。近日,百济神州从 Revolution Medicines 引进的全球首创胰腺癌新药 Daraxonrasib 已经在国内纳入优先审评,用于治疗经治或不耐受多药全身治疗的转移性胰腺癌成人患者。另外,该药在大洋彼岸上市仅一个多月,便狂揽近 2 亿美元销售额,首年便可跻身重磅炸弹行列。
这些迹象都在表明,胰腺癌正在转变为全球药企的必争高地。
市场规模持续扩容
胰腺癌素有「癌中之王」之称,其恶性程度极高,其发病率与死亡率高度并行,死亡/新发比长期高于 0.90,5 年总生存率位居实体肿瘤末端。由于早期症状隐匿,多数患者确诊时已处于晚期,不仅整体预后极差,且对标准化疗方案普遍存在高耐药率。
手术是唯一根治契机,但超过 80% 胰腺癌患者确诊时,已丧失手术切除指征。综合 CSCO、NCCN、ESMO、国家卫健委等国内外权威诊疗指南,系统治疗贯穿胰腺癌管理全程,且目前高度依赖细胞毒化疗方案。
在这片长期缺乏突破的「治疗荒漠」中,临床对创新疗法的渴求极为迫切。也正因如此,后续产品一旦验证临床价值,便具备较大的放量潜力。
有机构预测,目前上市的全球首个靶向新药 Daraxonrasib 年销售峰值有望达到 120 亿美元。与此同时,全球主要七大市场的胰腺癌药物销售额将从 2025 年的约 32 亿美元攀升至 2034 年的约 97 亿美元,十年间增幅高达 200%。这一系列数据,充分印证了胰腺癌创新药赛道巨大的临床与商业价值。
当前,按照治疗格局与商业逻辑,胰腺癌领域可划分为三个市场层级:
第一层级是以化疗为基础的广泛覆盖层,包括 FOLFIRINOX/mFOLFIRINOX 方案、AG 方案(白蛋白结合型紫杉醇联合吉西他滨)、NALIRIFOX 方案。作为大部分患者的一线治疗选择,化疗方案的意义在于提供患者基数与治疗场景,但其增长空间已经见顶。
目前,化疗仍是转移性胰腺导管腺癌(mPDAC)的一线治疗,并在需要时作为二线治疗;但二线化疗的中位无进展生存期仅 3-4 个月,中位总生存期仅 6-7 个月,疗效天花板明显。
第二层级为覆盖较广的靶向治疗,代表药物为泛 RAS(ON) 多选择性抑制剂 Daraxonrasib。对比标准化疗,Daraxonrasib 二线治疗 III 期研究确立生存期翻倍标杆(mOS 13.2 vs 6.7 个月,P<0.0001)并获批上市,目前正在向一线和辅助治疗前移。
近年来,跨国药企对胰腺癌具有潜在突破的创新管线展现出极高的估值与并购意愿,尤其 RAS 靶向药市场潜力巨大,已成为当下最确定的增量。
第三层级为分子分型驱动的小众市场,例如针对 NRG1 融合阳性癌症的 Zenocutuzumab。尽管患者规模较小,但精准分层带来明确的产品定位,商业上属于「小而美」的高壁垒品种。这一层的意义不在于体量,而在于证明胰腺癌可以像肺癌和乳腺癌一样被分层治疗——这是赛道长期价值的叙事基础。
综上可见,这三个市场层级并非并列关系,而是「存量底盘—增量主力—精准补充」的递进结构,共同推动胰腺癌领域从传统化疗时代迈向精准靶向时代,市场规模持续扩容。
新机制和新产品不断涌现
全球胰腺癌在研管线呈现「临床早期高度活跃、后期验证严重收窄」的结构特征:早期 I/II 期高度密集,但进入 III 期关键试验及申报上市的资产稀缺,呈现行业极高的研发壁垒。
从当前在研格局看,有五条值得重点跟踪的路线,包括 RAS(ON) 多选择性抑制剂、KRAS G12D 抑制剂/降解剂、ADC、肿瘤微环境与免疫环境、其他机制及局部递送。
其中 RAS 靶向药物是热门研发方向。RAS 是人类肿瘤中最重要的致癌驱动基因家族之一,主要包括 KRAS、NRAS 和 HRAS,其中 KRAS 占据核心地位。如今,RAS 靶向治疗已从 G12C 单点突破,全面进入 G12D、Pan-KRAS 和 Pan-RAS(ON) 多路线推进阶段。
作为 RAS 领域的领军企业,除获批的 Daraxonrasib 外,Revolution 已经搭建了深厚的管线梯队,包括 KRAS G12D 选择性抑制剂 Zoldonrasib(RMC-9805)、KRAS 共价抑制剂 Elironrasib(RMC-6291)、RAS(ON) G12V 选择性抑制剂 RMC-5127,针对胰腺癌分别处于临床 III 期、I/II 期和 I 期阶段。
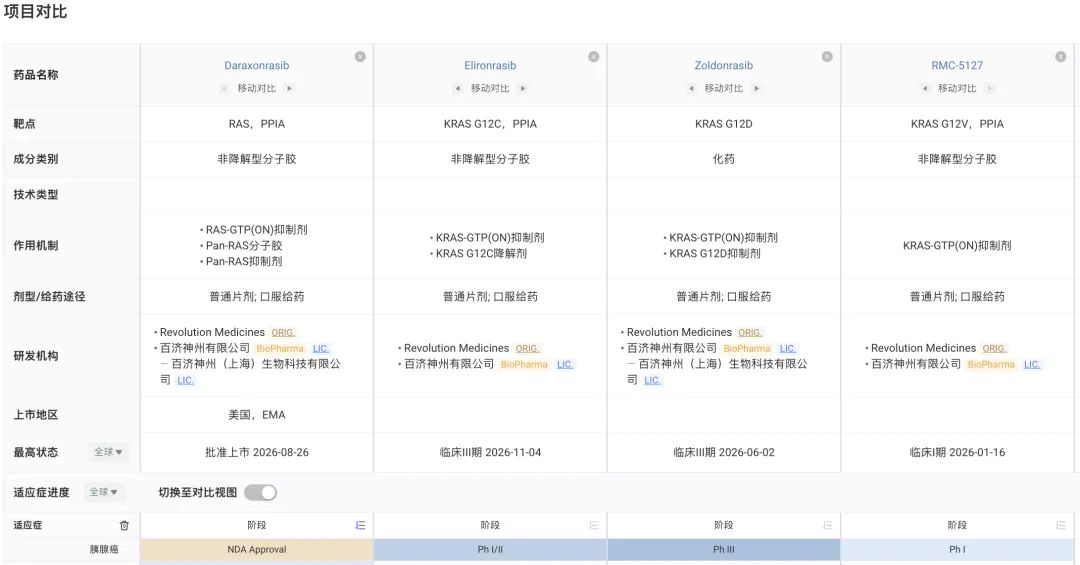
来源:丁香园 Insight 数据库
Incyte 的非共价 KRAS G12D 抑制剂 INCB161734、安斯泰来的 KRAS G12D 靶向蛋白降解剂 Setidegrasib,也正在开展用于治疗胰腺癌的 III 期临床。
另外,还有多家全球制药巨头押注 RAS 靶向药物,包括罗氏的下一代口服 KRAS G12C 抑制剂 Divarasib、默沙东的 KRAS G12C 抑制剂 Calderasib(MK-1084)、礼来的新一代 KRAS G12C 抑制剂 Olomorasib、赛诺菲的 pan-KRAS 抑制剂 BLU-924、百时美施贵宝的新型 KRAS 抑制剂 BMS-986523,胰腺癌适应症均已进入临床阶段。
除了 RAS 靶向药,ADC 药物也在探索突围胰腺癌,包括艾伯维的 c-Met ADC 药物 Telisotuzumab adizutecan、罗氏引进宜联生物的 B7-H3 ADC 依康坦博妥塔单抗(Tambotatug pelitecan,YL201)、信达生物/武田制药的 CLDN18.2 ADC 坦康阿妥塔单抗(Arcotatug tavatecan)等。其中,除了 Telisotuzumab adizutecan 处于临床 II/III 期阶段,其余管线均已推进至 III 期临床阶段。
在肿瘤微环境与免疫联合路线方面,值得关注的是吉利德/Arcus Biosciences 的小分子 CD73 抑制剂 Quemliclustat。该产品 Ⅰb 期 ARC-8 研究结果显示,其联合化疗一线治疗 mPDAC 患者的确认 ORR 为 38%、确认 DCR 为 86%,中位缓解持续时间(DOR)为 5.5 个月、中位 OS 达 19.4 个月、中位 PFS 为 8.8 个月,展现出令人鼓舞的抗肿瘤活性。
国产来到爆发前夜
中国胰腺癌患者规模大,但有效治疗手段稀缺。2024 年中国胰腺癌新发病例约 12.26 万例、死亡约 11.2 万例,5 年生存率仅 8.5%,低于全球及美国水平。很显然,庞大的未满足临床需求,使得胰腺癌成为中国药企的必争之地。
从管线成熟度来看,国产力量正进入集中兑现期。目前,国内至少有近 20 款胰腺癌国产管线已推进至 III 期临床阶段。这意味着未来几年将迎来密集的产品上市潮,从「无药可用」实现到「多线可选」的跨越。
具体来说,劲方医药 KRAS G12D 抑制剂 GFH375、恒瑞医药非共价 KRAS G12D 抑制剂 HRS-4642、康方生物的全球首创 PD-1/VEGF 双抗依沃西单抗、中国生物制药的 PD1/TGF-β 双功能融合蛋白 TQB2868、齐鲁制药的全球首个靶向 CLDN18.2/CD3 双特异性 TCE QLS31905 等,都在开展胰腺癌 III 期临床。
此外,多款国产 ADC 管线的胰腺癌适应症也已进入临床后期阶段,包括宜联生物 YL201、信达生物的坦康阿妥塔单抗、乐普生物 MRG004A、信诺维 XNW28012,分别瞄准 B7-H3、CLDN18.2、TF 等不同靶点。
可见,这些管线并非单一靶点的重复押注,而是呈现出多路线、多机制、多形态并行推进的立体化攻关格局。这种多点开花的策略恰恰是攻克胰腺癌这种高度异质性肿瘤所必需的。
当前,部分管线已展现出令人鼓舞的疗效信号,进一步验证了上述路线的可行性,比如:
GFH375 的 I/II 期研究结果显示,单药经治 mPDAC 患者的 ORR 为 41%;二线治疗的 ORR 为 50%。此外,GFH375 联合西妥昔单抗初治(一线)KRAS G12D 突变 mPDAC 患者的 ORR 为 71%,DCR 达 100%。
HRS-4642 既往临床结果显示,其联合 AG 方案初治晚期 KRAS G12D 突变胰腺癌患者确认的 ORR 为 63.3%;联合化疗±阿得贝利单抗围术期治疗 KRAS G12D 突变可切除胰腺癌的 ORR 达 63%-87%,R0 切除率 100%,安全性可控;联合尼妥珠单抗后线治疗胰腺癌的 ORR 为 46.7%,DCR 为 100%。
值得注意的是,依沃西联合化疗联合/不联合莱法利(CD47 单抗)用于一线治疗 mPDAC 的 III 期临床正在推进中,有望协同增强抗肿瘤疗效,为胰腺癌的一线治疗提供突破性的免疫治疗方案,填补其免疫治疗空白。
中国生物制药子公司正大天晴的 TQB2868,在 ESMO 2026 大会上公布了联合安罗替尼及化疗方案一线治疗 mPDAC 的 Ⅱ 期临床研究结果:经确认的 ORR 达到 65.22%,中位 PFS 为 9.03 个月,中位 OS 达到 15.15 个月。
同时,在如火如荼的研发浪潮下,中国原研创新管线已成为跨国巨头重磅 License-out的主导力量。根据丁香园 Novent,目前涉及胰腺癌适应症的 BD 交易总金额超过 130 亿美元,表明中国药企在胰腺癌领域已经完成从「引进跟随」到「输出授权」的角色转换。
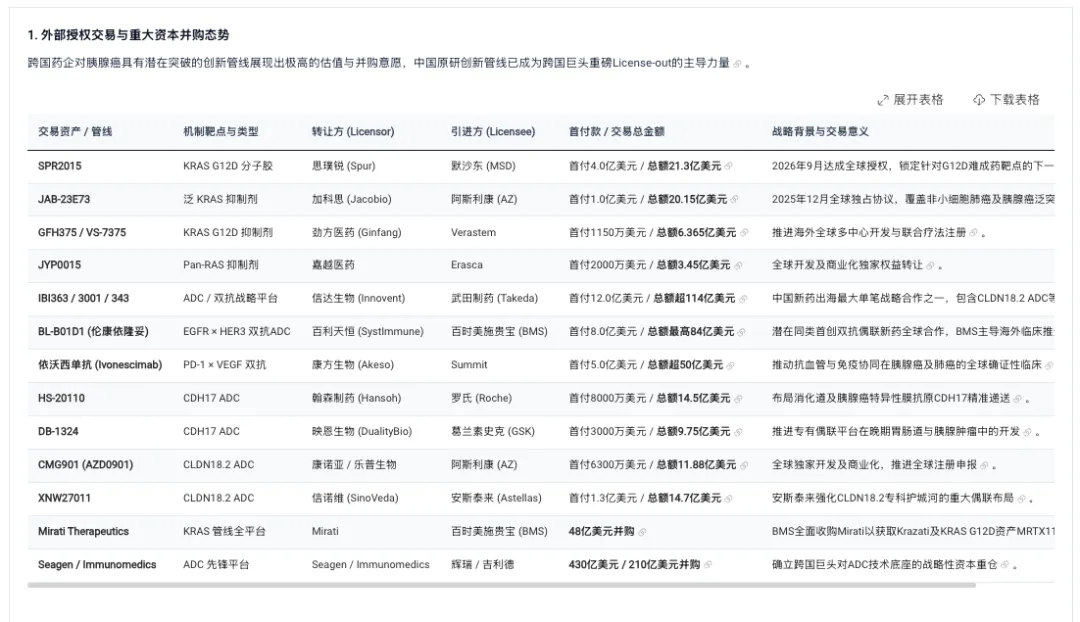
来源:丁香园 Novent
总之,如果用一个词定义胰腺癌赛道的当下状态,那就是「即将爆发」。在这一浪潮中,中国药企展现出独特的竞争优势:并非简单复制海外路径,而是依托自身在小分子、双抗、ADC 等平台的积累,进行差异化、多路线的平行推进。
对中国药企而言,这既是必争之地,更是换道超车的战略窗口。赛道的确定性已经被验证,接下来比拼的,是谁能最先把临床优势转化为市场份额。
 产业资讯
丁香园insight数据库 2026-11-21
354
 产业资讯
医曜 2026-11-21
365
 产业资讯
氨基观察 2026-11-21
366
 热门资讯
 微信公众号